VWAP 指标详解:如何在加密货币中使用
了解 VWAP 指标的工作原理、如何在 TradingView 上设置,以及加密货币交易者如何利用它进行日内偏向分析、进场和执行基准比较。
披露:Coinperps 可能通过合作伙伴链接获得佣金,您无需额外支付费用。评测基于独立测试,详情请见我们的测试方法。
- VWAP 是一个成交量加权基准,显示资产在交易时段内的平均成交价格,并对实际成交量较大的价格水平赋予更高权重。
- 每日重置是加密货币的特点,因为 24/7 市场在 UTC 零点重新计算 VWAP,这使得锚定 VWAP 成为多日持仓的更实用工具。
- 多重信号优于单一指标,因此将 VWAP 与资金费率、爆仓集群和成交量分布结合使用,能将简单的均线转化为真正的决策框架。
大多数指标告诉你价格曾经在哪里。VWAP 告诉你资金曾经在哪里,这一区别正是机构交易台将其作为自身执行基准的原因,而散户交易者则通常将其视为多此一举的移动平均线。
这一区别很重要,因为在成交量稀少时短暂触及的价格水平,与数十亿资金成交的价格水平并不等同,尽管标准移动平均线对两者一视同仁。VWAP 根据参与度加权,因此指标线会停留在市场实际成交的位置。
在 比特币 于 2026年8月 初交易于 $63,000 附近,且低于长期移动均线波动时,正是 VWAP 发挥作用的时刻:日内波动足以交易,但趋势不足以盲目跟随。
本指南涵盖 VWAP 的计算方法、设置步骤以及该指标在何种情况下会失效。🔽
什么是成交量加权平均价格(VWAP)指标?
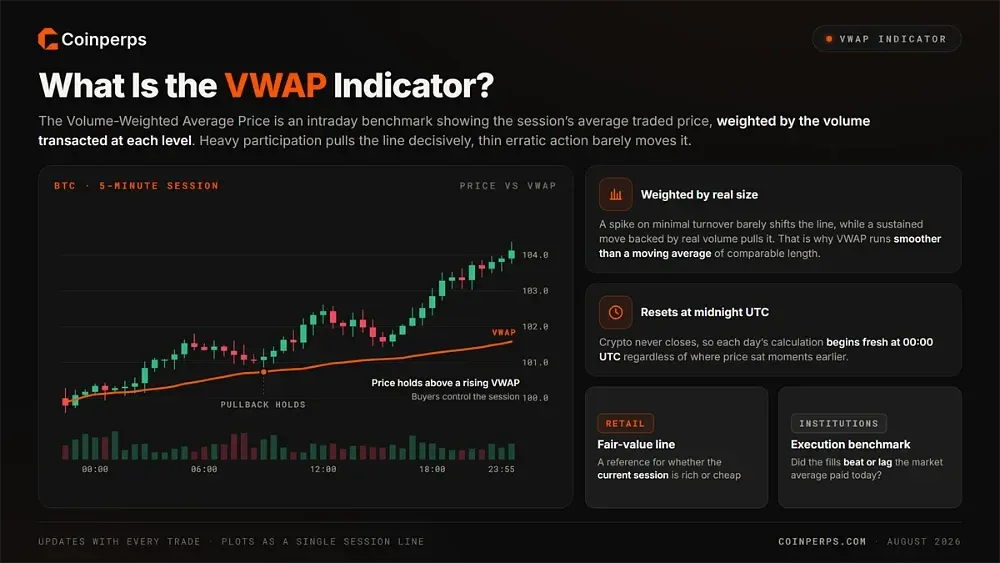
成交量加权平均价格(VWAP)是一个日内基准,显示资产在交易时段内的平均成交价格,并根据各价格水平的成交量进行加权。与简单移动平均线对每根蜡烛一视同仁不同,VWAP 对成交量较大的时段赋予更高权重。
它以一条单一的线显示,随每笔交易更新,并在交易时段重新开始时重置。在加密货币市场中,由于市场全天候运行,重置时间为 UTC 零点,意味着每天的计算都会重新开始,无论此前价格处于何种水平。
这条线通常比同等长度的移动平均线更平滑,因为成交量会减弱低成交量下价格波动的影响。短暂的价格波动在成交量不足时几乎不会影响 VWAP,而有实际成交量支撑的持续走势则会显著拉动 VWAP。
其双重作用解释了其广泛的受欢迎程度。散户交易者将其视为当前交易时段的公允价值参考,而机构则将其用作 执行基准,以判断自身成交是否优于或劣于市场平均水平。
VWAP 的计算方式
理解公式很重要,因为它能准确解释 VWAP 为何与图表上其他仅基于价格的指标表现迥异。其算法比看起来复杂的名称简单得多,了解后能改变你对这条线的解读方式。
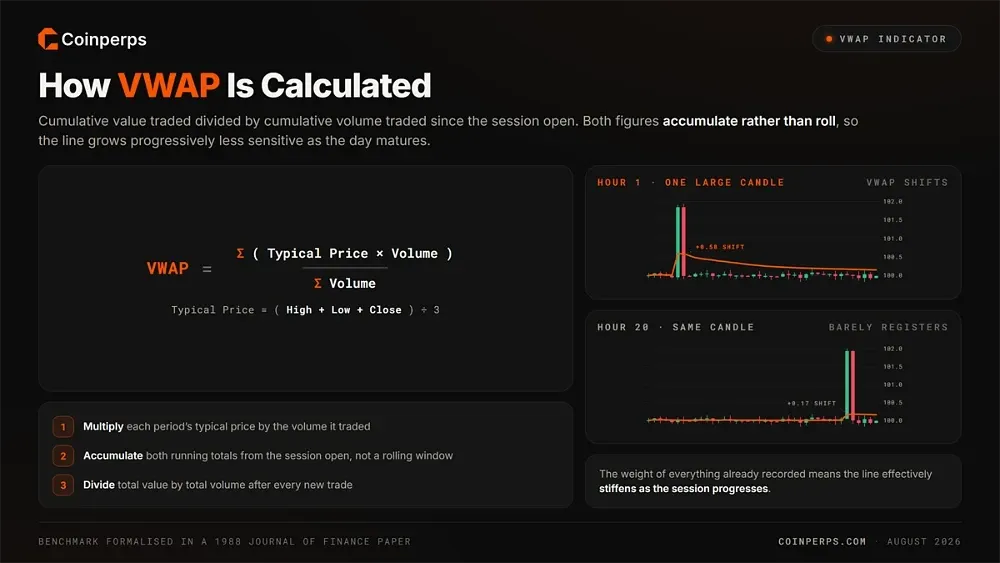
VWAP 将自交易时段开始以来的累计成交额除以累计成交量。对于每个周期,你将典型价格(即最高价、最低价和收盘价的平均值)乘以该周期的成交量,然后将累计总额除以迄今为止的总成交量。
简单来说,公式 是累计成交额除以累计成交量,这一基准在 1988 年《金融杂志》的一篇论文中被正式提出。由于两个数值均从交易时段开始累计,而非滚动计算,VWAP 对新蜡烛的敏感度会随着交易时段的推进逐渐降低。
这种累计特性是其关键行为特征。在交易时段开始一小时后,一根大蜡烛可能会显著移动 VWAP,但二十小时后,同样的蜡烛在已记录数据的重压下几乎不会产生影响。这条线在交易日推进过程中会逐渐变得僵化。
VWAP 在交易中的应用
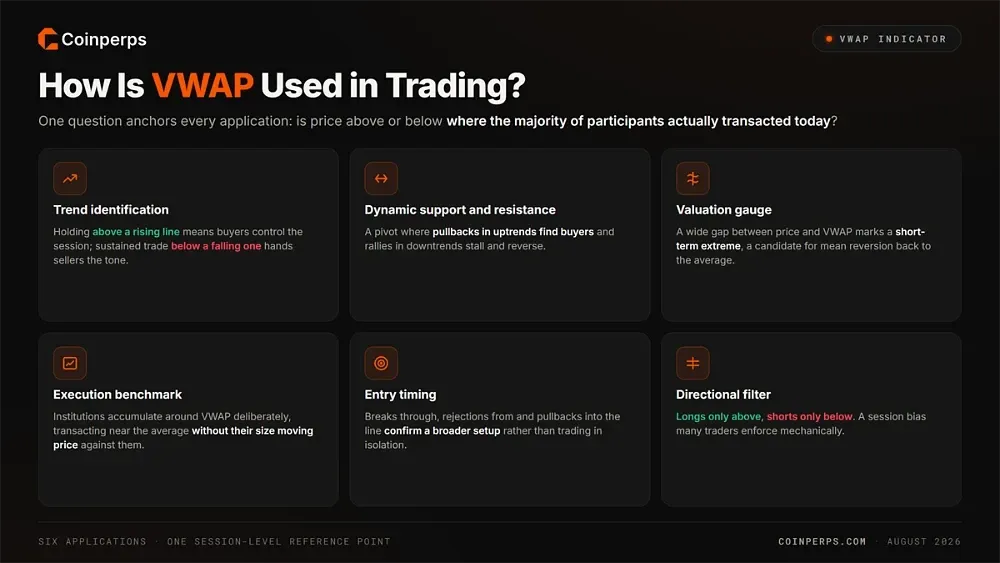
VWAP 作为一个交易时段级别的参考点,回答了一个具体问题:当前价格是高于还是低于今天大多数参与者实际成交的价格水平?这一框架支持多种不同的应用场景。
交易者在以下六种情景中应用 VWAP:
- 趋势识别: 价格维持在上升的 VWAP 线上方表明买方主导交易时段,而持续在下降线下方交易则表明卖方主导市场。
- 动态支撑与阻力: VWAP 经常作为关键点位,在上升趋势中回调时吸引买盘,或在下降趋势中反弹时遇阻回落。
- 估值指标: 价格与 VWAP 之间的较大偏离表明短期极端情况,促使交易者关注均值回归。
- 执行基准: 机构围绕 VWAP 进行累计或分发,旨在接近市场平均价格成交,而不因自身交易量影响价格。
- 进场时机: 突破、拒绝或回调至 VWAP 为交易者提供确认点,可纳入更广泛的交易设置中,而非单独使用。
- 方向过滤器: 许多交易者将多头限制在 VWAP 上方的交易时段,空头限制在 VWAP 下方,这一偏向可通过 多空比 进行验证。
如何在 TradingView 上设置 VWAP
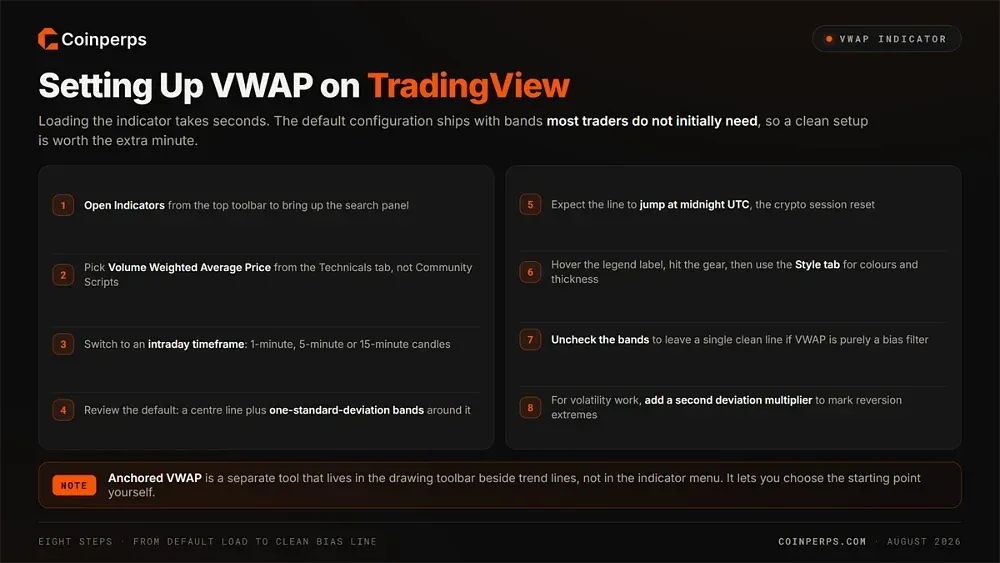
加载 VWAP 只需几秒钟,但默认配置包含大多数交易者最初不需要的带状区域。
按照以下八个步骤进行简洁设置:
- 打开指标: 点击 TradingView 图表顶部工具栏中的「指标」按钮,打开搜索面板。
- 正确搜索: 输入 VWAP,并从「技术指标」选项卡中选择「成交量加权平均价格」,勿从「社区脚本」中选择,因其质量参差不齐。
- 设置日内时间周期: 将图表切换至 1 分钟、5 分钟或 15 分钟蜡烛图,因为 VWAP 是按交易时段计算的,在日线图上失去意义。
- 查看默认设置: 该指标加载后会显示一条中心线及上下带状区域,代表价格围绕均值的一个标准差波动范围。
- 理解重置机制: 加密货币 VWAP 每天在 UTC 零点重新计算,因此预期在该时间点线条会跳跃而非连续变化。
- 打开设置: 悬停图表图例中的VWAP标签,点击齿轮图标,然后切换到“样式”选项卡调整颜色、粗细和可见性。
- 如需简化: 取消勾选“上轨”、“下轨”和“轨道填充”,仅保留核心VWAP线,适合将其纯粹用作偏向过滤器的交易者。
- 添加第二条轨道: 对于波动性分析,启用第二个标准差乘数,标记均值回归形态通常出现的极值点。
值得注意的是,TradingView还提供了一个独立的“锚定VWAP”工具,位于绘图工具栏中,与趋势线并列,而非指标菜单内。该版本允许自行选择起始点,我们将在下文详细介绍。
理解VWAP标准差轨道
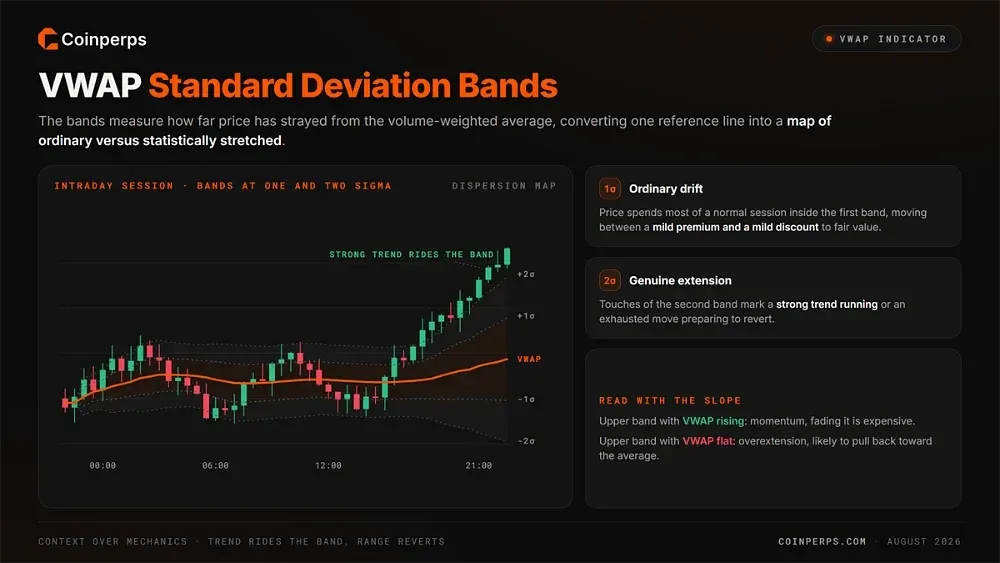
VWAP周围的轨道衡量价格偏离成交量加权平均值的程度,以离散度的标准差表示。它们将单一参考线转化为完整的地图,显示哪些波动属于常态,哪些已达到统计上的极端水平。
在任何正常交易时段内,价格大部分时间位于第一标准差轨道内,在公允价值附近轻微溢价或折价波动。触及第二轨道则标志着真正的极端行情,要么是强劲趋势在延续,要么是衰竭行情即将回调。
解读轨道需结合情境而非机械规则。在趋势行情中,沿外轨运行是强势信号,逆势操作成本高昂;而在区间行情中,相同的触及点往往标志着可靠的回调点,价格将回归中心线。
实际操作中,需将轨道位置与斜率结合分析。价格位于上轨且VWAP平稳上升意味着动能;价格位于上轨但VWAP走平则表明超买,可能回调至均值。
锚定VWAP及加密交易者为何青睐它
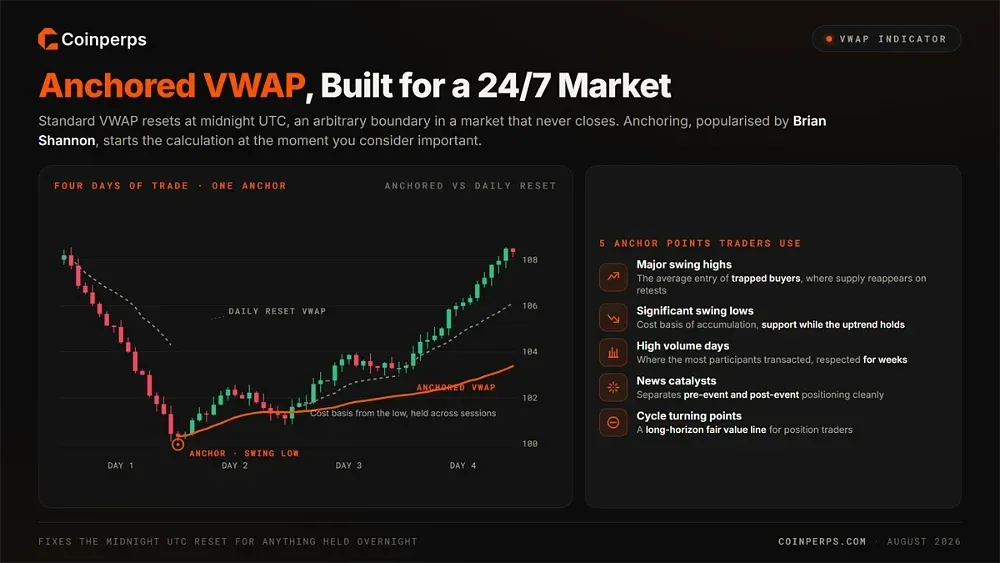
标准VWAP每日重置,这在一个从不真正收盘的市场中是一个明显的局限。锚定VWAP通过允许自行设定计算起点解决了这一问题,衡量自认为重要的任意时刻以来的平均成交价。
该概念由Brian Shannon推广,他认为锚定至关键事件能揭示在该时刻入场的参与者的真实成本基础。锚定至波段高点,该线显示被套买家的成本价,这正是价格回测时供应通常再现的位置。
交易者通常将VWAP锚定至以下五个参考点:
- 主要波段高点: 揭示在顶部买入的交易者的平均入场价,标记被套持仓在反弹时通常会卖出的位置。
- 显著波段低点: 显示自底部吸筹的成本基础,在更广泛上升趋势保持完整时,通常作为支撑位。
- 高成交量日: 锚定至异常活跃的交易日,捕捉大多数参与者的成交位置,形成价格在数周内频繁尊重的水平。
- 新闻催化剂: 将锚点设定在重大公告时刻,隔离市场对该信息的定价方式,清晰区分事件前后的持仓。
- 周期转折点: 锚定至宏观高点或低点,提供适用于持仓交易者而非日内交易者的长期公允价值线。
对于加密货币而言,锚定VWAP解决了标准VWAP在UTC午夜强制重置的问题,使其不适用于隔夜持仓。锚定至真正的结构性点位,生成的线条可跨越多个交易时段,且意义超越单一交易日。
VWAP在加密货币中的应用示例
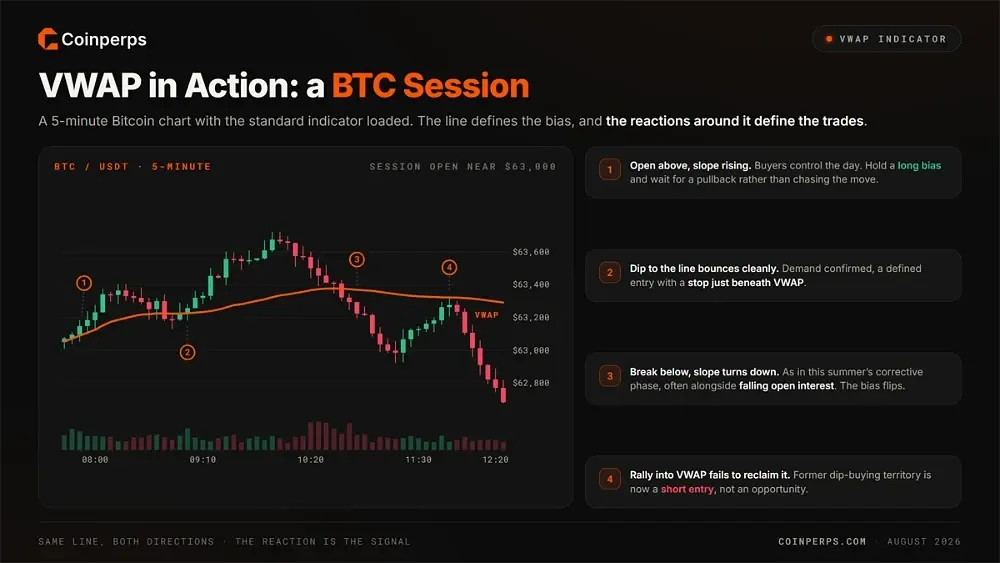
理论在实际价格行为中更为清晰,因此不妨考虑在5分钟图上加载标准指标后,VWAP如何在近期比特币交易时段中指导决策。
在某交易时段早期,BTC开盘价接近$63,000并突破VWAP,且VWAP线向上倾斜,解读直截了当:买方主导行情。持多头偏向的交易者会等待回调至VWAP附近,而非追涨初始上涨。
当价格回调至该线并干净反弹时,反应确认了偏向。买方捍卫当日成交量加权均价,表明真实需求而非仅仅动能,并提供明确的入场点,止损位设于该线下方。
当价格跌破VWAP且线条斜率转为下行时,信号反转,今年夏季比特币的修正阶段多次出现这种情况,通常伴随持仓量下降。从那时起,反弹至VWAP但未能收复的位置成为做空点,而非逢低买入的机会。
VWAP与移动平均线(SMA和EMA)的比较
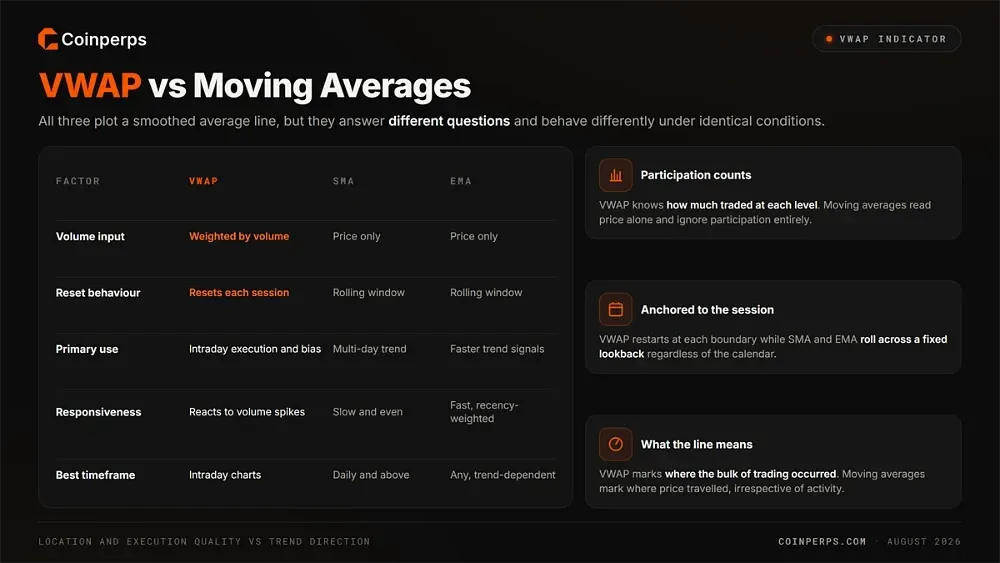
VWAP常与移动平均线比较,因为三者均绘制平滑的均线,但它们解决的问题不同,且在相同条件下表现各异。
实际应用中需关注的六大差异:
- 成交量敏感性: VWAP纳入每个价位的成交量,而移动平均线仅考虑价格,完全忽略参与度。
- 时段锚定: VWAP在每个时段边界重置,而SMA和EMA在固定回溯期内连续滚动,不受日历影响。
- 分析目的: 移动平均线追踪更广泛的趋势方向,而VWAP评估当前时段内的交易位置和执行质量。
- 反应特性: EMA对近期蜡烛赋予最大权重,而VWAP则响应时段内成交量的大小,无论其发生时间。
- 适用时间框架: VWAP专用于日内分析,而SMA和EMA在数日、数周乃至数月内均保持有效。
- 线条代表的含义: VWAP标记大部分交易发生的位置,而移动平均线仅标记价格运行的位置,无论成交活跃度如何。
VWAP策略的数据支持表现
交易中的传闻价值低廉,因此值得系统性测试VWAP规则集的表现,而非仅凭有利图表主观判断。
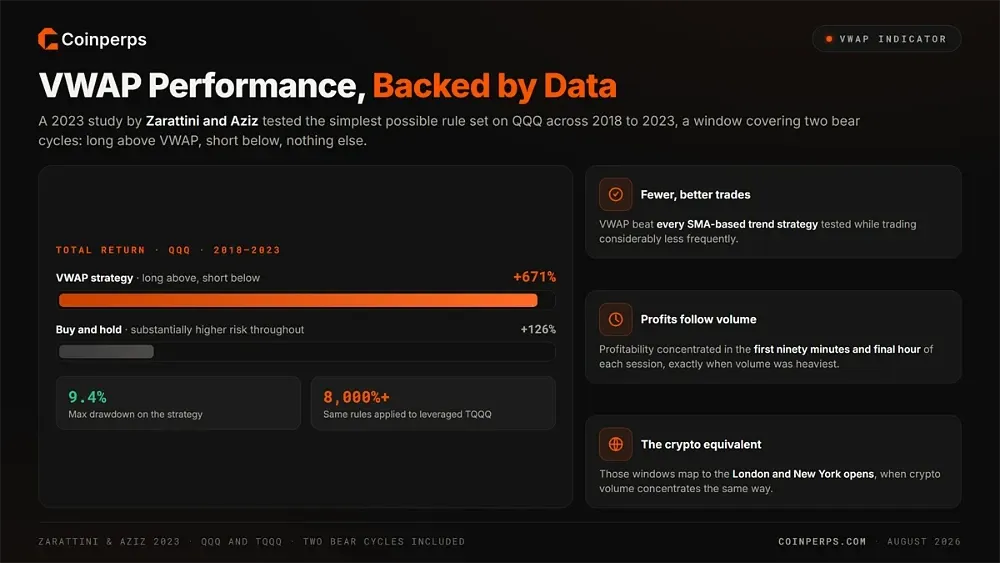
Zarattini和Aziz在2023年进行的一项研究,在2018年至2023年间测试了VWAP日内交易策略在QQQ和TQQQ上的表现,该区间涵盖了两轮熊市周期。规则极为简单:价格高于VWAP做多,低于VWAP做空,仅以成交量加权线作为趋势过滤器。
QQQ的测试结果显示,总回报达671%,最大回撤为9.4%,而同期买入持有策略的回报为126%,且风险显著更高。应用于杠杆ETF TQQQ时,相同规则集的回报超过8,000%,回撤水平相当。
两项发现对加密市场具有借鉴意义。VWAP的表现优于所有测试的基于SMA的趋势策略,且交易频率显著更低,盈利主要集中在每个交易时段的前90分钟和最后一小时,这正是成交量最为活跃的时段。加密市场的对应时段为伦敦和纽约开盘时间。
结合衍生品数据使用VWAP
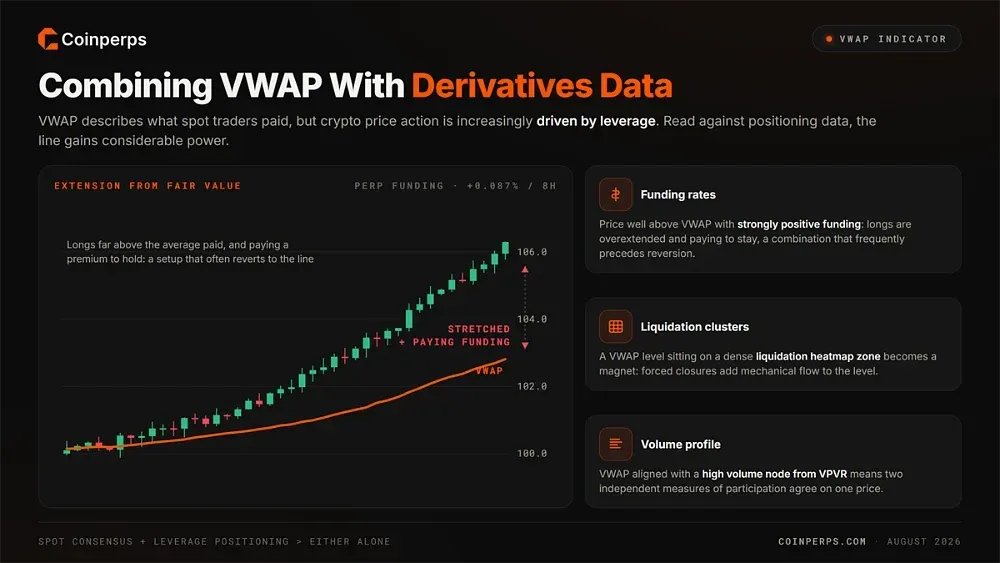
VWAP描述现货交易者的成本,但加密货币的价格走势越来越多地由杠杆驱动,这意味着在结合持仓数据而非孤立使用时,该指标的效力大幅提升。
资金费率提供了第一个有用的叠加指标。当价格明显高于成交量加权平均价(VWAP),且资金费率同时显著为正时,多头不仅相对于公允价值过度延伸,还需支付溢价持仓,这种组合往往预示着价格会向均线回调。
爆仓集群提供了第二个参考。VWAP水平与比特币爆仓热力图上的密集区域重合,或与其以太坊对应区域重合时,会成为磁吸点,因为该处的强制平仓会在VWAP已吸引的主观交易活动基础上,增加机械性订单流。
成交量分布图完善了整体分析。当VWAP与来自VPVR的高成交量节点高度吻合时,意味着两个独立的参与度指标在同一价格水平上达成一致,这比任何单一工具提供的证据都更为有力。
常见的VWAP错误及避免方法
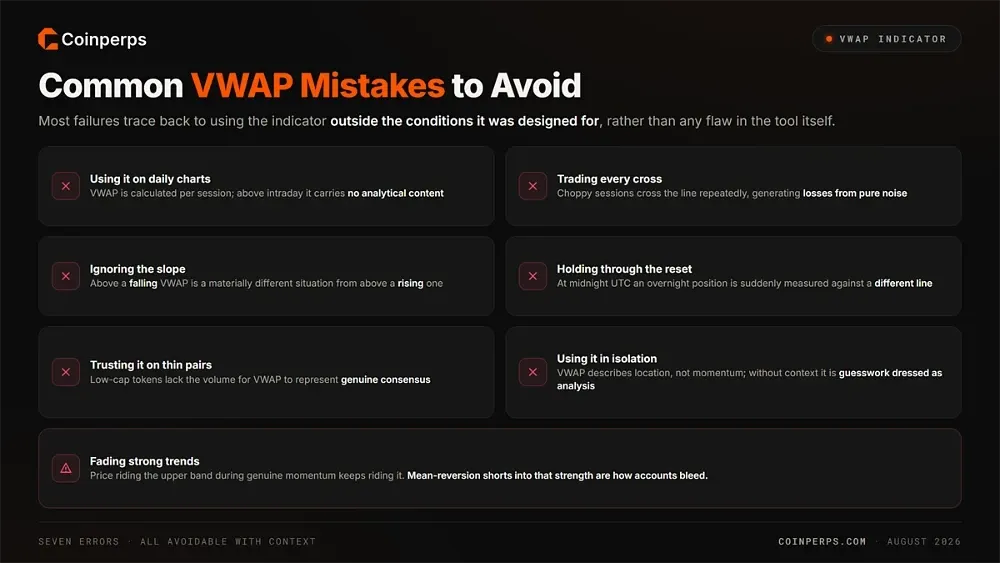
大多数VWAP失效的原因在于将指标用于其设计之外的条件,而非工具本身的缺陷。
值得避免的错误包括:
- 在日线图上使用: VWAP按交易时段计算,因此在日内时间框架以上应用时,生成的线条没有任何有意义的分析内容。
- 频繁交易每次突破: 在震荡行情中,价格会多次穿越VWAP,将每次突破视为信号会产生一系列亏损交易,纯属噪音。
- 忽略斜率: 价格高于下降中的VWAP与高于上升中的VWAP是完全不同的情形,但许多交易者仅关注价格位置。
- 持仓过夜: 标准VWAP在UTC午夜重置,因此隔夜持仓会突然面对一个完全不同的参考线。
- 在低流动性交易对上使用: 在山寨季指数追踪的低市值代币中,往往缺乏足够的成交量,使得VWAP无法代表真正的市场共识。
- 孤立使用: VWAP描述的是位置,而非动量或持仓情况,因此在缺乏确认信号的情况下交易,无异于伪装成分析的猜测。
- 逆势做空强势趋势: 在真正的动量行情中,价格会持续位于上轨,此时逆势做空只会导致账户亏损。
在不同市场条件下使用VWAP的优缺点
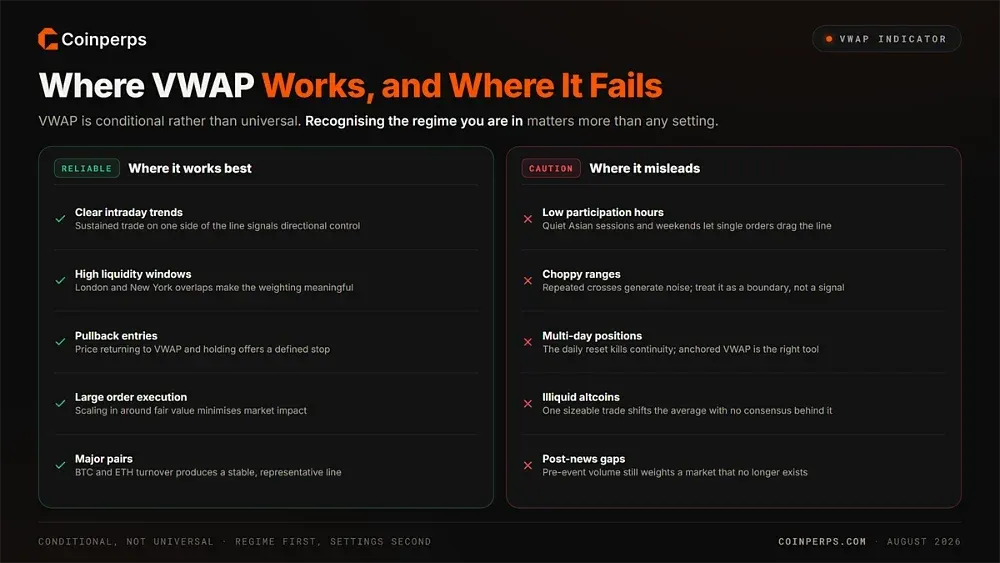
VWAP的表现是有条件的,而非普适的。当成交量集中且价格尊重成交量加权水平时,VWAP表现良好;当两者均不成立时,表现不佳。识别当前所处的市场状态(实时永续合约数据有助于确认)比任何设置都更为重要。
VWAP最适用的场景
当市场参与度高且价格走势具有可衡量的结构时,该指标表现最佳。
VWAP在这些条件下最为可靠:
- 明确的日内趋势: 价格持续位于VWAP上方或下方,表明方向性控制,交易者可顺势入场。
- 高流动性时段: 在伦敦与纽约交易时段重叠期间,VWAP能反映真正的市场共识,因为成交量足够集中,使得加权具有意义。
- 回调入场: 在趋势行情中,价格回调至VWAP并企稳,提供了明确的入场点,且逻辑止损位置就在VWAP之外。
- 大额订单执行: 操作大额订单的交易者将VWAP视为公允价值基准,围绕其分批建仓,以最小化自身交易对市场的冲击。
- 主流交易对: BTC和ETH在顶级永续合约交易所拥有足够的成交量,使得成交量加权能生成稳定且具有代表性的线条。
VWAP可能误导或滞后的场景
当成交量稀疏或价格失去结构时,相同的机制会失效,了解这些失效模式有助于避免代价高昂的误判。
在这些情况下谨慎使用VWAP:
- 低参与度时段: 在亚洲交易时段或周末等清淡时段,少数大额订单可能将VWAP拉至价格从未真正交易的水平。
- 震荡区间: 当价格多次穿越VWAP时,VWAP产生噪音而非方向信号,此时更适合将其视为边界而非信号。
- 多日持仓: 每日重置意味着标准VWAP无法为波段交易提供连续性,此时锚定VWAP更为适用。
- 低流动性山寨币: 在流动性不足的交易对中,一笔大额交易即可显著改变均价,产生的水平缺乏广泛市场共识的支撑。
- 新闻事件后跳空: 在引发恐惧与贪婪指数急剧变化的重大催化剂后,事件前的成交量仍在影响VWAP,但此时的VWAP描述的是一个已不复存在的市场。
总结
VWAP不是信号生成器,将其视为信号的交易者往往会付出高昂代价。它是一个定位工具,精确回答一个问题:相对于本时段实际成交的成交量加权价格,当前价格是贵还是便宜?
如实回答这个问题,能改善你的入场点,增强方向性偏好,并避免在市场已拒绝的水平上追高。结合斜率、波段位置以及来自资金费率或爆仓数据的确认信号,VWAP将成为一个真正的决策框架。
对于加密货币而言,尤其是对于交易永续合约而非现货的交易者,锚定VWAP比标准版本更值得关注。连续交易的市场没有自然的时段边界,因此选择一个结构性关键点作为锚点,比接受任意的午夜重置能生成更有用的参考线。