各国加密货币永续合约监管解读
加密货币永续合约在部分国家对零售交易者合法,而在其他国家则被禁止。了解各监管机构如何对永续合约进行分类,以及适用的杠杆上限。

非财务建议。
关键要点
- 分类决定一切: 大多数监管机构将永续合约视为衍生品,因此交易所需持有衍生品牌照,如 CFTC 指定合约市场或 MiFID II 授权。现货或 MiCA 加密货币牌照不涵盖永续合约。
- 美国将永续合约引入本土市场: 美国商品期货交易委员会(CFTC)于2026年5月批准了Kalshi的比特币永续合约,并允许Coinbase和Bitnomial取消合约到期日,因此美国交易者现在可以在受监管的交易所使用永续合约,其杠杆水平低于离岸交易所提供的水平。
- 大多数主要市场对零售杠杆设限或禁止: 日本和澳大利亚将加密货币杠杆上限设为 2x,迪拜设为 5x,而 ESMA 认为欧盟的永续合约可能属于差价合约,杠杆上限为 2:1。英国、新加坡和韩国禁止零售用户参与。
- 离岸及 DeFi 渠道准入收紧: 离岸牌照并不赋予交易所在贵国提供服务的权利,且永续 DEX(如 Hyperliquid 和 dYdX)通过其条款和前端限制美国用户访问。
本页内容 9 个章节
加密货币永续合约的监管决定了您是否能交易永续合约、可使用哪个交易所以及可获得多大杠杆。不同国家的答案差异显著。
美国于2026年5月批准了首个真正的永续合约,而欧盟市场监管机构表示,在欧洲销售的大多数永续合约可能属于差价合约(CFD)。英国、新加坡和韩国仍然禁止散户交易者参与。
本指南解释了监管机构如何对永续合约进行分类、各市场的准入规定、零售杠杆上限以及去中心化交易所的法律地位。
监管机构对永续合约的定义
永续合约是一种无到期日的杠杆衍生品,这一特点使得监管机构难以对其定位。其法律定义决定了交易所所需的牌照类型以及您可获得的保护。
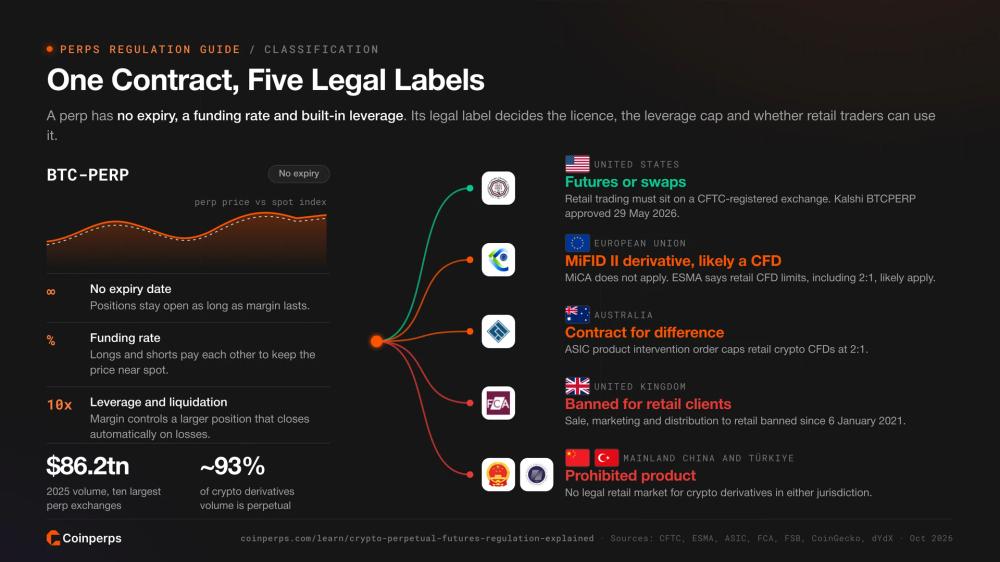
定期 资金费率 使永续合约价格接近现货价格,交易者通过保证金控制远大于其存款的持仓。交易所会自动平仓亏损头寸。永续合约与期货指南 详细介绍了其运作机制。
永续合约是加密货币市场中规模最大的产品。CoinGecko的2025年年度报告显示,十大中心化永续合约交易所的成交量达86.2万亿美元,而dYdX在2026年3月致CFTC的信函中表示,全球约93%的加密货币衍生品成交量来自永续合约。我们的永续合约数据统计跟踪这一趋势。
监管机构将这一规模视为稳定风险。金融稳定委员会(FSB)在2025年10月的同行评审报告中警告称,管理不善的杠杆可能导致市场快速传染,此前的10月10日崩盘在约24小时内爆仓超过190亿美元。
监管机构如何对永续合约进行分类
各监管体系将永续合约纳入现有法律类别,从而确定牌照、杠杆上限和投资者保护措施。
- 美国的期货或互换: CFTC 依据《商品交易法》监管永续合约,因此零售交易必须在注册交易所进行。
- 欧盟的金融工具: 永续合约属于 MiFID II 衍生品,ESMA 认为大多数永续合约在零售层面可能属于差价合约。
- 澳大利亚的差价合约: ASIC 的产品干预令对加密货币差价合约适用零售杠杆限制。
- 中国大陆和土耳其的禁止产品: 无合法零售市场。
美国和加拿大如何监管加密货币永续合约
美国交易者现在可在 CFTC 注册的交易所使用受监管的永续合约,但杠杆和可交易市场较离岸交易所更少。加拿大仍禁止普通零售客户参与加密货币杠杆交易。
美国
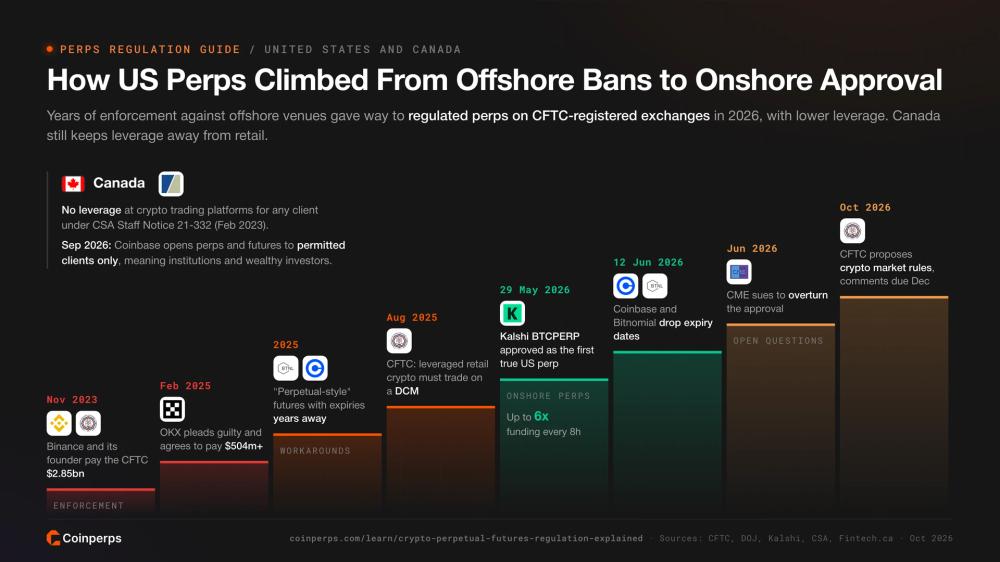
《商品交易法》要求面向散户的加密货币杠杆交易必须在指定合约市场进行。CFTC于2025年8月重申了这一规定,这也是Binance Futures对美国用户不可用且大多数离岸永续合约交易所屏蔽美国IP地址的原因。
无视这一规定的交易所付出了沉重代价。Binance及其创始人于2023年同意向CFTC支付28.5亿美元,因其向美国人提供未注册衍生品。OKX于2025年2月认罪,承认经营未获许可的资金传输业务,并同意支付超过5.04亿美元。
本土产品最初是权宜之计。Bitnomial和Coinbase衍生品交易所在2025年上市了“类永续”期货,设有数年远的到期日,并通过定期资金费率模仿永续合约。
转折点出现在2026年5月29日。CFTC批准了Kalshi的BTCPERP,这是美国首个无到期日的永续合约,并发布了关于上市永续合约的政策声明。6月,一份工作人员无异议函允许Coinbase衍生品交易所和Bitnomial取消现有合约的到期日。
与离岸交易所相比,这些交易所提供的散户杠杆水平较为保守。Kalshi的BTCPERP提供最高6x的杠杆,每8小时结算资金费率,详情请参见我们的Kalshi永续合约评测。Kraken于2026年5月29日申请通过Bitnomial为美国客户提供永续合约。
离岸永续合约也通过受监管的经纪商进入美国市场。CFTC 员工信 26-17 允许通过 Coinbase Financial Markets 交易的 Deribit 永续合约被视为外国期货,由 Deribit 的迪拜实体作为外国交易所。
新框架依赖于命令、政策声明和工作人员函件,未来的委员会可能会推翻这些决定。CME集团于2026年6月起诉CFTC,要求撤销BTCPERP的批准,CFTC于2026年9月2日提交动议驳回该案。
CFTC在2026年10月的预先通知中提出了《加密资产交易与加密资产市场监管》提案,拟为加密货币设立专门的指定合约市场类别。《CLARITY法案》本将在SEC和CFTC之间划分加密货币监管职责,但在2026年9月15日的参议院程序性投票中以49票对50票未获通过。
加拿大
加拿大加密货币交易平台不得向客户提供保证金、信贷或其他杠杆交易。该规定源自2023年2月的CSA工作人员通知21-332,适用于所有省份。
衍生品交易正逐步向高净值交易者开放。Coinbase金融市场于2026年9月推出了面向加拿大合格客户的永续合约和定期加密货币期货,这一类别仅限于机构和高净值个人。其他选择请参见我们的加拿大期货交易平台指南。
欧洲与英国如何监管加密货币永续合约
欧盟居民仅可通过获得MiFID II授权的公司交易永续合约,且监管机构预期大多数此类产品将遵循零售差价合约(CFD)的限制规定。英国则全面禁止向零售客户提供加密货币衍生品。
欧盟
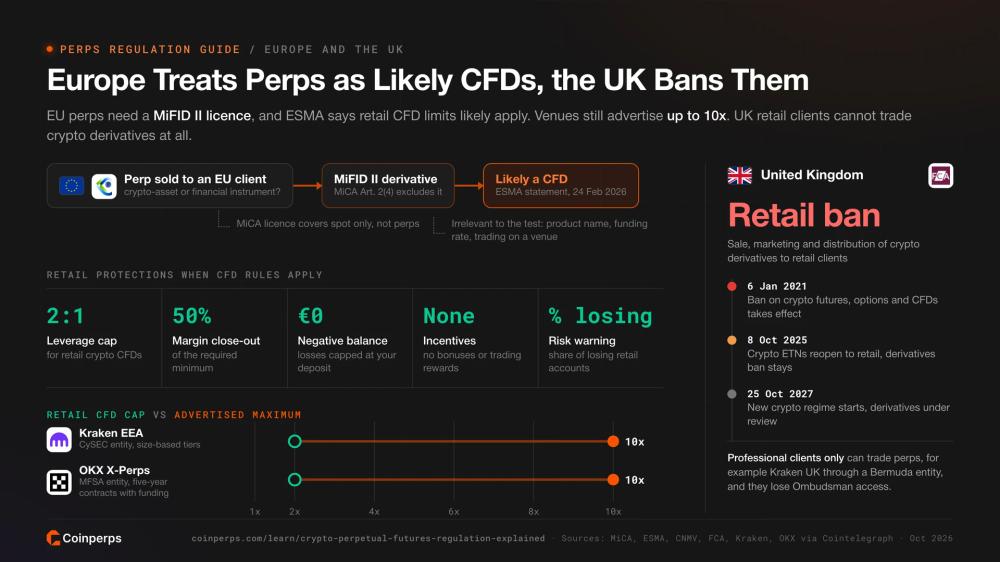
欧盟的加密资产监管规则MiCA 不适用于符合金融工具定义的加密资产。永续合约属于衍生品,因此属于MiFID II金融工具,仅持有MiCA牌照的交易所无法提供此类产品。我们的MiCA持牌交易所列表展示了哪些交易所持有现货牌照。
欧洲证券与市场管理局(ESMA)在2026年2月24日的公开声明中表示,被宣传为永续合约的产品可能落入各国差价合约(CFD)产品干预措施的范围。产品名称、资金费率机制及在交易所交易均不改变这一评估。
CFD的定性带来了ESMA自2018年起引入的散户保护措施,各国监管机构已将其永久化。
- 杠杆上限: 零售客户持有的加密货币CFD杠杆上限为2:1。
- 强制平仓: 当账户保证金降至所需最低保证金的50%时,持仓将被强制平仓。
- 负余额保护: 损失不得超过账户资金。
- 禁止激励措施: 禁止提供存款奖励及交易奖励。
- 风险警示: 公司必须公布亏损零售账户的占比。
交易所仍在宣传更高的杠杆。Kraken通过其获得CySEC许可的实体提供欧洲经济区(EEA)最高10x的杠杆,OKX于2026年4月15日推出了X-Perps,通过适当性测试的客户最高可获得10x的杠杆。Coinbase于2026年3月开放了欧盟期货交易。
OKX与Coinbase推出带有资金费率的五年期合约,旨在将其归类为期货而非CFD。ESMA尚未公开对该结构表态,因此零售客户使用超过2:1的杠杆仍存在监管风险。请参阅我们的欧洲加密货币期货平台指南进行交易所对比。
各国监管机构还增加了各自的监管层级。西班牙国家证券市场委员会(CNMV)在2023年7月的决议中将其保证金限制扩展至其他杠杆产品,包括期货,详情请参见我们的西班牙交易所指南。欧盟委员会的MiCA审查咨询正在征询加密货币永续合约是应纳入MiCA还是继续受MiFID II监管。
英国
英国金融行为监管局(FCA)自2021年1月6日起禁止向散户消费者销售、推广和分销加密货币衍生品。该禁令涵盖期货、期权和差价合约(CFD),因此英国散户交易者无法合法在任何交易所交易永续合约。
该禁令在FCA部分重新开放后仍然有效。散户投资者于2025年10月8日重新获得了加密货币ETN的准入,但衍生品禁令依然存在。FCA的新加密资产监管制度将于2027年10月25日生效,并将继续审查散户对加密货币衍生品的准入。
专业客户身份是合法使用杠杆的唯一途径。Kraken通过百慕大监管实体仅向专业客户提供英国期货交易,此类客户将放弃英国投资者保护及金融申诉专员服务的权利。
亚太地区监管机构如何对待加密货币永续合约
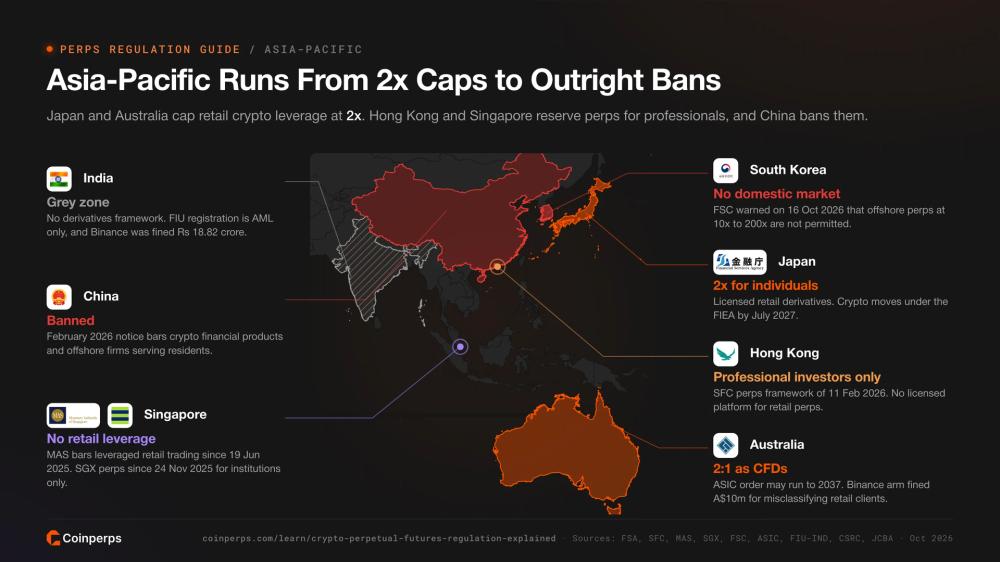
如果您居住在亚太地区,您的交易权限从日本受监管的2x市场到中国大陆的全面禁令不等。仅限专业投资者准入是最常见的中间方案。
日本
日本允许通过金融厅(FSA)注册的公司向散户提供加密货币衍生品,但个人杠杆上限为2x。日本国会于2026年7月15日通过了一项法案,将加密货币从《支付服务法》移至《金融工具与交易法》,增加了内幕交易规则,并将于2027年7月全面生效。
香港与新加坡
香港证监会于2026年2月11日发布了永续合约框架,将其限制在持牌平台上的专业投资者范围内。抵押品必须为法币、香港金管局监管的稳定币或代币化存款,平台必须在24小时内报告任何自动去杠杆事件。
新加坡禁止持牌公司根据2025年6月19日生效的MAS指引向散户客户提供加密货币杠杆交易。新加坡交易所(SGX)于2025年11月24日推出了比特币和以太坊永续合约,但仅面向机构、认可投资者和专家投资者。
韩国、印度及中国大陆
韩国交易所不提供加密货币衍生品。2026年10月16日,韩国金融服务委员会(FSC)警告称,提供10x至200x杠杆的离岸永续合约(涉及韩国股票和加密货币)不被允许,并表示将对相关案件进行调查。
印度尚未建立加密货币衍生品框架。金融情报局(FIU)注册仅为反洗钱要求,未注册的离岸交易所被屏蔽,其中Binance于2024年被处以18.82卢比的罚款。
中国大陆于2026年2月取代了2021年的禁令,发布了更严格的通知。该通知禁止加密货币金融产品交易,并禁止离岸公司以任何形式为国内用户提供服务,这决定了我们中国交易所指南中的所有选项。
澳大利亚
澳大利亚将大多数散户加密货币永续合约视为差价合约(CFD)。澳大利亚证券与投资委员会(ASIC)的产品干预令将加密货币CFD杠杆上限设为2:1,2026年10月12日开启的咨询提议将该令延长至2037年,并将数字资产结算的CFD纳入监管范围。
ASIC还追究了开户流程中的失职行为。联邦法院于2026年3月裁定Binance前当地衍生品部门支付A$1000万,因其将524名散户客户错误归类为机构客户,并剥夺了他们的杠杆保护。
中东、拉丁美洲及离岸金融中心的永续合约监管规则
多个新兴金融中心的交易者现可使用本地持牌永续合约,零售杠杆限制通常比欧洲宽松。其他地区则禁止此类产品,或警告离岸牌照不授予其服务本地居民的权利。
阿拉伯联合酋长国
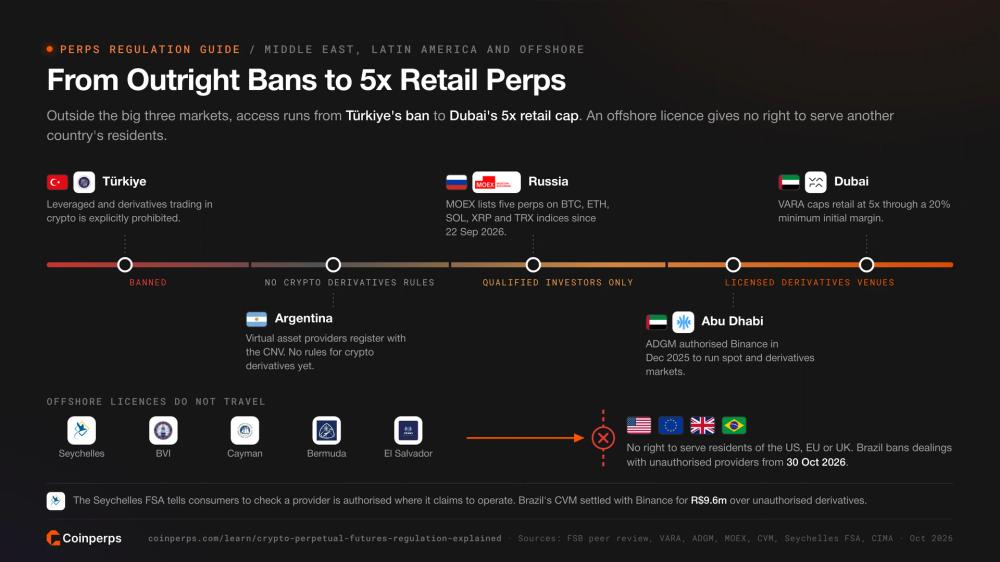
迪拜拥有除美国和欧盟外最成熟的永续合约监管制度。VARA的衍生品规则手册将散户投资者的杠杆上限设为5x,并要求最低20%的初始保证金。阿布扎比全球市场(ADGM)于2025年12月授权Binance运营现货和衍生品市场。持牌本地交易所选项请参见我们的阿联酋交易所指南。
俄罗斯与土耳其
俄罗斯仅允许合格投资者交易加密货币衍生品。莫斯科交易所于2026年9月22日推出了五种永续合约,涉及比特币、以太坊、Solana、XRP和Tron指数,以卢布结算且不交割实物币。俄罗斯交易所指南涵盖了适用于其他人的现货规则。
根据金融稳定委员会(FSB)的同行评审,土耳其明确禁止涉及加密资产的杠杆交易及衍生品交易。
拉丁美洲
巴西将离岸永续合约视为授权问题。巴西证券委员会(CVM)于2024年与Binance就未经授权的衍生品业务达成和解,处以$9.6百万雷亚尔的罚款,央行规则自2026年10月30日起禁止与未经授权的提供商进行交易。阿根廷已注册虚拟资产提供商,但尚未为加密货币衍生品制定规则。
离岸许可中心
许多大型永续合约交易所在塞舌尔、英属维尔京群岛、开曼群岛、百慕大或萨尔瓦多持有牌照。这些牌照仅规范公司在注册地的运营,并不赋予其服务美国、欧盟或英国居民的权利。
塞舌尔金融服务管理局(FSA)提醒消费者核实提供商是否在其声称运营的司法管辖区获得授权。Bybit和Binance Futures的受限国家列表展示了这一结果。
各国加密永续合约零售杠杆限制
您的最高杠杆由您的居住国家和客户类别决定。交易所营销页面通常展示专业投资者的限额,大多数零售交易者无法使用。
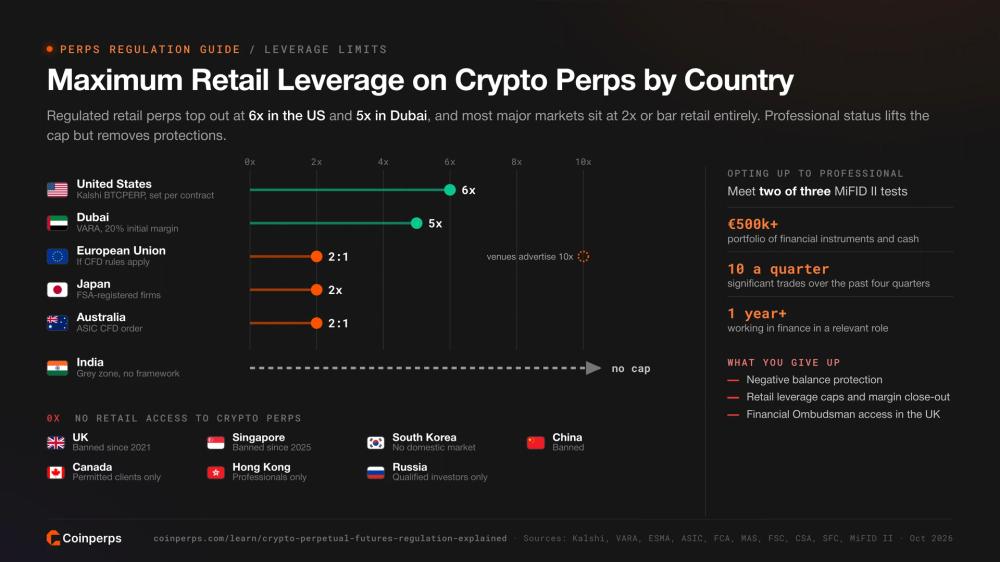
司法管辖区 | 零售用户加密永续合约准入 | 零售最高杠杆 | 主要规定 |
|---|---|---|---|
美国 | 是,在 CFTC 注册的交易所 | 按合约设定;Kalshi 为6x | 《商品交易法》 |
加拿大 | 否;仅限合格客户 | 交易平台无杠杆 | CSA 工作人员通知21-332 |
欧盟 | 是,通过 MiFID II 公司 | 如产品为差价合约,则为2:1 | 各国差价合约措施 |
英国 | 无 | 禁止 | FCA COBS 22.6 |
日本 | 是,FSA 注册公司 | 2x | FIEA |
香港 | 仅限专业投资者 | 无零售访问 | SFC 框架 |
新加坡 | 无 | 禁止零售用户 | MAS PS-G03 |
韩国 | 无 | 无国内市场 | FSC 政策 |
澳大利亚 | 是,作为差价合约 | 2:1 | ASIC 产品干预令 |
印度 | 未受监管的灰色地带 | 无法定上限 | 无框架 |
中国大陆 | 无 | 禁止 | 2026年中国人民银行牵头发布的通知 |
迪拜 | 是,VARA 许可公司 | 5x | VARA 第五部分规则手册 |
俄罗斯 | 仅限合格投资者 | 无零售访问 | 俄罗斯央行规定 |
专业或可选专业身份会提高这些限额。根据MiFID II规定,您必须满足以下三项测试中的两项:投资组合规模(超过50万欧元)、交易频率(过去一年每季度进行十笔重大交易)以及相关工作经验。选择升级将取消负余额保护和零售杠杆上限。
如何检查永续合约交易所是否持有适用于您的牌照
只有当牌照涵盖衍生品且适用于您的居住国时,才能保护您。在存款前,请查询官方注册信息。
- 美国: 在 NFA 的BASIC 数据库中查询交易所及其经纪商。
- 欧盟: 查询授权 MiFID II 公司的国家监管机构,如 CySEC 或 MFSA,并查询 ESMA 的MiCA 注册以获取现货服务。
- 英国: 搜索FCA 金融服务登记册及 FCA 警示名单。
- 迪拜: 搜索 VARA 的公共注册,并确认牌照包含衍生品业务。
去中心化永续合约交易所的法律适用
去中心化永续合约交易所并不免于衍生品法律的约束,大多数通过屏蔽受限国家的用户来保护自身。使用 VPN 绕过这些屏蔽将违反其条款,并使您失去法律追索权。
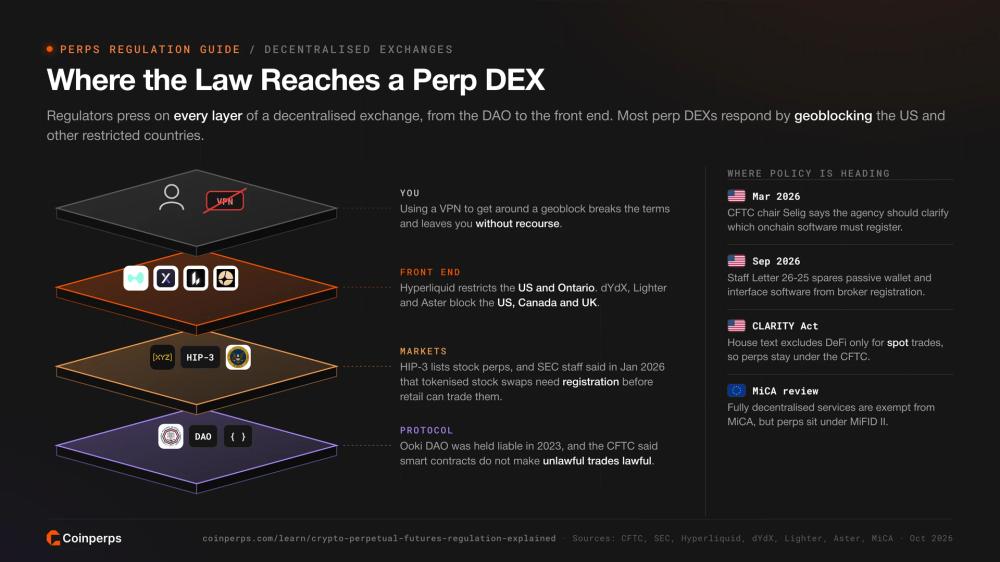
CFTC 于2023年确立了美国的持仓立场。在Ooki DAO 案中,联邦法院裁定 DAO 可作为非法人团体承担责任。同年,CFTC 与Opyn、ZeroEx 和 Deridex达成和解,并驳回了「智能合约促成的非法交易可合法化」的观点。
前端现已默认限制访问。Hyperliquid 的条款将美国或安大略省居民视为受限人员,并禁止使用 VPN,dYdX则屏蔽了美国、加拿大和英国。美国居民可阅读如何在美国使用 Hyperliquid,Hyperliquid 受限国家列表显示了其他被屏蔽的国家。
由开发者部署的市场引发了证券问题。Hyperliquid的HIP-3允许第三方上市股票和大宗商品的永续合约,SEC工作人员于2026年1月警告称,基于股票的代币化证券掉期在未注册的情况下不得向普通散户投资者提供。
美国政策正朝着为去中心化永续合约划定空间的方向发展,但尚未明确授权。CFTC主席Mike Selig于2026年3月表示,CFTC应明确哪些链上软件系统需要注册。工作人员函件26-25免除了被动钱包和接口软件的经纪商注册要求,前提是其将用户连接至已注册的交易所。
国会尚未为永续合约开辟例外空间。众议院版本的《CLARITY 法案》仅将 DeFi 协议的现货交易排除在外,因此链上永续合约仍属于 CFTC 管辖范围。
欧洲尚未明确这一问题。MiCA 豁免了完全去中心化方式提供的服务,但永续合约仍受 MiFID II 管辖,欧盟委员会的审查咨询探讨了何种协议不属于完全去中心化。顶级去中心化永续合约交易所页面对主要交易所进行了排名。
加密永续合约监管的未来变化
随着监管机构将永续合约纳入本土监管并挤压无牌照的离岸平台,预计杠杆将降低,持牌交易所将增多。未来一年内的多个关键期限将决定您的交易选择。
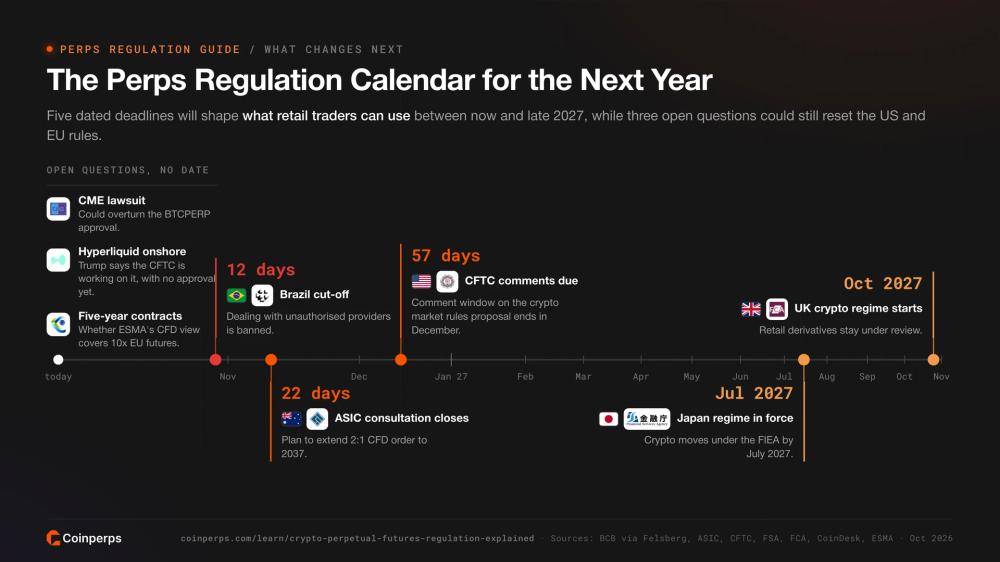
- 美国规则制定: CFTC关于加密货币市场的提案意见征集将于2026年12月截止,CME的诉讼可能仍会推翻BTCPERP的批准。
- Hyperliquid在美国: 特朗普总统于2026年8月表示,CFTC正努力将Hyperliquid引入美国市场,但目前尚无授权。
- 欧盟分类: 出售10x倍杠杆的五年期合约的交易所,正在等待 ESMA 关于 CFD 规定是否适用于它们的明确意见。
- 巴西截止日期: 与未经授权的虚拟资产提供商进行交易将于2026年10月30日起被禁止。
- 澳大利亚延期: ASIC关于延长其CFD令的咨询将于2026年11月9日截止。
- 日本与英国: 日本新制度将于2027年7月全面生效,英国制度则于2027年10月25日开始实施。
受监管的交易所也将对您提出更多要求。预计将有适当性测试、完整的 KYC 以及公布的亏损统计数据,同时愿意接受严格监管国家用户的离岸交易所将减少。
总结
加密永续合约监管现已形成明确框架。美国允许受监管的永续合约,杠杆限制在个位数;欧盟将其推向 CFD 制度;亚洲则混合采用2x倍杠杆上限和仅限专业人士的准入。
在交易前,请查询交易所在您所在国家的牌照注册信息,确认您的客户类别的杠杆限制,并阅读交易所的受限国家列表。离岸牌照或 DeFi 前端并不能使永续合约在您的居住地合法化。


