2026 年加密货币永续合约统计数据 2026
探索 2026 加密货币永续合约的最新统计数据,涵盖成交量、爆仓、去中心化交易所市场份额及美国新监管的永续合约。

- 杠杆主导一切: 永续合约在 2025 年处理了约 61.7 万亿的交易量,且在活跃日仍保持超过 1000 亿美元的清算量,使衍生品牢牢掌控加密货币的价格发现。
- 美国加入市场: CFTC 于 2026年5月 批准 Kalshi 和 Coinbase 在岸上市永续合约,结束了美国交易者多年来无法参与该资产类别的局面。
- 链上永续合约保持稳固: 去中心化交易所在截至 2026年10月 的 30 天内处理了约 6250 亿美元的成交量。Hyperliquid 单平台生态系统贡献了约 2400 亿美元。
2026 年末的市场与一年前的狂热行情大相径庭。比特币在深度回调后交易价格接近 $84,500,但永续合约交易所的杠杆成交量依然巨大。美国监管机构也终于允许该产品在岸交易。
本指南汇集了 CoinGlass、The Block、DefiLlama 及 Coinperps 仪表盘的最新数据,涵盖衍生品总成交量及爆仓记录、去中心化与中心化交易所之争、实物资产合约及美国历史上首批 CFTC 批准的永续合约。
探索当今市场的关键数据。⬇️
10大加密永续合约统计数据(2026)
我们的研究团队在 2026年10月 的第一周审核了以下所有数据。实时数据来自 Coinperps 仪表盘、CoinGlass、The Block 及 DefiLlama,确保每项统计数据与当前市场挂钩,而非过时的周期数据。
当仪表盘数据不一致时,我们会与 CoinGecko 发布的研究及交易所原始披露数据进行核对。最终呈现的是一个经过验证的快照,展示杠杆、流动性及市场份额在当前衍生品市场的分布情况。
1. 永续合约一年内处理了 61.7 万亿美元的交易量
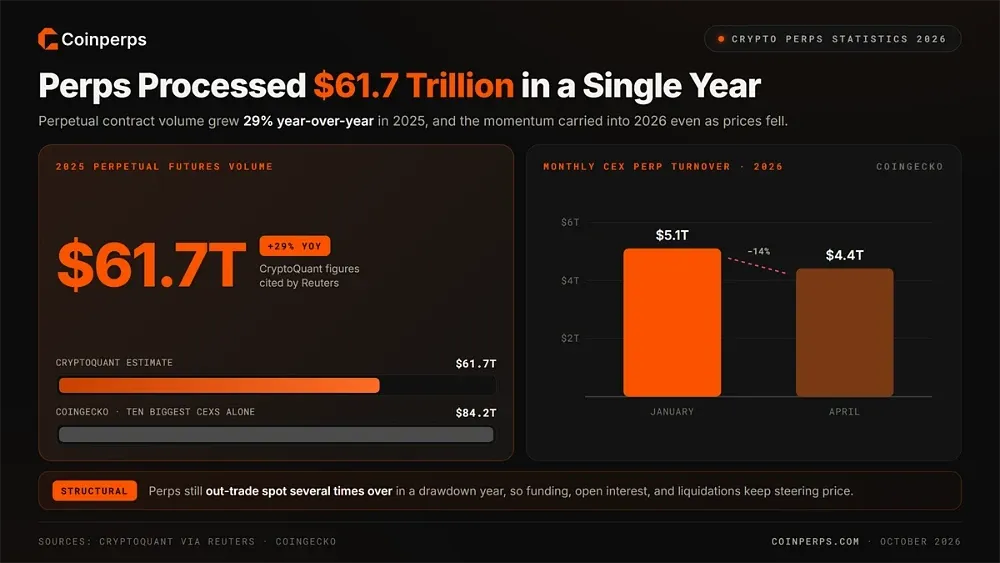
根据 路透社 引用的 CryptoQuant 数据,永续合约在 2025 年产生了约 61.7 万亿美元的成交量,同比增长 29%。CoinGecko 更广泛的交易所样本数据显示,仅十大中心化交易所的成交量就高达 84.2 万亿美元。
尽管价格下跌,这一势头在 2026 年依然持续。CoinGecko 2026 年加密永续合约报告 显示,1 月中心化永续合约月成交量为 5.1 万亿美元。到 4 月,随着回调加深及投机热情降温,该数字降至 4.4 万亿美元。
其意义在于结构性而非周期性。在回调年,永续合约的交易量仍数倍于现货市场,因此资金费率、持仓量 变化及爆仓集群继续影响整个资产类别的短期价格走向。
2. 比特币永续合约在 33% 回调中未被击垮
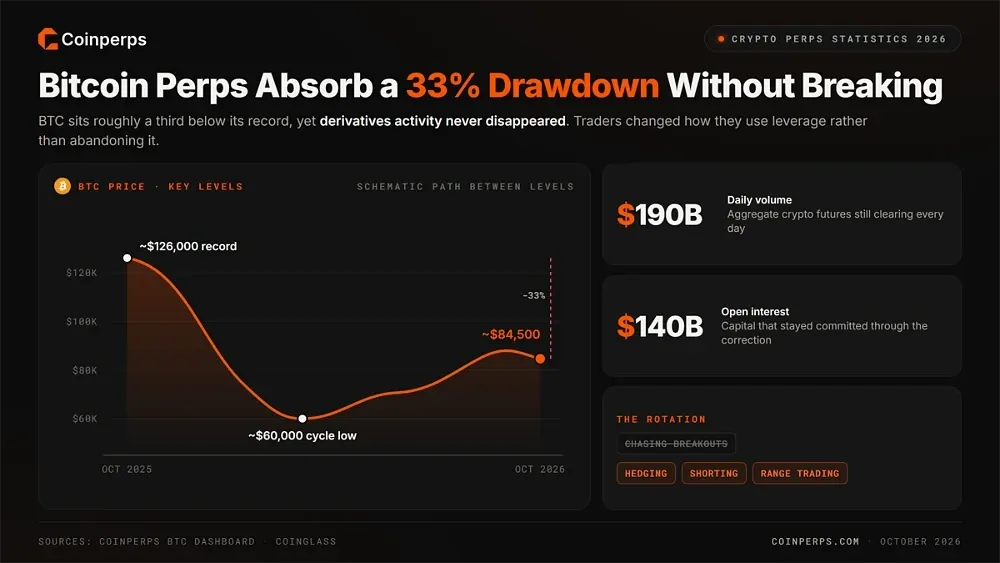
Coinperps 比特币永续合约仪表盘 的最新数据显示,BTC 在 2026年10月 初价格接近 $84,500,较十二个月前创下的略高于 $126,000 的纪录下跌约三分之一。比特币在第三季度反弹前触及约 $60,000 的周期低点。
衍生品活动并未消失。根据 CoinGlass 的数据,整体加密货币期货每日成交量仍接近 1900 亿美元,持仓量约为 1400 亿美元。交易者并未放弃杠杆,而是从追涨转向对冲、做空及区间交易。
3. Binance 控制逾三分之一的中心化期货流量
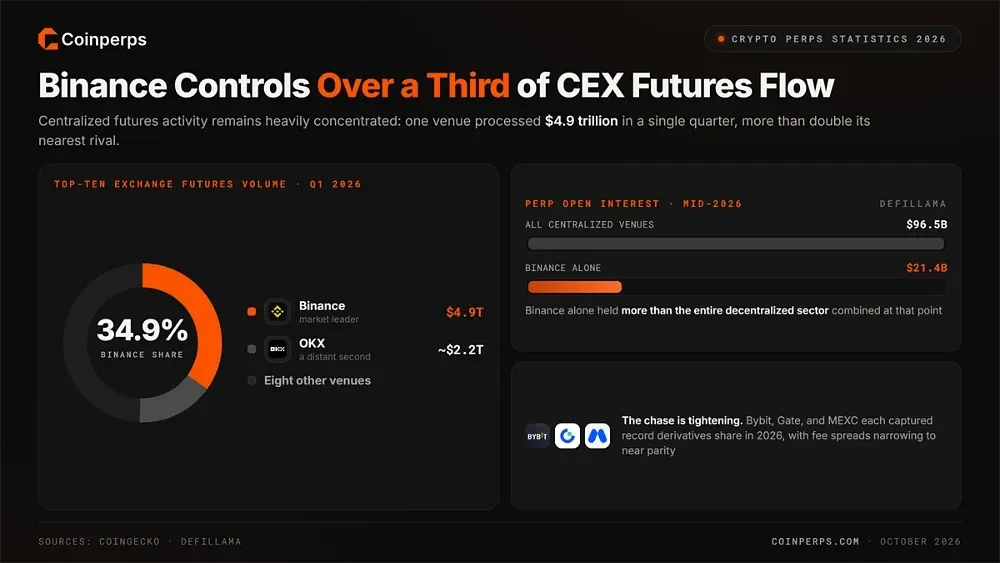
中心化期货交易活动仍然高度集中。CoinGecko 数据显示,Binance 在 12026 季度处理了约 4.9 万亿美元的期货成交量,相当于前十大交易所总量的 34.9%。OKX 以接近 2.2 万亿美元的季度成交量位居第二,差距较大。
持仓量也呈现类似的不平衡。DefiLlama 在 2026 年中发布的数据显示,中心化交易所的永续合约持仓量约为 965 亿美元。Binance 单平台持仓量达 214 亿美元,超过当时整个去中心化市场的总和。
市场领导者身后的竞争正在加剧。Bybit、Gate 及 MEXC 在 2026 年波动的几个月中均获得了创纪录的衍生品市场份额。我们的 交易所对比工具 也显示,它们之间的手续费差距已缩小至接近持平。
2026年8月. 4 创下史上最大单日空头挤压
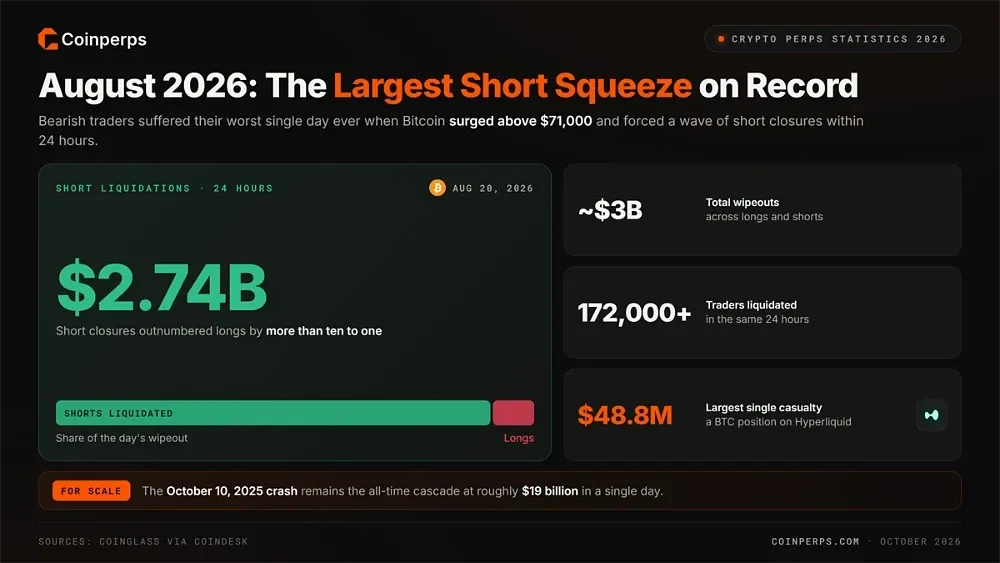
空头交易者在 2026年8月20日 遭遇史上最惨重的单日亏损。比特币飙升至 $71,000 以上,并在 24 小时内强制平仓近 27.4 亿美元的空头爆仓,根据 CoinDesk 报道的 CoinGlass 数据。
总爆仓金额接近 30 亿美元,涉及超过 172,000 名交易者,空头平仓数量是多头的十倍以上。最大的单笔爆仓发生在 Hyperliquid 上,一笔价值 4880 万美元的比特币持仓在挤压加速的那一小时内被强制平仓。
相比之下,2025年10月10日 的崩盘仍是史上最大规模的爆仓事件,单日爆仓金额约为 190 亿美元。交易者现在使用我们的 比特币爆仓热力图 来识别可能形成的下一个止损狩猎点。
5. 多头爆仓与负资金费率主导回调
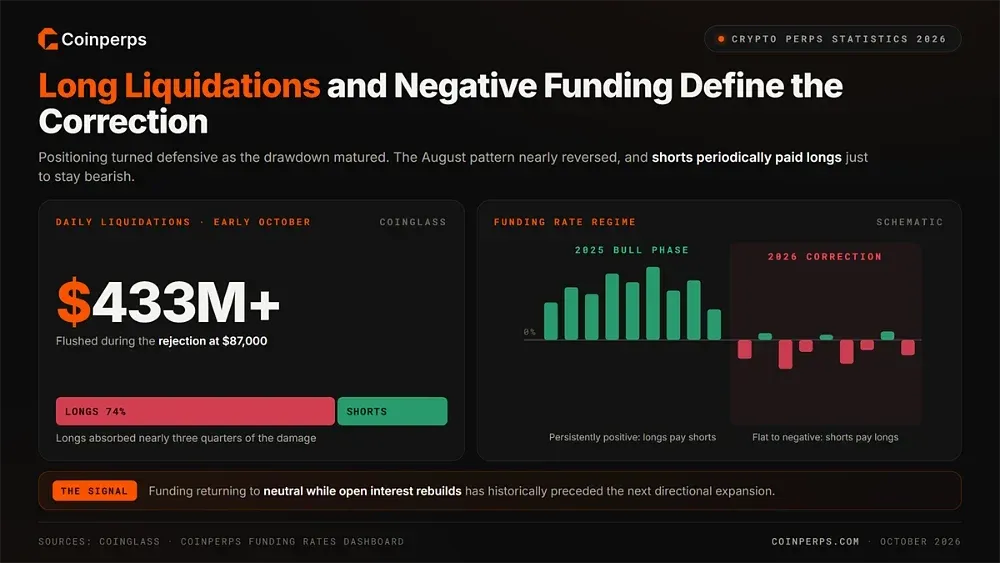
随着回调趋于成熟,持仓转向防御。在 10 月初价格触及 $87,000 后回落时,CoinGlass 记录到每日爆仓金额超过 4.33 亿美元。多头承担了 74% 的损失,几乎逆转了 8 月空头主导的挤压行情。
Coinperps 资金费率仪表盘 反映出同样的谨慎情绪。主要资产长期处于平稳或负资金费率状态,取代了 2025 牛市阶段持续的正资金费率,意味着空头需定期向多头支付费用以维持看跌持仓。
这种环境下,多空比 比价格本身更为重要。当资金费率回归中性且持仓量重新积累时,这一模式在历史上往往预示着市场下一阶段的方向性扩展。
6. 去中心化与中心化期货成交量比例从历史高点回落
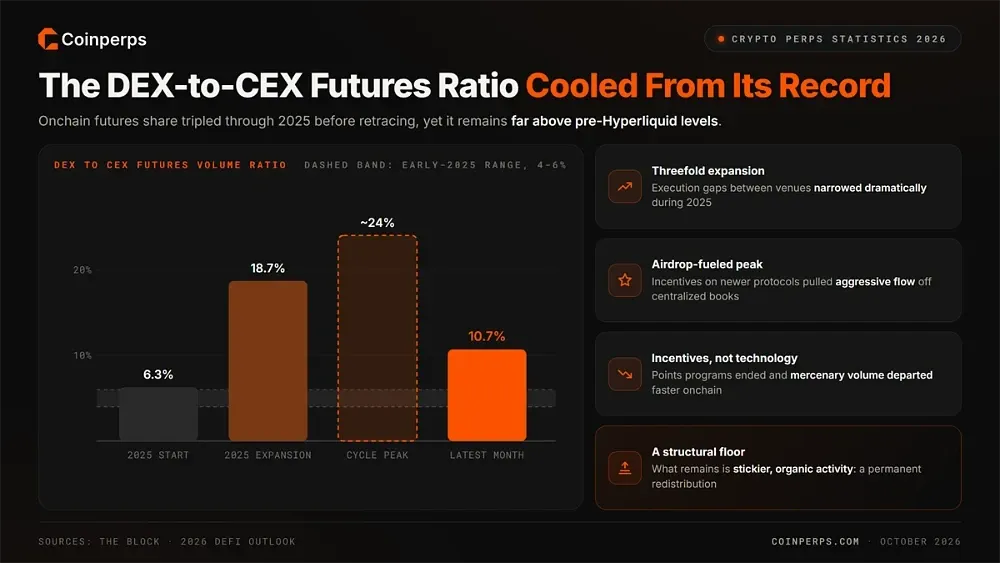
The Block 的 去中心化与中心化期货成交量对比图 揭示了 2026 年的一个意外逆转。链上期货份额在 2025 年增长了两倍,随后显著回落,但仍远高于 Hyperliquid 出现前的水平。
过去 24 个月的比例变化如下:
- 2025 年扩张:The Block 的 2026 年去中心化金融展望 报告显示,该比例从 6.3% 上升至 18.7%,增长了两倍,因交易所间的执行差距大幅缩小。
- 2025 年末高点:在周期高点时,该比例约为 24%,当时新协议的空投激励将激进的交易流量从中心化订单簿吸引至链上。
- 2026 年回落:最新的月度数据已降至约 10.7%,因链上激励驱动的成交量消失速度快于中心化交易所。
- 结构性底部:尽管回落,去中心化份额仍远高于 4 至 6% 的早期 2025 水平,证实这是永久性的重新分配而非暂时性热潮。
这一回落更多反映了激励而非技术问题。积分计划结束,投机性成交量流失。留在 去中心化永续合约交易所 的交易活动更为稳定且有机。
7. 永续 DEX 30 天成交量稳定在 6250 亿美元附近
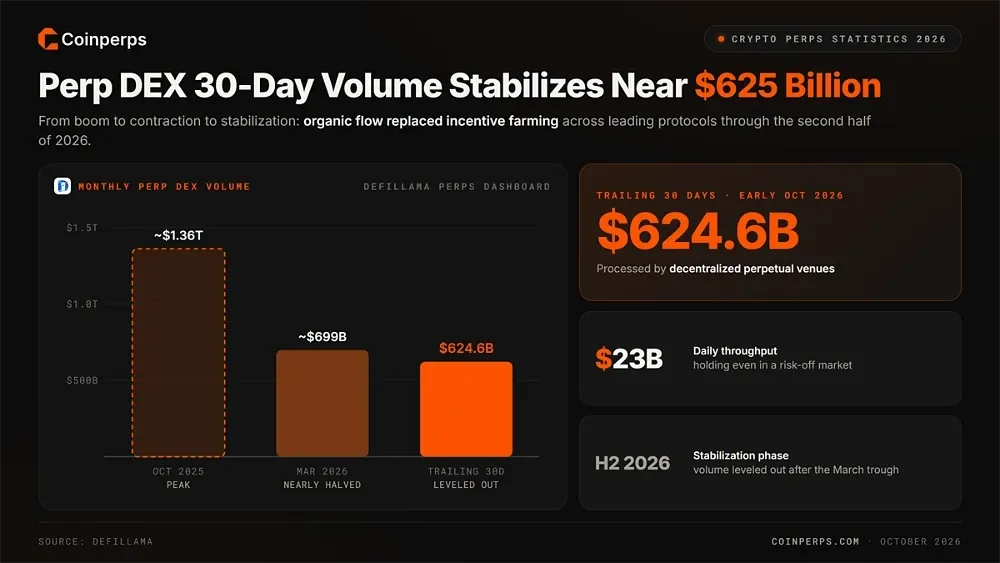
根据 DefiLlama 永续合约仪表盘 的数据,去中心化永续合约交易所在截至 2026年10月 初的过去 30 天内处理了约 6246 亿美元的成交量。即使在风险规避的市场中,日均成交量仍保持在 230 亿美元左右。
长期趋势经历了从繁荣到收缩再到稳定的过程。月成交量在 2025年10月 达到 1.36 万亿美元的峰值,到 2026年3月 降至约 6990 亿美元,随后在下半年趋于稳定,因有机交易流取代了领先协议的激励挖矿。
8. Hyperliquid 成交量仍接近其最接近的链上竞争对手的 4x
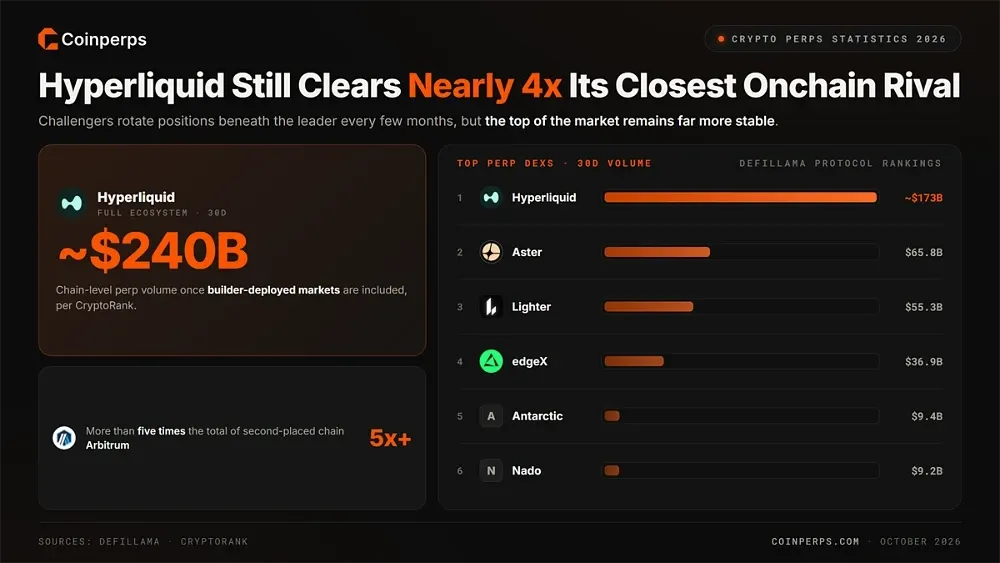
DeFiLlama 的协议排名显示,链上流动性继续向少数赢家集中。在整个2026期间,挑战者每隔几个月就会在领先者之下轮换位置,但市场的顶端仍然保持着更高的稳定性。
目前按30天成交量排名的顶级去中心化交易所为:
- Hyperliquid: ~1730亿
- Aster: 658亿
- Lighter: 553亿美元
- edgeX: 369亿美元
- Antarctic: 94亿美元
- Nado: 92亿美元
从链层面衡量,CryptoRank 数据显示,在纳入构建者部署的市场后,完整的 Hyperliquid 生态系统在30天永续合约成交量接近2400亿美元。这一数字是排名第二的 Arbitrum 总量的五倍以上。
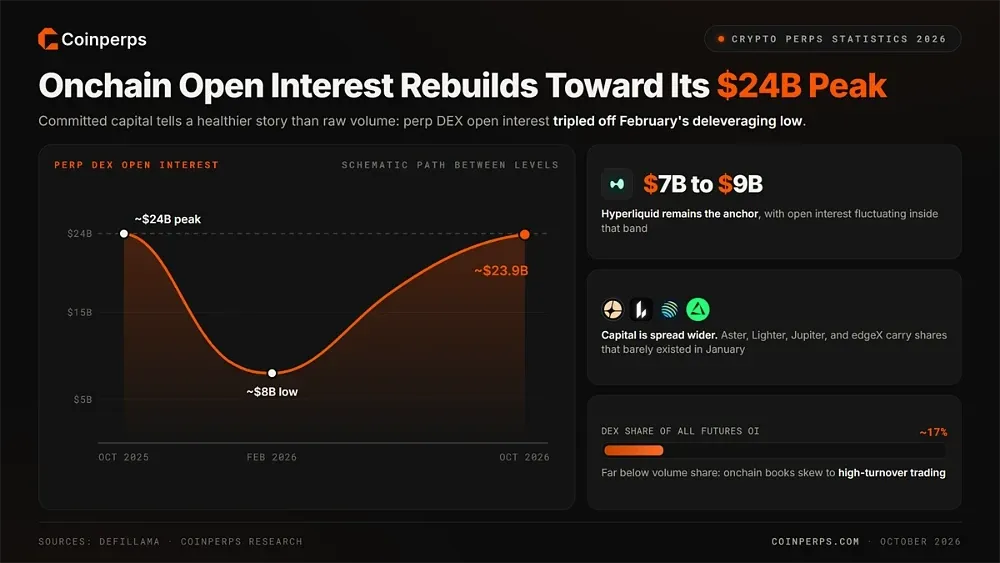
9. 链上持仓量重建接近240亿美元峰值
相较于原始成交量,已投入的资金展现出更健康的态势。永续 DEX 持仓量在2025年10月达到近240亿美元的峰值,在2月去杠杆低点期间跌至约80亿美元,此后已重建至约239亿美元。
资金的分布也比之前更为广泛。Hyperliquid 仍然是核心,其持仓量在70亿至90亿美元之间波动。Aster、Lighter、Jupiter 和 edgeX 如今持有的份额在上次 Coinperps 审计(1月)时几乎不存在。
即便如此,去中心化交易所在整体加密期货持仓量中仅占约17%,远低于其成交量份额。这一差距表明,链上订单簿倾向于高周转率交易,而长期机构持仓仍然青睐中心化保证金基础设施。
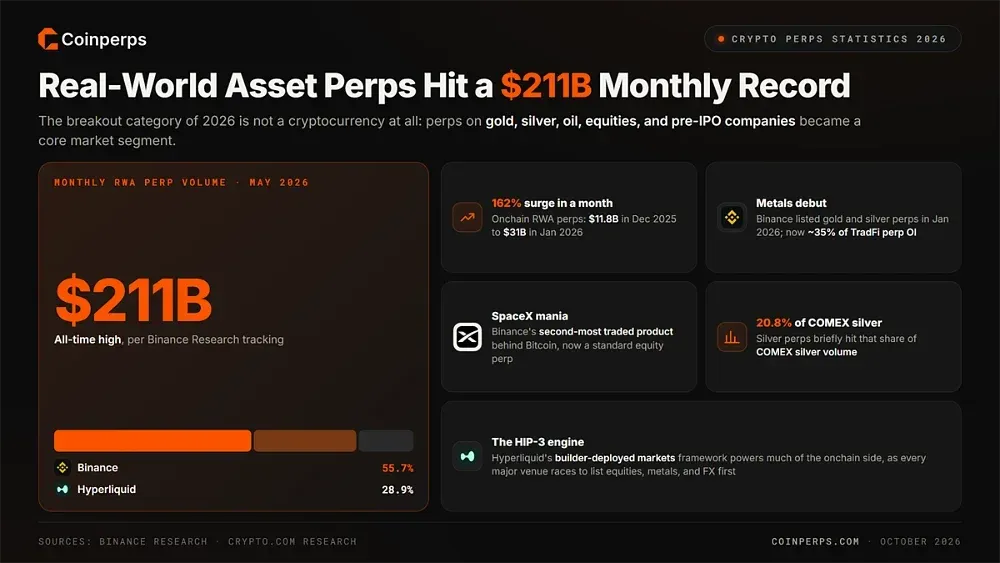
10. 实物资产永续合约月成交量创下2110亿美元新高
2026年最具突破性的产品类别并非加密货币。追踪黄金、白银、石油、股票及 Pre-IPO 公司的永续合约今年已发展成为核心市场板块。
实物资产永续合约繁荣的关键里程碑包括:
- 创纪录月份:实物资产永续合约月成交量在2026年5月达到2110亿美元的历史新高,根据 Binance Research 的数据,Binance 占55.7%的份额,Hyperliquid 占28.9%。
- 162%的增长:Crypto.com Research数据显示,链上实物资产永续合约成交量从2025年12月的118亿美元跃升至2026年1月的310亿美元。
- 金属首秀:Binance 于2026年1月上线了首批黄金和白银永续合约,该交易所目前约占所有 TradFi 永续合约持仓量的35%。
- SpaceX 热潮:Binance 报告称,其 SpaceX 永续合约已成为该交易所仅次于比特币的第二大交易产品,从 Pre-IPO 合约过渡为纳斯达克上市后的标准股票永续合约。
- COMEX 竞争:白银永续合约成交量一度达到 COMEX 白银成交量的20.8%,显示加密原生平台正在从传统商品市场分流真实交易量。
- HIP-3引擎:Hyperliquid 的构建者部署市场框架为链上大部分交易提供动力,我们在去中心化永续合约统计报告中进行了详细解析。
实物资产合约为永续合约模式提供了超越加密市值上限的最清晰路径。如今,每家主要交易所都在争相率先上线股票、金属和外汇交易对。
什么是加密货币永续合约
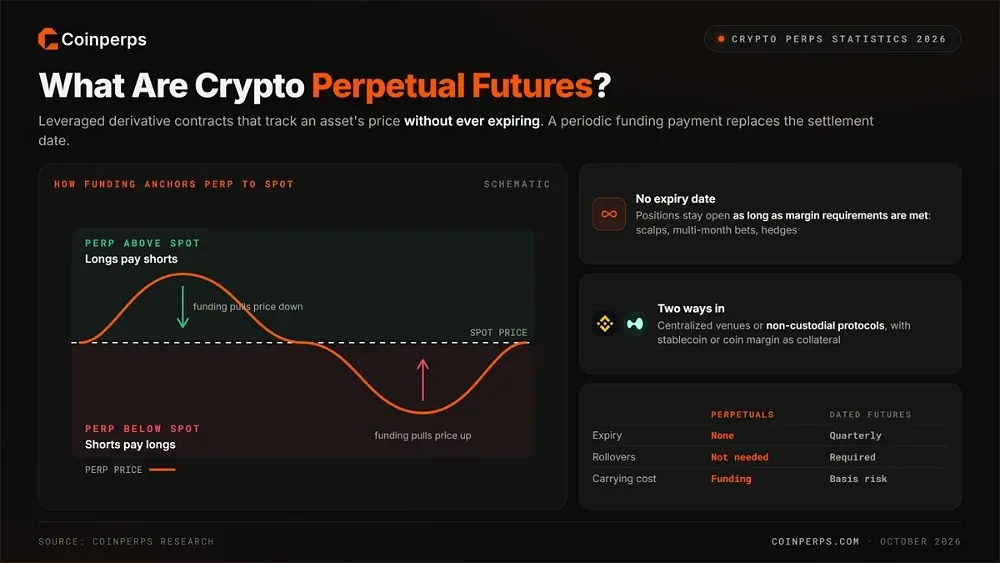
加密货币永续合约是一种杠杆衍生品合约,追踪标的资产价格且无到期日。多空双方定期支付的资金费率使合约价格锚定现货价值,取代了传统期货与指数挂钩的结算日。
交易者可通过中心化交易所(如 Binance)或非托管协议(如 Hyperliquid)进行交易,并以稳定币或币本位保证金作为抵押。只要满足保证金要求,持仓即可长期开放,支持高频交易、数月的方向性押注及投资组合对冲。
与有到期日的期货相比,这一差异对策略影响重大。季度合约需滚动持仓并承担基差风险。永续合约消除了这一摩擦,但引入了持续的资金费率成本。我们的永续合约与标准期货对比详解了各自适用的场景。
加密永续合约的优缺点
永续合约为杠杆交易提供了相当大的灵活性,但同样的机制在风险失控时也可能迅速耗尽账户资金。
美国监管下的永续合约正式登场
2026最大的结构性变革发生在华盛顿,而非交易所。在海外流亡多年后,永续合约首次可以在美国商品期货交易委员会(CFTC)注册的美国交易所合法交易。
CFTC 批准时间线
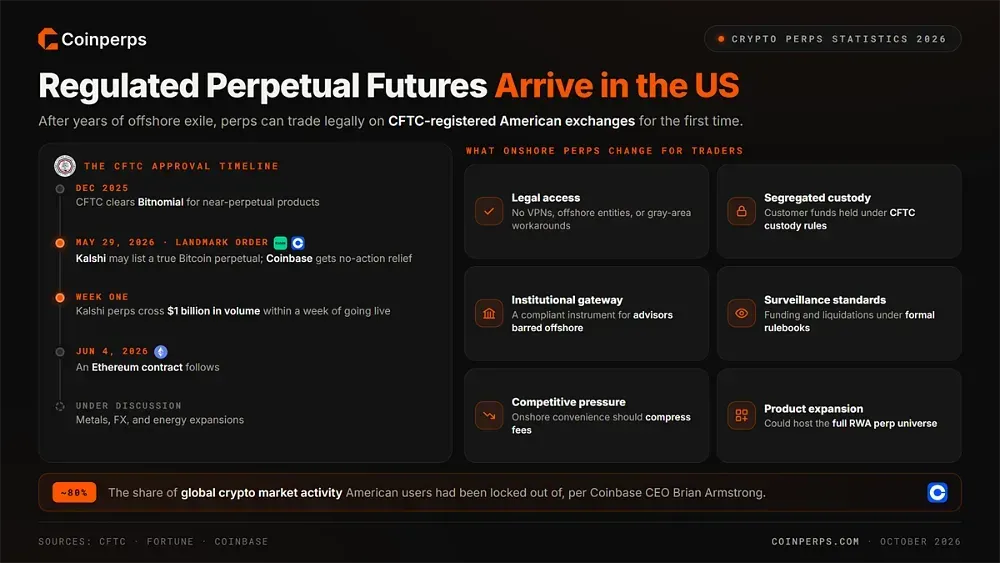
在领导层更替后,势头迅速增强。CFTC 于2025年12月批准了 Bitnomial 的近永续产品,随后在2026年5月29日发布了具有里程碑意义的命令。该决定允许Kalshi上市真正的比特币永续合约,同时为 Coinbase 的数字商品衍生品提供了无异议函。
采用速度超出预期。《财富》报道称,Kalshi 成为首家获准提供该产品的美国公司,其永续合约上线一周内成交量便突破 10 亿美元。以太坊合约于6月4日随后推出,金属、外汇及能源产品的扩展也已在监管讨论中。
对于Coinbase Futures而言,这一监管放宽使其能够进入 CEO Brian Armstrong 所描述的全球加密市场约80%的活动领域,这些领域此前一直将美国用户拒之门外,如今永续合约和期权已纳入其国内产品体系。
美国本土永续合约为交易者带来的变化
将这一资产类别纳入 CFTC 监管,改变了美国参与者的实际情况,从托管保护到市场结构,均以离岸交易所无法提供的方式实现。
美国监管永续合约带来的最重要变化包括:
- 合法准入:美国居民终于可以无需 VPN、离岸实体或灰色手段交易永续合约,消除了困扰整整一代交易者的合规风险。
- 独立托管:受监管的清算要求客户资金必须遵循 CFTC 托管规则,直接解决了此前加密周期中交易所倒闭的问题。
- 机构准入:被禁止进入离岸交易所的养老金相关资金及注册顾问,如今有了合规的工具,扩大了加杠杆加密敞口的实际买家基础。
- 监管标准:指定合约市场必须监控操纵行为并披露机制,将资金费率计算和爆仓引擎置于正式规则之下,而非交易所自行决定。
- 竞争压力:离岸巨头如今需与本土便利性竞争,这将压缩手续费并迫使所有主要永续合约交易所提升透明度。
- 产品扩展:监管机构已在考虑推出金属、外汇及能源永续合约,表明美国监管框架未来可能涵盖全面的实物资产(RWA)永续合约市场。
目前离岸市场的成交量仍远超本土市场。即便如此,发展趋势已十分明确:永续合约正成为美国主流的受监管资产类别。
2027年加密货币永续合约市场预测
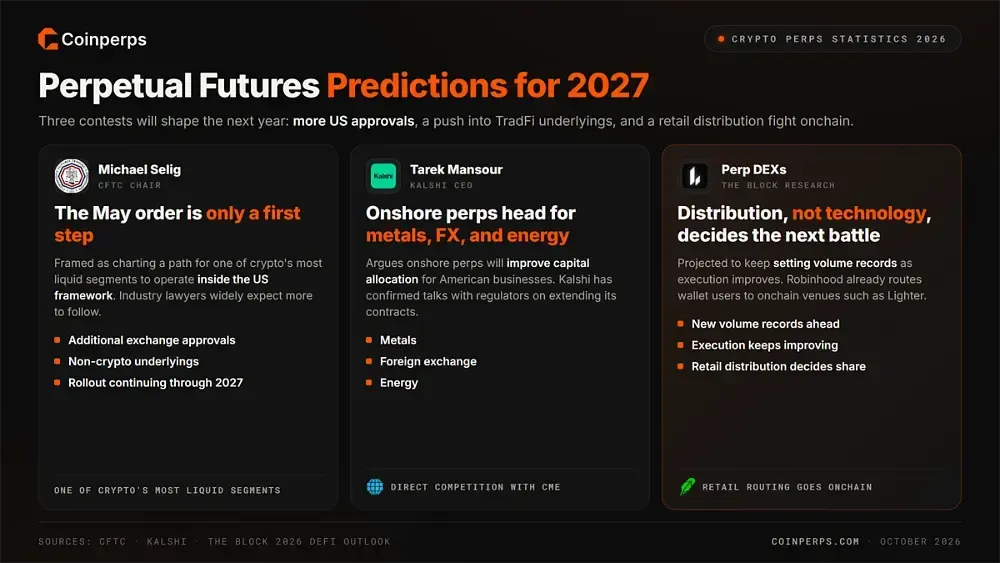
CFTC 主席 Michael Selig 将该机构 5 月的命令定位为仅仅是第一步,称其为加密货币最具流动性的领域之一绘制了在美国监管框架内运作的路径。业内律师普遍预计,到2027年,将有更多交易所获批,且非加密标的资产也将获准上市。
Kalshi CEO Tarek Mansour 认为,美国本土永续合约将改善美国企业的资本配置。该公司还确认已与监管机构展开讨论,拟将其合约扩展至金属、外汇及能源领域,这将使这些产品与芝商所(CME)的传统业务形成直接竞争。
去中心化市场面临着不同的竞争格局。《The Block》研究团队在其2026年 DeFi 展望报告中预测,随着执行效率的提升,永续 DEX 的成交量将持续刷新纪录。随着 Robinhood 已开始将钱包用户引导至 Lighter 等链上交易所,分析师认为,零售分销而非协议技术将决定下一阶段的市场份额争夺。
使用加密永续合约的风险
在2026年波动剧烈、宏观驱动的市场环境中,交易永续合约需要对杠杆保持真正的敬畏。强制平仓和持续的资金费率成本可能比许多新手预期的更快吞噬账户。
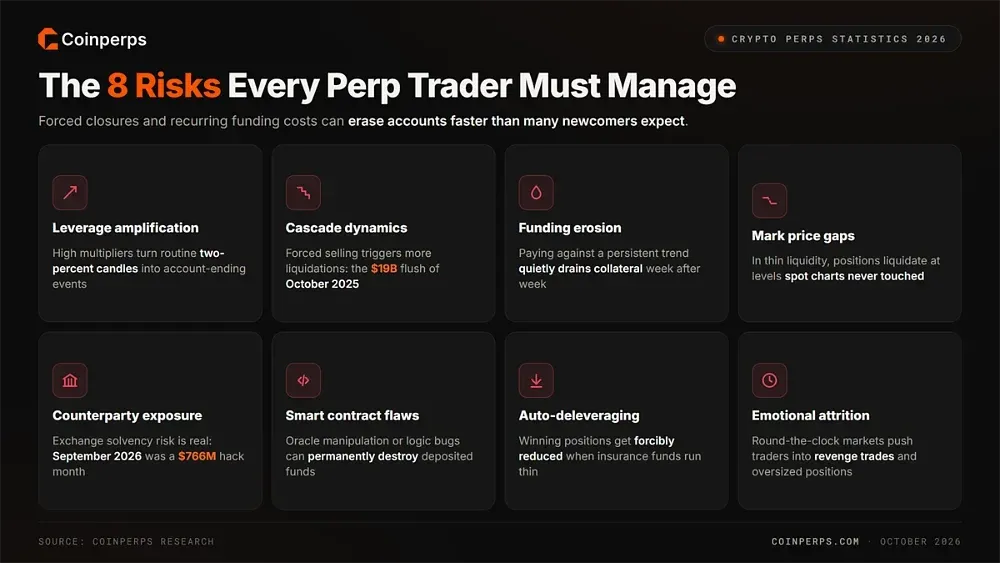
每位永续合约交易者必须管理的主要风险包括:
- 杠杆放大效应:高倍杠杆降低了触发保证金全额亏损所需的价格波动幅度,使得常规的 2% 涨跌幅对激进持仓而言可能成为账户终结事件。
- 连锁反应:集中爆仓价位会引发连锁反应,强制平仓进一步触发新的爆仓,这正是2025年10月年单日 190 亿美元爆仓潮背后的机制。
- 资金费率侵蚀:在持续单边行情中支付资金费率会悄然耗尽保证金,其成本往往超过原始交易逻辑的预期价值。
- 标记价格缺口:在流动性不足时,指数价格与标记价格之间的偏离可能导致持仓在现货图表未触及的价位被爆仓。
- 交易对手风险:存放在中心化交易所的保证金面临交易所偿付能力风险,而2026年9月年 7.66 亿美元的黑客攻击事件表明,安全漏洞依然真实存在。
- 智能合约漏洞:链上协议以代码风险取代了托管风险,预言机操纵或逻辑漏洞可能永久销毁存入的资金。
- 自动减仓:当保险基金不足时,盈利持仓可能被强制减仓,详见我们的指南《避免自动减仓》。
- 情绪消耗:全天候市场加上可见的浮亏可能促使交易者进行报复性交易和超出纪律计划的过度持仓。
总结
2026年的永续合约市场以艰难的方式证明了其韧性。在比特币下跌33%的情况下,该市场仍保持了巨大的成交量,并重建了持仓量,这一跌幅在早期周期中足以使市场陷入空洞。
前沿已发生转变。在评估衍生品市场的下一步发展时,美国监管批准、实物资产合约以及链上流动性的整合,如今比单纯的成交量纪录更为重要。
那些将实时资金费率、爆仓及持仓数据与严格风险管理相结合的交易者,才能在市场波动中生存并抓住下一轮扩张机遇。
常见问题
