Регулирование перпетуальных фьючерсов на криптовалюту: объяснение
Узнайте, как глобальное регулирование криптовалютных бессрочных фьючерсов объединяют обязательная процедура KYC, строгая геоблокировка и правоприменительные меры в отношении офшорных провайдеров.
Раскрытие информации: Coinperps может получать комиссию от партнерских ссылок без дополнительных затрат для вас. Обзоры основаны на независимом тестировании, узнайте, как мы тестируем.
- Северная Америка и Европа установили строгий юрисдикционный контроль, требуя обязательной регистрации бирж для регулирования криптовалютных бессрочных фьючерсов.
- Меньшие рынки, такие как ограничение Австралии в 2x и запрет Сингапура, подтверждают стремительный и решительный глобальный тренд на высокий уровень соответствия требованиям и ограничительные условия торговли.
- Дело CFTC против Ooki DAO подтвердило ответственность участников децентрализованных протоколов, вынудив их внедрить строгие меры геоблокировки против розничных пользователей.
Глобальный рынок криптовалютных деривативов, оцениваемый в триллионы долларов, сталкивается с растущими регуляторными вызовами, поскольку бессрочные фьючерсы с высоким кредитным плечом представляют значительные системные и потребительские риски. Юрисдикции пытаются адаптировать эти уникальные инструменты под существующие финансовые законы.
Ключевой нюанс заключается в региональных различиях: Северная Америка проводит запретительную политику через правоприменение, тогда как Европа и Азия внедряют лицензионные режимы с низкими лимитами кредитного плеча, что вытесняет объёмы торгов на нерегулируемые офшорные платформы.
Продолжите чтение, чтобы изучить карту регулирования криптовалютных бессрочных фьючерсов. ⬇️
Регулирование криптовалютных бессрочных фьючерсов в Северной Америке
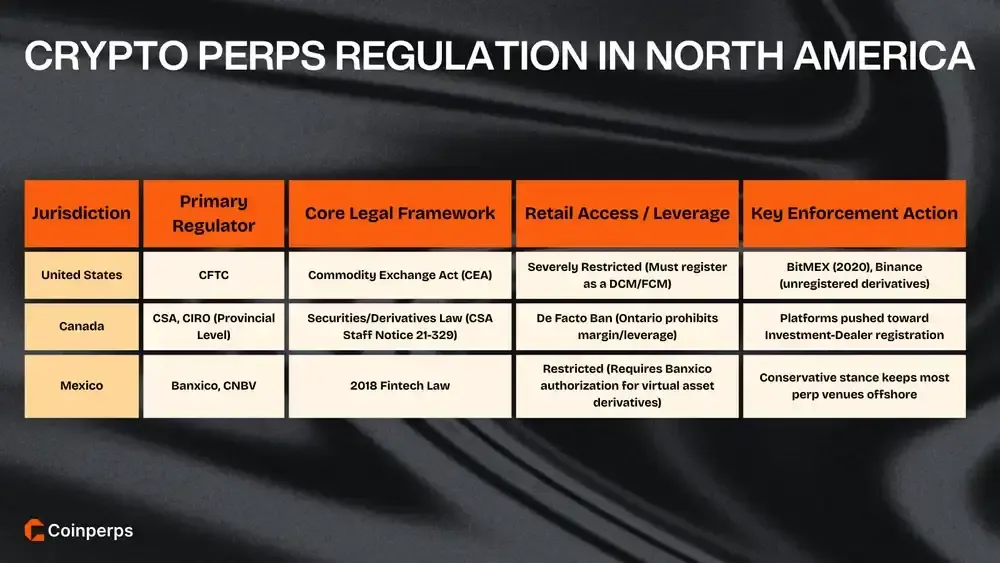
Северная Америка регулирует криптовалютные бессрочные фьючерсы в основном через существующие рамки деривативов, ценных бумаг и AML, а не через специальные законы о «перпах».
Ключевой вопрос соответствия — какая регулирующая организация имеет юрисдикцию над продуктом и соответствуют ли меры контроля доступа, регистрации и надзора платформы этой классификации.
1. Соединённые Штаты
Комиссия по торговле товарными фьючерсами (CFTC) имеет исключительную юрисдикцию над криптовалютными деривативами в США, классифицируя Bitcoin и Ether как товары в соответствии с Законом о товарных биржах. Любая платформа, предлагающая фьючерсы резидентам США, должна зарегистрироваться как назначенный контрактный рынок.
Доступ розничных клиентов к бессрочным фьючерсам серьёзно ограничен: большинство офшорных платформ блокируют IP-адреса США, чтобы избежать правоприменительных мер. Регуляторная структура отдаёт приоритет институциональному клирингу и строго соблюдаемым протоколам «Знай своего клиента» (KYC), не позволяя нерегистрированным биржам обслуживать американцев.
2025 год, квартал 4, ознаменовал сдвиг: совместное заявление SEC/CFTC и пилотная программа CFTC позволили регулируемым назначенным контрактным рынкам, включая Coinbase Derivatives, легально запустить бессрочные фьючерсы на Bitcoin, Ether и USDC, обеспечив законный доступ.
2. Канада
Канада регулирует продукты, аналогичные бессрочным фьючерсам, через законы о ценных бумагах и деривативах на провинциальном уровне. Совместное Уведомление персонала CSA/IIROC 21-329 (29 марта 2021 г. года) классифицировало многие «криптовалютные контракты» как ценные бумаги или деривативы, что вынудило платформы проходить регистрацию дилеров и надзор по стандартам CIRO.
Регулятор ценных бумаг Онтарио прямо запрещает зарегистрированным платформам предлагать маржинальную торговлю или кредитное плечо розничным клиентам, фактически запрещая бессрочные фьючерсы для обычных пользователей. Платформы, работающие в рамках предрегистрационного обязательства, должны сегрегировать активы клиентов и избегать предложения собственных продуктов с кредитным плечом.
К август 2024 г. года CSA и CIRO обязали CTP, предоставляющих услуги с криптовалютными ценными бумагами/деривативами, отдавать приоритет регистрации инвестиционных дилеров и членству в CIRO. Бюллетень CIRO от февраль 2025 г. года повторяет эту позицию и направляет заявителей к чек-листам для членов-дилеров, вебинарам и практическим инструментам.
3. Мексика
Закон Мексики о финтехе 2018 года признаёт «виртуальные активы», но направляет большую часть деятельности через регулируемые финансовые институты и Banco de México. Для продуктов, аналогичных бессрочным фьючерсам, ключевое ограничение заключается в том, что деривативные инструменты с виртуальными активами в основе требуют условий и разрешений, установленных Banxico.
Нормативы Banxico в сфере финтеха прямо указывают, что FTI могут участвовать в операциях, разработке или коммерциализации деривативов на виртуальные активы только при соблюдении требований Banxico и наличии предварительных разрешений; таким образом, биржа не может исходить из того, что «деривативы не регулируются» только потому, что существует спотовая торговля.
Руководство CMS по Мексике 2025 года описывает консервативную позицию мексиканских регуляторов в отношении виртуальных активов, где CNBV осуществляет надзор за институтами, а Banxico издаёт оперативные правила. Эта реальность объясняет, почему многие платформы с бессрочными фьючерсами остаются офшорными, а маркетинг становится триггером для проверки соответствия.
Регулирование криптовалютных бессрочных фьючерсов в Европе
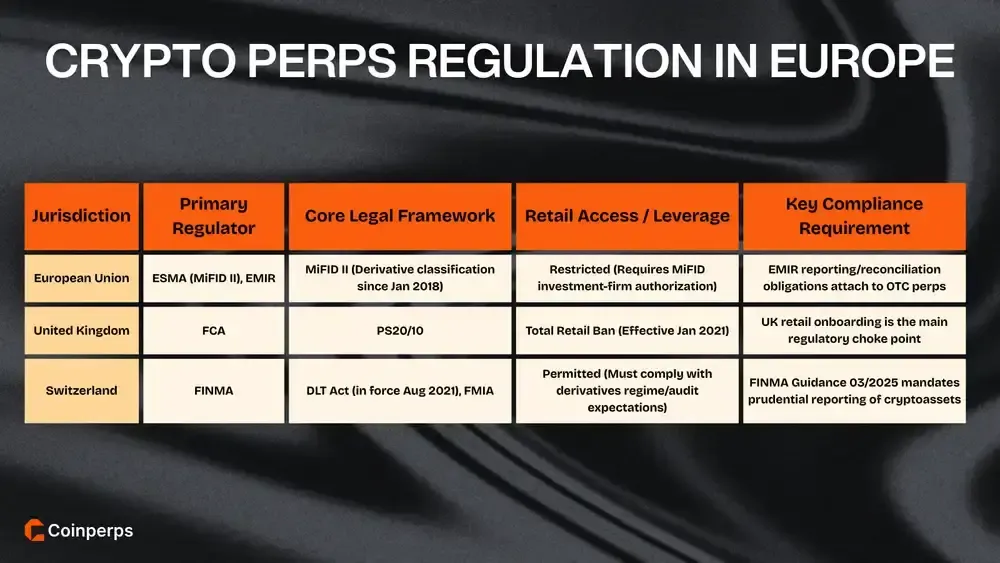
Европа подходит к бессрочным фьючерсам через зрелые правила финансовых инструментов, где классификация деривативов часто определяет, применяются ли MiFID II, EMIR или внутренние ограничения.
На практике это означает, что авторизация площадок, ограничения на розничное распространение и обязанности по отчётности обычно важнее, чем ончейн-механика контракта.
1. Европейский Союз (ЕС/ЕЭЗ)
В ЕС/ЕЭЗ бессрочные фьючерсы регулируются как деривативы в рамках периметра финансовых инструментов MiFID II (Директива 2014/65/EU), вступившей в силу с 3 января 2018 г. года. Это обязывает площадки проходить авторизацию как инвестиционные фирмы, соблюдать правила поведения и управления продуктами, а не действовать в рамках «только крипто»-режимов.
Даты вступления в силу MiCA на 2024–2025 годы не «охватили перпы»; отчёт ESMA за 2024 год подчёркивает, что если продукт квалифицируется как финансовый инструмент по MiFID II, то применяется MiFID II, а не MiCA. Маркетинг перпов часто зависит от этой классификационной границы.
Для бессрочных фьючерсов, предлагаемых на внебиржевой основе, важен EMIR (Регламент 648/2012): это рамки ЕС для внебиржевых деривативов, центральных контрагентов и торговых репозиториев. Обязательства по отчётности, сверке и снижению портфельных рисков могут применяться даже если базовый актив — криптоактив.
2. Великобритания
Великобритания выбрала жёсткий подход к розничному сегменту: FCA запретила продажу, маркетинг и распространение криптовалютных деривативов и крипто-ETN среди розничных потребителей с 6 января 2021 г. года. Запрет прямо распространяется на CFD, опционы и фьючерсы, привязанные к определённым криптоактивам.
Публикация PS20/10 обосновывает позицию FCA рисками оценки, волатильности и манипуляций на рынке, которые не могут быть устранены обычным раскрытием информации. Для площадок с бессрочными фьючерсами это означает, что основным регуляторным барьером является розничный онбординг в Великобритании, а не то, является ли контракт «фьючерсом» на блокчейне.
Предупреждение FCA носит оперативный характер: любая компания, предлагающая такие продукты розничным клиентам в Великобритании, «скорее всего, является мошенничеством». Такая формулировка привела к агрессивной коммуникации по периметру регулирования и делает партнёрский маркетинг и вводящие соглашения необычайно рискованными.
3. Швейцария
Швейцария не создавала специальных правил для «бессрочных фьючерсов»; она расширила существующее финансовое законодательство через Закон о DLT, полностью вступивший в силу с 1 августа 2021 г. года. Этот закон внес поправки в несколько федеральных актов и позволяет создавать регулируемые торговые инфраструктуры для токенизированных инструментов.
В отношении деривативов швейцарские власти оценили, может ли существующий режим регулирования деривативов в рамках FMIA применяться к деривативам на основе DLT, и пришли к выводу, что эта структура в целом адаптируема. Для эмитентов бессрочных фьючерсов это означает знакомые обязательства, а не работу с чистого листа.
Руководство FINMA на 2025 03/2025 демонстрирует надзорный стиль: оно детально рассматривает раскрытие и отчётность по «активам на основе криптовалют» в пруденциальной отчётности после вступления в силу Закона о DLT. Бизнесы, связанные с perpetuals и регулируемыми организациями, наследуют эти требования к бэк-офису, аудиту и сверке.
Регулирование криптовалютных perpetual фьючерсов в Азии
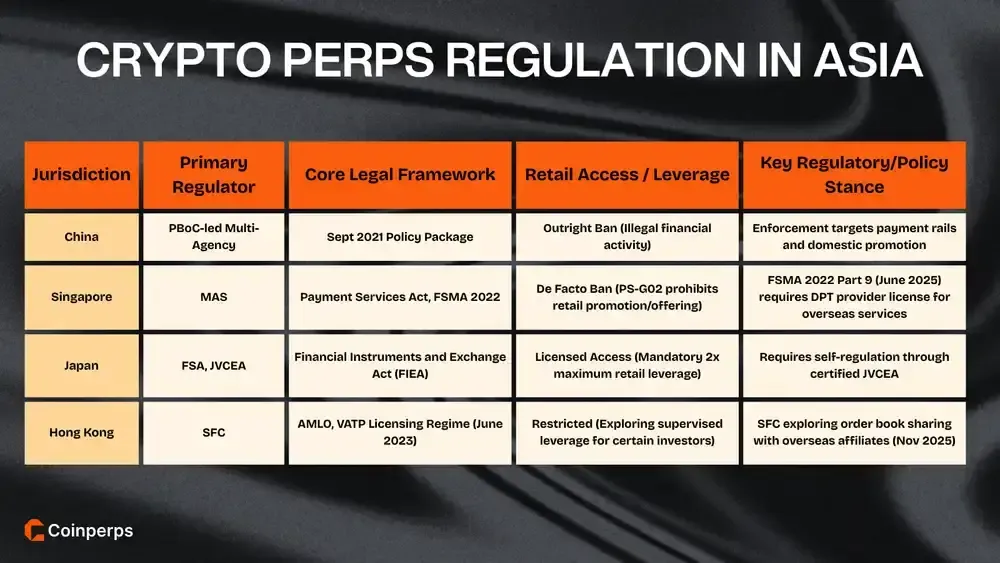
Азия сильно фрагментирована в отношении perpetual фьючерсов: от полных запретов до жёстко лицензируемого доступа на рынок с жёсткими правилами продвижения и защиты инвесторов.
Поскольку многие режимы фокусируются на том, кому предлагаются услуги и где они «предоставляются», кросс-граничная структура и контроль за маркетингом часто становятся основной точкой правоприменения.
1. Китай
Материковый Китай рассматривает крипто perpetuals как незаконную финансовую деятельность. Уведомление, выпущенное под руководством Народного банка Китая в сентябрь 2021 г., направлено на «торговлю и спекуляции с виртуальными валютами» и основывается на нескольких законах, при этом местные органы власти координируют работу с полицией, телекоммуникационными и кибернетическими ведомствами.
Тот же 2021 пакет мер часто упоминается как запрещающий криптовалютные финансовые услуги, включая сделки деривативного типа. Это означает, что площадка perpetuals, обслуживающая жителей материкового Китая, сталкивается не только с проблемами лицензирования, но и с обвинениями в ведении незаконного фьючерсного бизнеса.
Поскольку основа регулирования — запретительная, разговоры о соответствии смещаются на оценку рисков: платёжные системы, маркетинговые каналы и присутствие сотрудников в Китае становятся точками правоприменения. Даже «офшорные» движки подбора ордеров могут быть затронуты, если продвижение или онбординг затрагивают внутренние системы.
2. Сингапур
Сингапур разделяет услуги DPT и регулирование деривативов. Закон о платёжных услугах 2019 лицензирует поставщиков услуг DPT, в то время как деривативные контракты регулируются в рамках режима ценных бумаг и фьючерсов. В руководящих принципах MAS PS-G02 также упоминаются «деривативы на платёжные токены» при описании ожиданий в отношении поведения.
Руководящие принципы MAS PS-G02 (17 янв. 2022 г.) не рекомендуют массовое продвижение услуг DPT и прямо указывают, что поставщики DPT не должны продвигать или предлагать деривативы на платёжные токены широкой публике. Для бизнеса perpetuals это касается маркетинга через инфлюенсеров, криптоматы и розничные каналы.
С 30 июня 2025 г. вступает в силу часть 9 Закона о финансовых услугах и рынках Сингапура 2022, лицензирующая поставщиков услуг цифровых токенов, даже если они обслуживают зарубежных клиентов из Сингапура. MAS заявил, что редко будет выдавать лицензии, вынуждая дески perpetuals закрываться, переезжать или реструктуризироваться.
3. Япония
Япония включила деривативы на криптоактивы в законодательное поле в май 2020 г. путём внесения поправок в Закон о платёжных услугах и Закон о финансовых инструментах и биржах. Материалы FSA описывают сделки с деривативами на криптоактивы как регулируемые в рамках FIEA для защиты инвесторов.
Розничное кредитное плечо в Японии не является рыночным выбором. В отраслевых материалах широко упоминается максимальное плечо 2x для физических лиц на криптовалютных деривативах, что отражает чёткую политику снижения спиралей ликвидации, типичных для perpetual фьючерсов.
Япония также полагается на сертифицированное саморегулирование. JVCEA заявляет, что является саморегулируемой организацией для услуг обмена криптоактивами и связанных с ними деривативных сделок, официально признанной в соответствии с Законом о платёжных услугах и Законом о финансовых инструментах и биржах.
4. Гонконг
Режим VATP в Гонконге стартовал 1 июня 2023 г. в рамках структуры AMLO, с руководящими принципами SFC и руководством по лицензированию для операторов платформ. В брифингах отмечалось, что существующие платформы должны были подать заявку до 29 февр. 2024 г. или покинуть рынок до 31 мая 2024 г..
В февраль 2025 г. Reuters процитировал SFC, заявившую, что Гонконг рассматривает возможность одобрения криптовалютных деривативов и маржинального кредитования для определённых инвесторов. Этот сигнал важен: регуляторы переходят от лицензирования только спотовых рынков к контролируемому использованию кредитного плеча, а не вытесняют perpetuals за пределы юрисдикции.
Политика в отношении ликвидности снова изменилась в ноябрь 2025 г.. Reuters сообщил, что SFC разрешит лицензированным VATP делиться книгой ордеров с зарубежными аффилированными компаниями, отменив ограничение «только Гонконг». Для рынков perpetuals это означает изменения в подборе ордеров, надзоре и дизайне рыночной целостности.
5. Другие азиатские рынки
На более широком азиатском континенте сформировались разнообразные регуляторные подходы: от строгих лицензионных режимов до полных запретов на высокорисковые деривативы.
Основные регуляторные позиции на других крупных азиатских рынках включают:
- Южная Корея: Регуляторы (FSC) строго запрещают внутренний выпуск криптовалютных фьючерсов, вынуждая местных инвесторов получать доступ к продуктам с высоким плечом через офшорные международные биржи.
- Индия: Высокое налогообложение снижает стимулы к торговле, в то время как FIU блокирует доступ к офшорным платформам, не имеющим местной регистрации по борьбе с отмыванием денег и соблюдению требований.
- Индонезия: Регуляторный надзор недавно перешёл к OJK, сохраняя разрешительную, но жёстко контролируемую среду для торговли деривативами на криптовалюты.
- Таиланд: SEC Таиланда запрещает использование криптовалют для платежей, сохраняя при этом ограничительный лицензионный режим для фьючерсов на цифровые активы.
- Тайвань: Комиссия по финансовому надзору в настоящее время классифицирует криптовалюты как виртуальные товары, готовя специальный закон для строгого регулирования предложений деривативов.
- Вьетнам: Пилотная программа на 2025 направлена на легализацию и мониторинг цифровых активов, отходя от прежней правовой неопределённости в отношении торговли.
- Малайзия: Комиссия по ценным бумагам разрешает торговлю деривативами только на зарегистрированных биржах цифровых активов, соблюдающих строгие правила признанных рыночных операторов.
Регулирование криптовалютных perpetual фьючерсов в Австралии
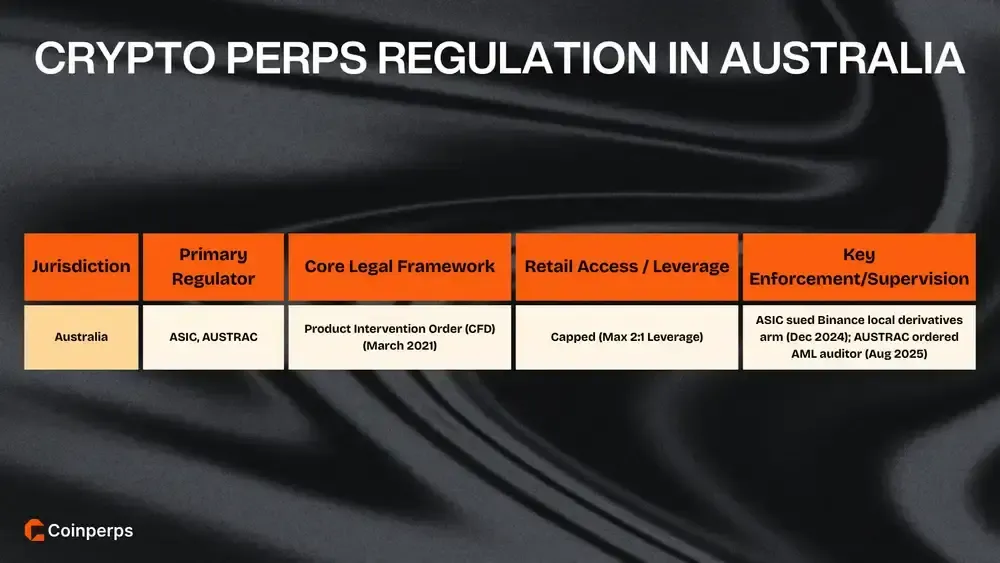
Австралия часто регулирует розничные «perps» через канал CFD. Приказ ASIC о вмешательстве в продукт вступил в силу 29 марта 2021 г. и ограничил кредитное плечо для CFD на криптоактивы до 2:1, наряду с защитами по закрытию маржи и отрицательному балансу, что меняет риски, характерные для perpetuals.
ASIC применял эти требования к поведению в отношении компаний, предлагающих криптовалютные деривативы. В декабрь 2024 г. Reuters сообщил, что ASIC подал в суд на местное подразделение деривативов Binance после отзыва его лицензии в апрель 2023 г. и надзора за компенсациями розничным клиентам, ошибочно отнесённым к категории оптовых.
Регуляторы также нацелились на контроль за криптовалютными деривативами через надзор AML. В август 2025 г. Reuters сообщил, что AUSTRAC обязал австралийское подразделение Binance назначить внешнего аудитора после проверки слабых мест в AML/CTF — операционный тест, который сильно бьёт по платформам perpetuals.
Регулирование криптовалютных perpetual фьючерсов в Южной Америке
Южная Америка быстро развивается: регуляторы используют сочетание правоприменения в области ценных бумаг, нормотворчества центральных банков и новых режимов регистрации, чтобы включить криптовалютных посредников в формальный надзор.
Для perpetual фьючерсов основными точками давления обычно являются несанкционированное предложение, порядок обращения со стейблкоинами в качестве обеспечения и то, вызывает ли деятельность, ориентированная на местный рынок, требования по лицензированию или AML.
1. Бразилия
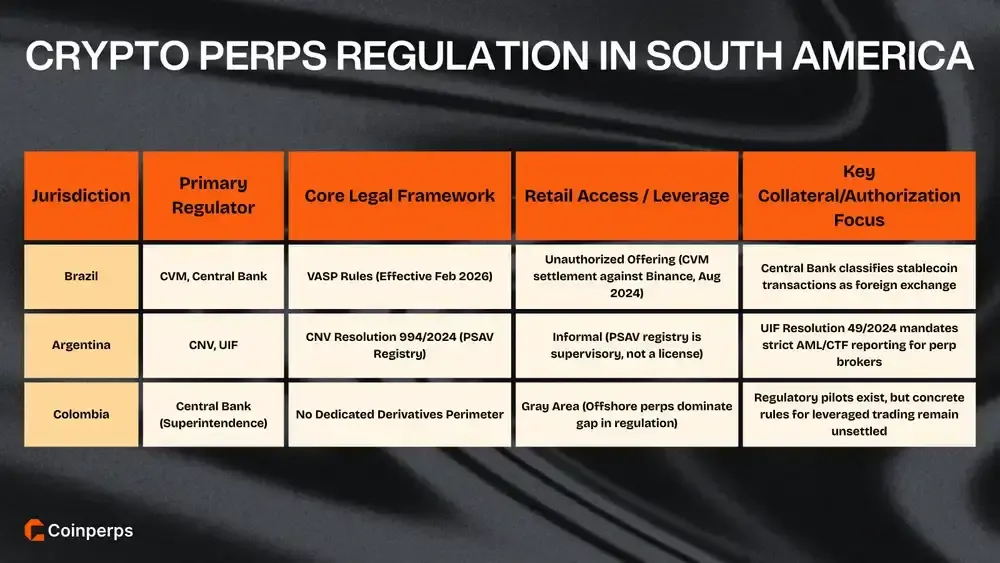
Бразильский регулятор рынка ценных бумаг рассматривает нелицензированные криптовалютные деривативы как вопрос авторизации. В август 2024 г. CVM достиг соглашения, обязывающего Binance прекратить несанкционированное предложение деривативов, что демонстрирует, как быстро предложение перпетуальных продуктов может привести к прямым принудительным мерам.
В ноябрь 2025 г. Центральный банк Бразилии опубликовал долгожданные правила для VASP, вступающие в силу с февраль 2026 г., которые классифицируют транзакции со стейблкоинами как валютные операции. Эта классификация критически важна для обеспечения маржи на перпетуальных контрактах, которая в основном основана на стейблкоинах на текущем рынке.
До этого Центральный банк формировал правовую базу после 2022 года через публичные консультации. Отчёты за октябрь 2024 г. показали, что стейблкоины и токенизация были в приоритете, что формировало предположения о марже и обеспечении, которые будут регулировать будущие лицензированные площадки.
2. Аргентина
Реформы Аргентины от март 2024 г. года вывели криптовалютных посредников на путь формальной регистрации. Резолюция CNV 994/2024 создала реестр PSAV, охватывающий резидентов и иностранных поставщиков, ориентированных на местных клиентов, при этом подчёркивая, что регистрация не равнозначна полной CNV лицензии на деятельность.
В тот же день UIF выпустила Резолюцию 49/2024, установившую требования по борьбе с отмыванием денег и финансированием терроризма на основе рисков для PSAV. Для брокеров перпетуальных контрактов это делает рабочие процессы KYC и отчётность о подозрительных действиях обязательным требованием, а не вопросом политики, устанавливая строгие стандарты идентификации.
Внедрение продолжается через обновления CNV. На странице реестра PSAV CNV указано, что с 26 мая 2025 г., когда вступила в силу Общая резолюция 1058, все новые регистрации и отмены должны подаваться через платформу Trámites a Distancia (TAD).
3. Колумбия
В Колумбии до сих пор отсутствует специальное регулирование деривативов, а криптоактивы рассматриваются как цифровые активы, а не финансовые инструменты. Согласно справочнику CMS, это оставляет деятельность в целом за пределами регулирования центрального банка и SFC, создавая пробел, в котором доминируют офшорные перпетуальные контракты.
Регуляторные эксперименты проводились через песочницу 2021–2022 годов, которая позволила банкам тестировать криптовалютные платёжные системы с биржами, такими как Gemini и Binance. Однако это не создало постоянной лицензии на торговлю с кредитным плечом, а лишь послужило для проверки KYC и мониторинга транзакций.
В 2025 году дискуссии о политике возобновились, так как власти вернулись к вопросам формализации, но конкретные правила остаются неопределёнными. Для операторов перпетуальных контрактов практический риск в настоящее время заключается в отказе в доступе к банковским услугам, контроле за рекламой и жалобах потребителей, а не в наличии чёткой лицензии на деятельность в качестве "биржи деривативов".
4. Другие рынки Южной Америки
Страны Латинской Америки всё активнее формализуют свои криптовалютные рынки, переходя от нерегулируемых серых зон к структурированным средам с особыми законами для финтеха.
Основные регуляторные изменения в других южноамериканских юрисдикциях включают:
- Боливия: Центральный банк (BCB) недавно отменил длительный запрет, теперь разрешая банкам содействовать криптовалютным транзакциям и интегрировать стейблкоины для платежей.
- Чили: Закон о финтехе 2023 года наделяет Комиссию по финансовым рынкам (CMF) полномочиями по надзору за криптовалютными биржами и регулированию будущих протоколов выпуска стейблкоинов.
- Венесуэла: Национальный регулятор Sunacrip остаётся в процессе реорганизации после коррупционных скандалов, что оставляет правовой статус криптовалютных деривативов в значительной степени неопределённым.
- Перу: Новое законодательство обязывает всех поставщиков услуг с виртуальными активами регистрироваться в Подразделении финансовой разведки для предотвращения отмывания денег.
- Парагвай: Законодатели в настоящее время обсуждают законопроекты, направленные в первую очередь на регулирование индустрии майнинга криптовалют, а не на создание чётких рамок для деривативов.
- Уругвай: Центральный банк (BCU) разрабатывает правила, которые классифицируют виртуальные активы как ценные бумаги, что потенциально может подвести деривативы под действие существующих финансовых законов.
Регулирование криптовалютных перпетуальных контрактов в других странах
За пределами Америки, Европы и Австралии регулирование перпетуальных фьючерсов часто определяется архитектурой лицензирования поставщиков услуг с виртуальными активами и существующими рамками для деривативов.
Для платформ ключевыми вопросами являются местонахождение юридического лица, разрешенные типы клиентов и то, рассматривают ли правила деривативы как отдельный регулируемый вид деятельности, отличный от спотовой торговли.
1. Объединённые Арабские Эмираты (Дубай)
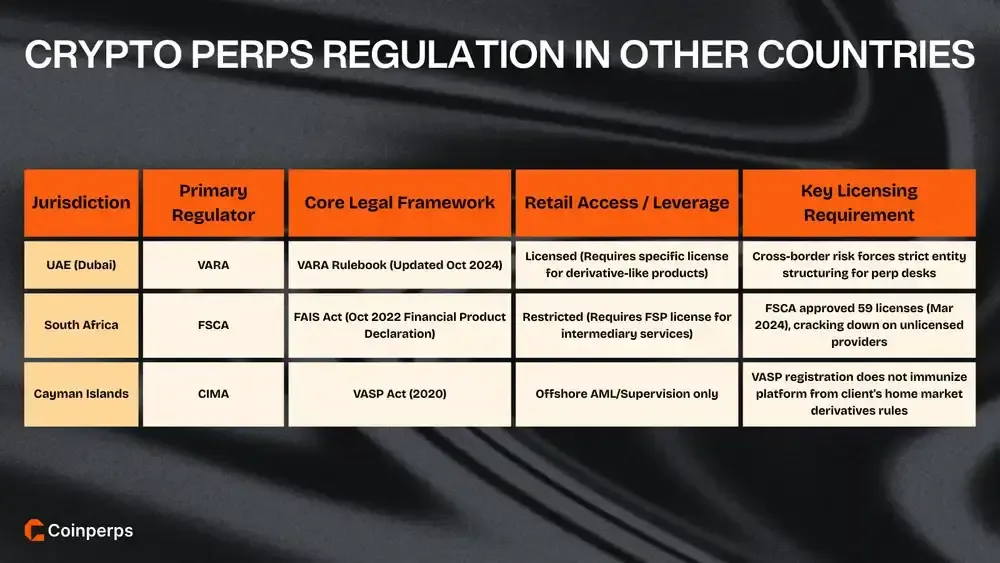
Дубай регулирует рыночную инфраструктуру через VARA, чей свод правил, обновлённый в октябрь 2024 г., устанавливает требования к лицензированию услуг с виртуальными активами. Это включает конкретные правила, которым должны следовать биржи и брокеры при предложении продуктов, подобных деривативам, в Дубае и из Дубая.
VARA выпустила специализированные своды правил, такие как Лицензионный кодекс для собственной торговли виртуальными активами от май 2023 г.. Эти сигналы указывают на то, что кредитное плечо, маркетмейкинг и контроль за хранением разделяются на модульные режимы для обеспечения специализированного надзора за высокорисковыми видами деятельности.
Соблюдение трансграничных требований является центральным из-за пересекающихся режимов, таких как VARA и ADGM. Для отделов перпетуальных контрактов структурирование юридических лиц и определение "откуда предоставляются услуги" становится критическим вопросом лицензирования, чтобы случайно не спровоцировать штрафы за отсутствие лицензии.
2. ЮАР
ЮАР перевела криптовалюты в сферу основного регулирования поведения в октябрь 2022 г., когда FSCA объявил криптоактивы "финансовым продуктом" в соответствии с Законом FAIS. Это означает, что консультации и посреднические услуги, связанные с кредитным плечом, строго подпадают под требование лицензирования.
Это объявление было быстро реализовано: в март 2024 г. FSCA сообщил о выдаче 59 лицензий на криптовалюты. Регулятор предупредил, что будет принимать меры против нелицензированных поставщиков, установив чёткую базу соответствия для любой маркетинговой или брокерской деятельности с перпетуальными контрактами.
Для офшорных платформ перпетуальных контрактов риск заключается в "посредничестве". Использование местных посредников, аффилированных лиц или консультантов может привести к тому, что они будут рассматриваться как поставщики финансовых услуг в соответствии с FAIS, что подтянет их процессы онбординга и раскрытия информации под надзор FSCA.
3. Каймановы острова
Закон о VASP Каймановых островов, введённый в 2020 году и позже изменённый, служит основой для лицензирования многих офшорных бирж. Однако рамки CIMA в первую очередь являются надзорным и AML-режимом для поставщиков услуг с виртуальными активами, а не сводом правил для потребительских деривативов.
Площадки перпетуальных контрактов, зарегистрированные там, всё равно сталкиваются с "реальными" правилами деривативов на рынке каждого клиента. Лицензирование на Кайманах помогает с банковским обслуживанием и управлением, но не защищает платформу от воздействия CFTC, FCA или правил EU MiFID в отношении розничного распространения.
Практический вывод заключается в том, что регуляторный стек является кумулятивным. Офшорная регистрация обеспечивает корпоративную базу, но должна сочетаться с жёсткими ограничениями на распространение на местных рынках, чтобы избежать принудительных мер со стороны крупных юрисдикций, нацеленных на продажу деривативов.
Регулирование децентрализованных перпетуальных фьючерсов (DeFi)
Децентрализованные протоколы, предлагающие торговлю с кредитным плечом, теперь сталкиваются с серьёзными юридическими рисками по всему миру. Регуляторы оспаривают представление о том, что DAO и смарт-контракты могут обходить законы о деривативах и AML.
Кратко о текущем охвате регулирования перпетуальных контрактов в DeFi:
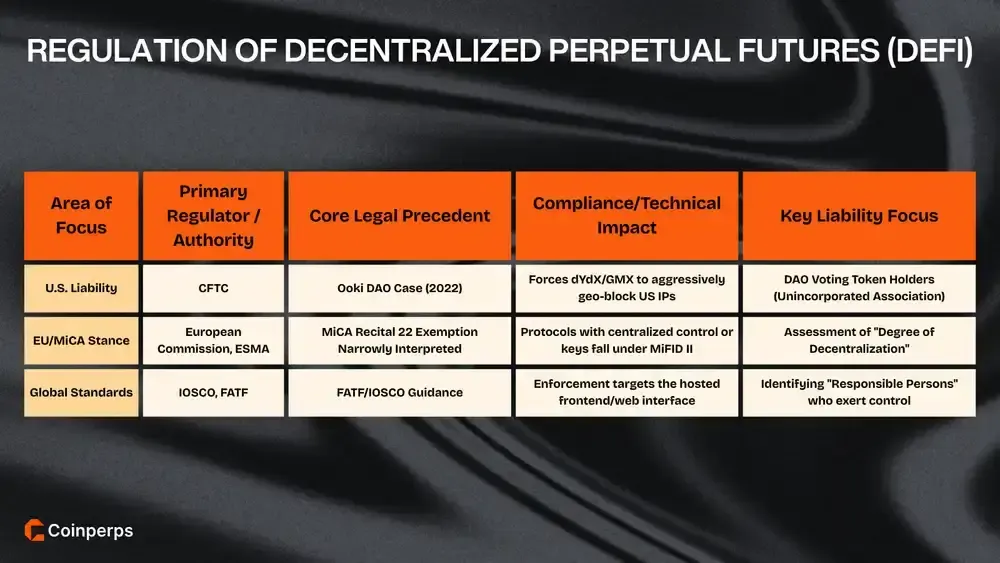
- Ответственность в США и Ooki DAO: CFTC установил, что DAO несут ответственность как неинкорпорированные ассоциации, разрушив принцип "код — это закон" и заставив протоколы блокировать пользователей из США.
- ЕС MiCA и децентрализация: Регуляторы узко трактуют исключения, подвергая DAO с централизованными командами или ключами полному лицензированию по MiFID II и будущим правилам встроенного надзора.
- Глобальное регулирование интерфейсов: Органы, такие как IOSCO, теперь нацелены на веб-интерфейсы, а не на смарт-контракты, создавая разделённый рынок, где регулируемые интерфейсы требуют строгого соблюдения KYC.
Итог
Регуляторы активно вытесняют высокорискованные розничные спекуляции, ужесточая ограничения на кредитное плечо и требуя строгих проверок личности на основных рынках.
Тем не менее, устойчивые очаги высокорисковой торговли сохраняются в офшорных зонах и децентрализованных протоколах, которые тихо игнорируют новые требования комплаенса.
Мы ожидаем, что власти вскоре закроют эти оставшиеся лазейки, агрессивно нацеливаясь на пользовательские интерфейсы, которые связывают код и потребителя.