Арбитраж ставок финансирования в криптовалюте: объяснение с реальными доходами
Арбитраж по ставке финансирования собирает финансирование перпетуалов, в то время как хедж устраняет ценовой риск. Узнайте, как это работает, какие выплаты были с 2021 года, как находить сделки и что нарушает хедж.

Не является финансовой рекомендацией.
Основные выводы
- Фандинг — это доход: вы покупаете актив и открываете шорт на его перпетуал в равном объёме, поэтому колебания цены компенсируются, а финансирование, которое платят левереджевые лонги, становится вашим доходом.
- Доходность сократилась: финансирование BTC на Binance в среднем составляло 30,6 % в год в 2021 году и 11,9 % в 2024 году, но около 3 % в 2026 году, что ниже 4,1 %, выплачиваемых по 3-месячным казначейским векселям США.
- Комиссии решают исход сделки: открытие и закрытие обеих ног по базовым тейкерским ставкам обходится примерно в 0,30 %, что соответствует примерно десяти дням финансирования по стандартной ставке 0,01 %, а простой счёт получает финансирование только на половину своего капитала.
- Хедж может сломаться: автоматическое сокращение позиций, депегирование залога и сбои на биржах оставили предположительно нейтральных трейдеров уязвимыми во время обвала в октябре 2025 года и краха FTX в 2022 году.
На этой странице 9 разделов
- Что такое арбитраж ставок финансирования?
- Как работают ставки финансирования перпетуалов?
- Стратегии арбитража ставок финансирования
- Сколько приносит арбитраж ставок финансирования?
- Почему доходность арбитража ставок финансирования снизилась?
- Как найти и провести арбитражную сделку по ставкам финансирования
- Риски арбитража по ставкам финансирования
- Законен ли арбитраж ставок финансирования и как он облагается налогами?
- Итог
Арбитраж ставок финансирования приносит вам финансирование, которое левереджевые трейдеры должны платить по перпетуальным фьючерсам. Соответствующая позиция на споте или перпе компенсирует ценовой риск. Вы зарабатываете, пока финансирование положительное и вы держите шорт, и теряете, когда оно становится отрицательным или расходы превышают доход.
В 2024 году финансирование Bitcoin на Binance в среднем составляло около 12 % в год. За последние двенадцать месяцев оно выплатило всего около 3 %, что меньше, чем по казначейским векселям США.
Ниже рассказывается, как работает финансирование на каждой площадке, основные стратегии, сколько приносила эта сделка по годам, как находить возможности на дашборде ставок финансирования Coinperps и какие риски могут нарушить «дельта-нейтральный» хедж.
Что такое арбитраж ставок финансирования?
Арбитраж ставок финансирования — это рыночно-нейтральная сделка, которая собирает периодические платежи между держателями лонгов и шортов по перпетуальному фьючерсному контракту. Вы покупаете актив и шортите такое же количество его перпета. Колебания цены компенсируются, а платежи по финансированию становятся вашим доходом.
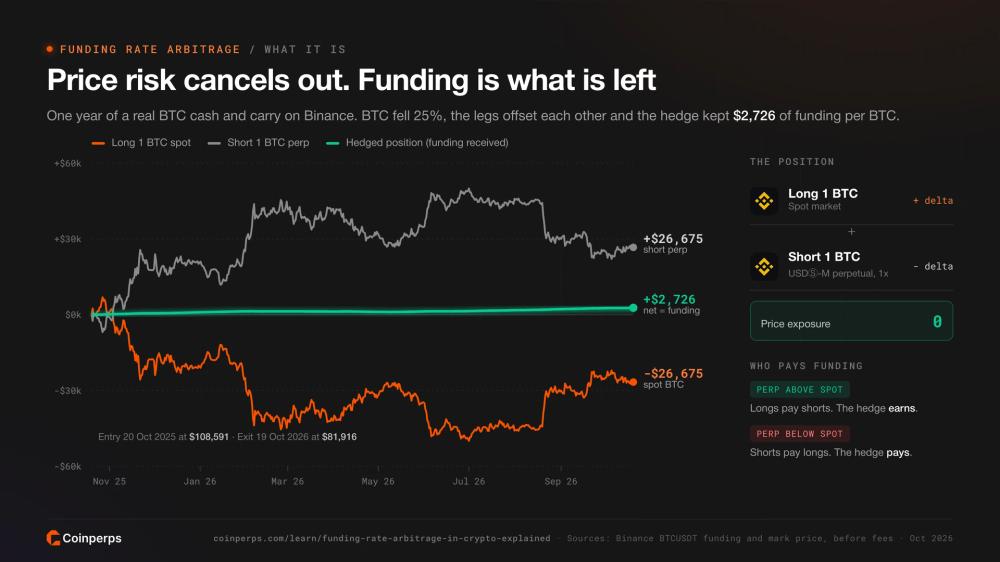
Перпетуальный фьючерс не имеет даты экспирации. Биржи поддерживают его цену близкой к спотовой, заставляя одну сторону платить другой каждые несколько часов. Лонги платят шортам, когда перп торгуется выше спота, а шорты платят лонгам, когда он торгуется ниже.
Криптотрейдеры обычно хотят левереджевую длинную позицию, поэтому финансирование чаще бывает положительным, чем отрицательным. Арбитражёр занимает противоположную сторону этого спроса. Предположим, BTC вырос на 10 %. Плечо на споте получает прибыль, равную убытку по шорт-перпу, а финансирование продолжает поступать.
Академики называют это крипто-кэрри-трейдом. Рабочий документ Банка международных расчётов показал, что крипто-кэрри в среднем приносил более 10 % в год, а временами достигал 60 %, что намного выше, чем кэрри по акциям, облигациям или валютам. Авторы связывают эту премию с розничным спросом на левередж и нехваткой арбитражного капитала, готового занять противоположную сторону.
Всё это не даётся бесплатно. Четыре сделки означают четыре набора торговых комиссий, капитал распределяется между двумя плечами, а позиция несёт риски биржи, залога и ликвидации. Чтобы узнать, какая сторона платит, ознакомьтесь с нашим руководством по положительному и отрицательному финансированию.
Как работают ставки финансирования перпетуалов?
Ваш доход — это ставка финансирования, поэтому полезно знать, как площадки её формируют. Почти каждая централизованная биржа сочетает индекс премии с процентной ставкой, а затем ограничивает результат лимитом.
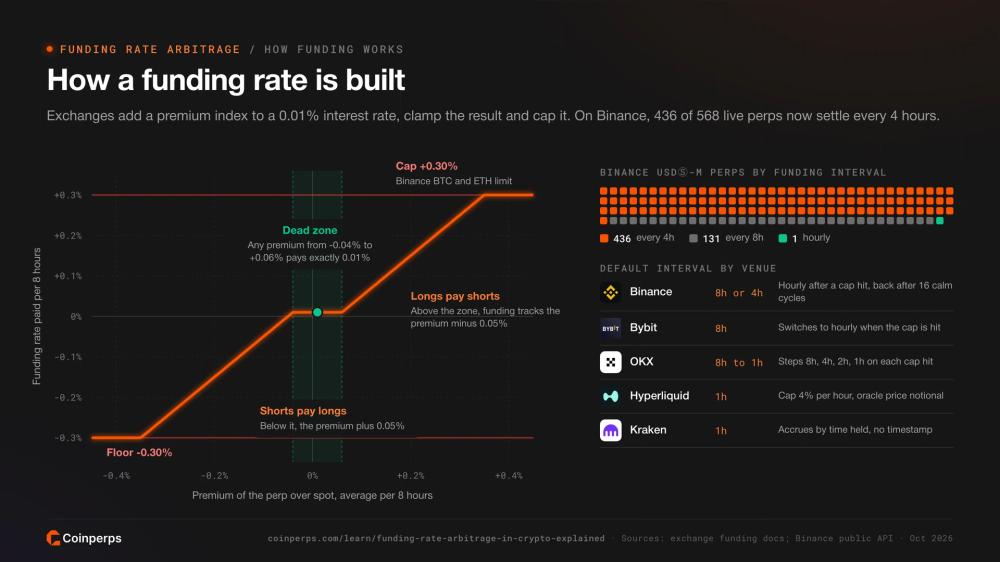
- Индекс премии: разница между ценой перпа и спотовым индексом, измеряемая в течение периода финансирования. Перп, торгующийся на 0,05 % выше спота, повышает финансирование.
- Процентная ставка: фиксированная составляющая, обычно 0,01 % за 8 часов на Binance, Bybit и OKX. Сама по себе она выплачивает шортам около 10,95 % в год.
- Ограничение: формула ограничивает, насколько процентный компонент может изменить результат. На Binance любая премия между минус 0,04 % и плюс 0,06 % оставляет финансирование на уровне 0,01 %, поэтому так много значений отображаются как 0,0100 %.
- Верхний и нижний пределы: максимальная ставка за период. Binance в настоящее время ограничивает BTC и ETH плюс-минус 0,30 % за 8 часов, а большинство других перпетуалов USDⓈ-M — 2 %.
Интервалы больше не фиксированы. С 2 мая 2025 года контракт на Binance, достигший своего лимита или нижней границы, может переключиться на ежечасное финансирование. Новое правило, действующее с 2 января 2026 года, возвращает его к 4 часам после 16 спокойных циклов. OKX переходит с 8 часов на 4, 2 и затем на 1 час каждый раз, когда ставка достигает своего лимита, в то время как Bybit сразу переходит на ежечасное финансирование.
Время решает, получите ли вы выплату. Binance, Bybit, OKX, Bitget и Gate начисляют или списывают финансирование только по позициям, удерживаемым на момент времени расчёта, используя номинальную стоимость по маркет-цене. Kraken вместо этого накапливает финансирование ежечасно пропорционально времени удержания позиции.
Большинство контрактов Binance теперь рассчитываются каждые 4 часа. Когда мы проверяли публичный API 19 октября 2026 года, 436 из 568 действующих USDⓈ-M перпетуалов работали по 4-часовому циклу, 131 — по 8-часовому, а один — по 1-часовому.
Ончейн-площадки устанавливают свои правила. Hyperliquid выплачивает финансирование каждый час по одной восьмой от 8-часовой ставки и ограничивает его 4 % в час, согласно документации по финансированию. Ни одна крупная биржа не допускает таких значений. Более мягкие лимиты позволяют финансированию расти сильнее во время скачков, поэтому самые большие спреды часто возникают между децентрализованными и централизованными площадками.
Стратегии арбитража ставок финансирования
Вы можете использовать эту сделку пятью распространёнными способами. Каждый требует разного объёма капитала и имеет свои риски.
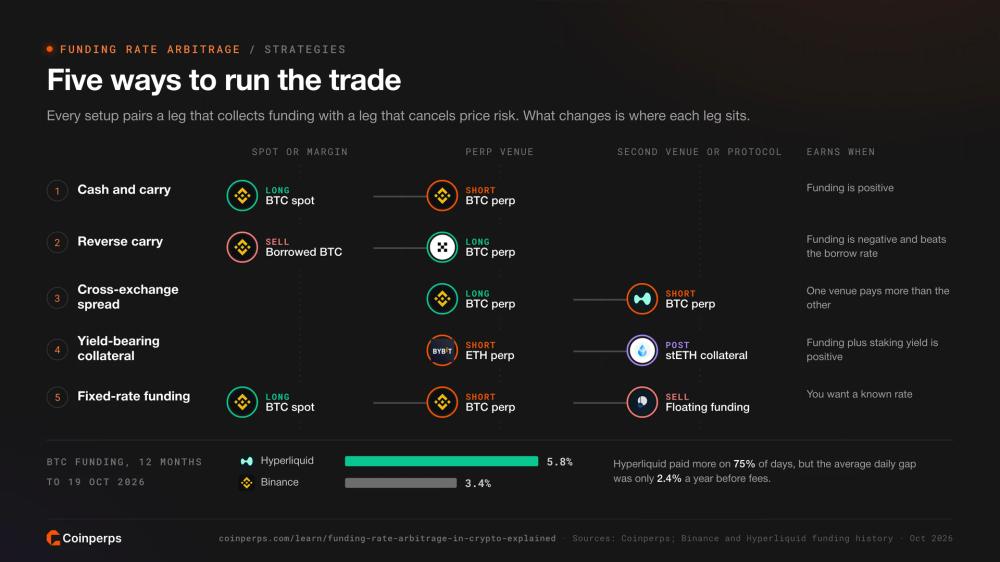
Стратегия | Позиция | Зарабатывает, когда | Основной риск |
|---|---|---|---|
Арбитраж «кэш-энд-кэрри» | Лонг спот, шорт перпет | Фандинг положительный | Крах биржи; ликвидация шорта |
Обратный арбитраж «кэш-энд-кэрри» | Шорт спот (взятый взаймы), лонг перпет | Фандинг отрицательный | Ставки заимствования; отзыв займа |
Межбиржевой спред перпетов | Лонг перпет на одной площадке, шорт на другой | Ставки различаются между площадками | Маржин-коллы на двух счетах |
Коллатерал с доходностью | Стейкинговый или доходный токен в качестве коллатерала, шорт перпет | Фандинг плюс базовая доходность положительные | Депег коллатерала |
Фандинг с фиксированной ставкой | Фиксирование фандинга через рынок ставок фандинга | Вам нужна известная ставка | Низкая ликвидность; риск смарт-контракта |
Арбитраж «кэш-энд-кэрри»
Арбитраж «кэш-энд-кэрри» — классическая стратегия. Покупаете 1 BTC на споте, шортите 1 BTC перпетуального контракта на 1x и получаете фандинг, пока ставка остаётся положительной.
Для простого счёта нужны средства на покупку спот-монеты плюс отдельный маржин для шорта, поэтому только около половины вашего капитала приносит фандинг. Портфельный маржин меняет расчёты. В собственном примере OKX показано, что хеджированная позиция на 1 BTC требует около 8 100 $ начального маржина при портфельном маржине против примерно 106 000 $ в мультивалютном режиме.
Настройка спот-хеджирования Bybit сокращает маржин для аналогичной сделки с примерно 4 500 $ до 1 500 $. На Binance портфельный маржин учитывает спот-монету как коллатерал с дисконтом.
Близкий аналог использует квартальный фьючерс вместо перпетуала. Шортинг его против спотового рынка фиксирует ценовой разрыв до экспирации. Квартальные контракты BTC на Binance и Deribit показывали годовую базисную ставку около 5,4–5,9 %, когда мы проверяли 19 октября 2026 года, что выше текущей ставки финансирования перпетуалов.
Обратный арбитраж «кэш-энд-кэрри»
Обратный арбитраж «кэш-энд-кэрри» позволяет получать отрицательный фандинг. Вы берёте монету в долг на маржине, продаёте её на споте и покупаете перпет, а шорты платят вам каждый период.
Сделка работает только до тех пор, пока отрицательное финансирование выплачивает больше, чем ставка заимствования. Затраты на заимствование могут резко вырасти без предупреждения. Galaxy Research зафиксировала ставки заимствования ETH на Aave выше 50 % перед слиянием Ethereum в сентябре 2022 года, а биржи часто приостанавливают маржинальное заимствование перед делистингом пары.
Межбиржевой спред перпетов
Межбиржевой спред торгует разницей в ставках фандинга одной монеты на двух площадках. Шортите перпет там, где фандинг высокий, и открывайте лонг там, где он низкий или отрицательный.
Чаще всего высокие ставки предлагал Hyperliquid. Его финансирование BTC за двенадцать месяцев до 19 октября 2026 года составило около 5,8 % против примерно 3,4 % на Binance, и он платил больше в 75 % дней. Тем не менее, средний дневной разрыв составлял всего около 2,4 % в год, а комиссии плюс стоимость удержания маржи на двух площадках могут съесть большую часть этой разницы.
Коллатерал с доходностью
Эта стратегия добавляет базовую доходность к фандингу. Вы вносите стейкинговый или доходный токен, например stETH, в качестве коллатерала для шорта.
Эта дополнительная доходность добавляет новый способ провала. Если залог теряет привязку на площадке, где он размещён, биржа может ликвидировать хеджированную позицию. В июне 2022 года stETH торговался с дисконтом 5–6 % к ETH, согласно Fortune, что навредило трейдерам, разместившим его в качестве залога против шортов по ETH.
Рынки фандинга с фиксированной ставкой
Рынки ставок финансирования позволяют обменять плавающую ставку на фиксированную. Pendle запустил Boros на Arbitrum в августе 2025 года. Там трейдеры могут открывать длинные или короткие позиции по реализованному финансированию перпетуалов BTC и ETH на Binance и Hyperliquid до установленного срока погашения, как сообщил FinanceFeeds.
Сочетайте арбитраж «кэш-энд-кэрри» с торговлей на Boros, и непредсказуемый доход превращается в известный. Взамен вы принимаете более низкую ликвидность, лимиты позиций и риск смарт-контракта в дополнение к биржевому риску.
Сколько приносит арбитраж по ставкам фандинга?
Арбитраж по ставке финансирования сегодня приносит гораздо меньше, чем предполагает большинство руководств. Мы проанализировали полную историю финансирования Binance, и ставка по BTC упала с примерно 31 % в год в 2021 году до примерно 3 % в 2026 году.
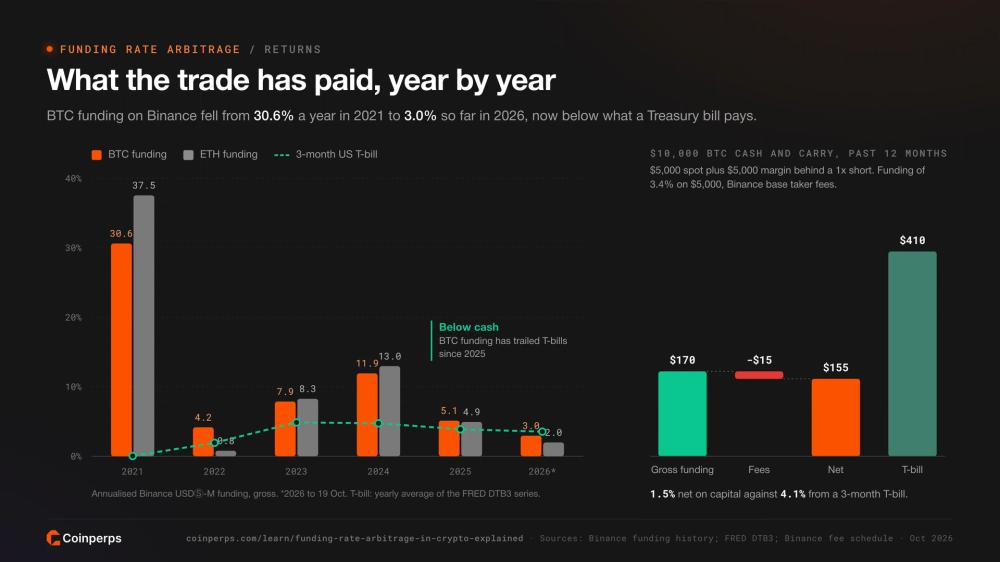
Год | Финансирование BTC, годовое | Финансирование ETH, годовое | Отрицательные ставки по BTC |
|---|---|---|---|
2021 | 30,6 % | 37,5 % | 7 % |
2022 | 4,2 % | 0,8 % | 22 % |
2023 | 7,9 % | 8,3 % | 10 % |
2024 | 11,9 % | 13,0 % | 8 % |
2025 | 5,1 % | 4,9 % | 13 % |
2026 год по 19 октября | 3,0 % | 2,0 % | 26 % |
Показатели приведены как валовые ставки по номиналу бессрочных контрактов до учёта комиссий, взятые из истории финансирования BTCUSDT и ETHUSDT на Binance в паре с USDⓈ-M.
Раньше трейдеры предполагали 0,01 % каждые 8 часа, или около 11 % в год. Эта базовая ставка была наиболее распространённой для BTC на протяжении 2024 года. В этом году она встречается менее чем в 7 % отпечатков BTC на Binance, а около четверти отпечатков были отрицательными.
Наличные теперь приносят больше. Данные FRED показывают, что доходность 3-месячных казначейских векселей США составляла 4,10 % на 15 октября 2026 года. Финансирование BTC на Binance за последние двенадцать месяцев составило около 3,4 %, поэтому простая сделка «кэш энд кэрри» принесла меньше, чем безрисковый вексель, даже до вычета комиссий.
Вот та же сделка с 10 000 $ на стандартном счёте: разделение на 5 000 $ спотового BTC и 5 000 $ маржи под 1x шорт.
- Валовое финансирование: 3,4 % от 5 000 $ номинала составляет около 170 $ в год.
- Комиссии: открытие и закрытие обеих ног по базовым ставкам тейкера на Binance: 0,10 % на спот и 0,05 % на бессрочные контракты USDⓈ-M обойдутся примерно в 15 $.
- Чистая доходность: около 1,5 % от полной суммы 10 000 $ против примерно 410 $ от казначейских облигаций.
- Та же сделка в 2024 году: финансирование в размере 11,9 % принесло бы около 595 $ на 5 000 $, или около 5,8 % от капитала после комиссий.
Исследования подтверждают эту тенденцию. He, Manela, Ross и von Wachter обнаружили, что коэффициенты Шарпа для арбитража бессрочных контрактов BTC составляют 3,53 до комиссий и 1,80 при высоких комиссиях. Они также выявили, что разрыв между бессрочным контрактом и его справедливой ценой сокращается примерно на 11 % в год.
Исследование Borri, Liu, Tsyvinski и Wu за 2025 год показало, что коэффициент Шарпа для кэрри-стратегии составил 6,45 с 2020 по 2025 год, при этом показатель снизился до 4,06 с 2024 года и стал отрицательным в 2025 году.
Альткоины могут приносить гораздо больше на коротких промежутках, но они чаще меняют направление. Финансирование SOL на Binance за последние двенадцать месяцев составило около минус 0,5 %, а 45 % его ставок были отрицательными.
Почему доходность ставок финансирования снизилась?
Гораздо больше капитала теперь участвует в той же сделке, что и снижает доходность. Каждый новый арбитражёр, который шортит бессрочный контракт, сужает премию, которую он пришёл собирать.
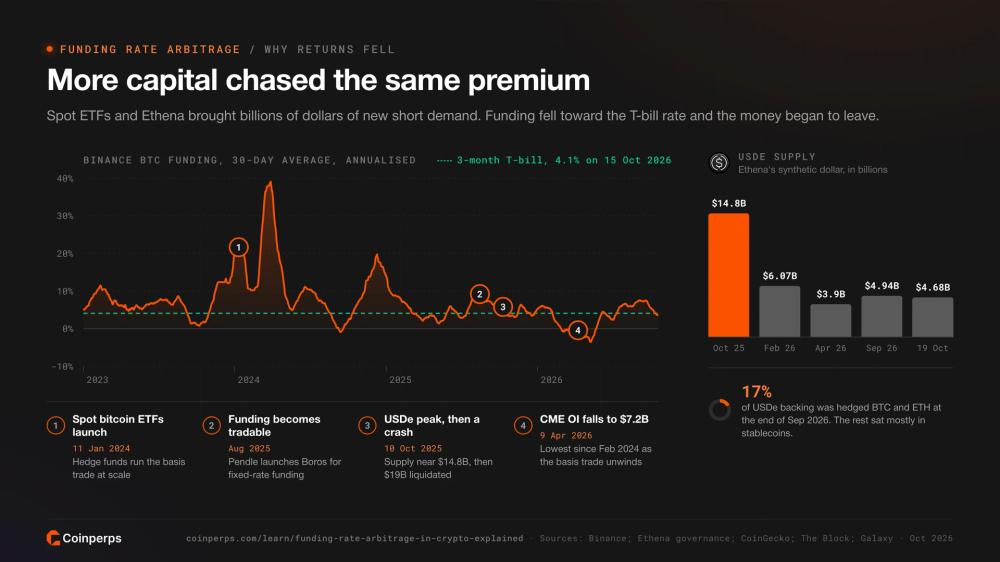
Спотовые биткоин-ETF в США открылись в январе 2024 года. Хедж-фонды могли покупать ETF и шортить фьючерсы на CME в больших объёмах, и эта базисная сделка поглотила большую часть премии до ухода денег. К началу апреля 2026 года открытый интерес по биткоин-фьючерсам на CME упал до 7,2 млрд долларов, самого низкого уровня с февраля 2024 года, как выяснил The Block.
Ethena сделал то же самое в ончейне. Его синтетический доллар USDe обеспечен криптовалютой против шортов перпетуалов, поэтому по мере роста он добавлял миллиарды долларов постоянного спроса на шорты. Предложение достигло пика около 14,8 млрд долларов в октябре 2025 года и снизилось до 4,68 млрд долларов на 19 октября 2026 года, согласно данным CoinGecko.
Собственные отчёты Ethena отслеживают отступление. Хеджированные BTC и ETH составляли всего 17 % от обеспечения USDe на конец сентября 2026 года, а остальное — в ликвидных стейблкоинах, согласно отчёту за 3 квартал. В мартовском и апрельском обновлениях вина возлагалась на «сжатый крипто-кэрри».
Леверидж также снизился после обвала в октябре 2025 года. Данные Glassnode, на которые ссылается CoinDesk, показывают, что 7-дневная средняя ставка финансирования BTC упала до примерно минус 0,005 % в апреле 2026 года — самого низкого значения с 2023 года. Финансирование обычно восстанавливается, когда трейдеры снова хотят использовать леверидж, поэтому сделка движется циклами.
Как найти и провести арбитражную сделку по ставке финансирования
Хорошая сделка имеет ставку, которая перекрывает комиссии на площадках с достаточной ликвидностью для чистого входа и выхода. На странице ставок финансирования Coinperps приведены текущие, 24-часовые и 7-дневные ставки финансирования для 30 крупнейших рынков бессрочных контрактов на 18 биржах, включая Binance, Bybit, OKX, Hyperliquid и Lighter, все на основе 8-часового интервала.
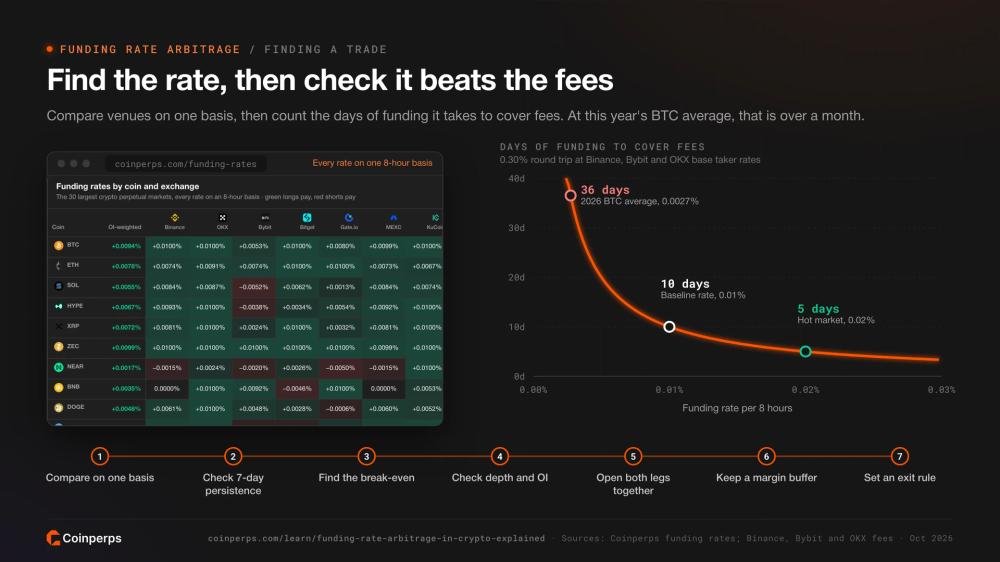
- Сравнивайте на одной основе: ставка в 0,01 % на почасовой площадке выплачивается в восемь раз чаще, чем та же ставка на 8-часовой площадке. Приводите все ставки к одному интервалу или годовому показателю перед сравнением.
- Проверяйте устойчивость: столбец за 7 дней отделяет разовый всплеск от ставки, которая держалась несколько дней. Финансирование быстро возвращается к среднему после скачка.
- Рассчитайте точку безубыточности: разделите комиссии за полный цикл на дневной доход от финансирования. Базовые комиссии тейкера около 0,30 % на Binance, Bybit и OKX требуют около десяти дней финансирования на уровне 0,01 % для покрытия.
- Проверяйте ликвидность: смотрите на открытый интерес и глубину стаканов на обеих ногах, чтобы проскальзывание при входе и выходе не съело спред.
- Открывайте обе ноги одновременно: заполняйте спотовую и бессрочную ноги как можно ближе по времени, в идеале — лимитными ордерами, чтобы платить меньшую комиссию мейкера.
- Держите запас маржи: открывайте шорт с низким левериджем и устанавливайте алерты значительно выше цены ликвидации.
- Установите правило выхода: закрывайте сделку, когда ставка падает ниже вашей стоимости капитала, прежде чем она станет отрицательной.
Боты бирж автоматизируют эти шаги. Бот для арбитража по ставке финансирования на Binance сочетает спот с бессрочным контрактом USDⓈ-M. Указанный APR рассчитывается на основе финансирования за последние три дня, поэтому он описывает прошлое. Бот ликвидирует позиции, когда коэффициент единого поддерживающего маржинального обеспечения счёта падает ниже 105 %. OKX предлагает аналогичный бот для арбитража и предупреждает, что он может привести к полной потере средств.
При таких низких ставках финансирования комиссии определяют большинство исходов. В нашем руководстве по биржам бессрочных контрактов с самыми низкими комиссиями сравниваются графики мейкерских и тейкерских комиссий на основных площадках.
Риски арбитража по ставкам финансирования
Дельта-нейтральная сделка всё равно может привести к убыткам, если что-то нарушает хедж и оставляет вас в открытой позиции. Большинство таких убытков связаны с площадкой, обеспечением или принудительным закрытием.
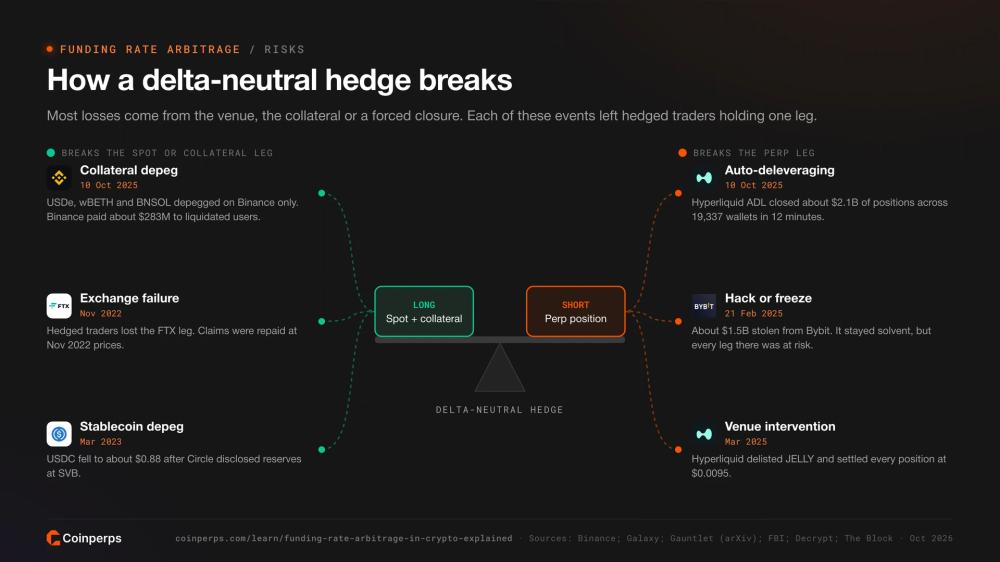
- Автоматическое сокращение позиций: во время обвала биржа может принудительно закрыть прибыльные позиции для покрытия убыточных. 10 октября 2025 года было ликвидировано позиций на сумму более 19 млрд долларов, как выяснила Galaxy Research. Исследование Gauntlet показало, что автоматическое сокращение позиций на Hyperliquid закрыло около 2,1 млрд долларов позиций по 19 337 кошелькам примерно за 12 минут, оставив трейдеров, чьи шорты были закрыты, с голым спотом. Наше руководство как избежать автоматического сокращения позиций объясняет правила очереди.
- Депегирование залога: во время того же обвала USDe, wBETH и BNSOL кратковременно потеряли привязку только на Binance. В заявлении Binance сообщил, что выплатил около 283 млн долларов пользователям, ликвидированным с этими активами в качестве залога.
- Сбой биржи: хеджированные трейдеры потеряли ту часть позиции, которая находилась на FTX, когда биржа обанкротилась в ноябре 2022 года. Кредиторам выплатили по ценам в долларах на ноябрь 2022 года, что было значительно ниже последующих цен на монеты. Bybit остался платёжеспособным после кражи около 1,5 млрд долларов в феврале 2025 года, которую ФБР приписало Северной Корее.
- Ликвидация шорта: резкий рост цены может ликвидировать плечо на шорт-позиции на одной площадке, в то время как прибыльная спотовая часть находится на другой. Перевод средств между биржами может зависнуть именно в этот момент.
- Разворот финансирования: ставка, которая сегодня выплачивает вам, может стать отрицательной уже через несколько часов.
- Комиссии и проскальзывание: четыре исполнения, плюс затраты на заём или перевод, могут превысить доход от финансирования при сегодняшних низких ставках.
- Вмешательство площадки: Hyperliquid исключил перпетуал JELLY из листинга в марте 2025 года и закрыл все позиции по 0,0095 $, как сообщил Decrypt, независимо от стоимости другой части сделки.
- Риск стейблкоинов: USDC упал до примерно 0,88 $ в марте 2023 года после того, как Circle раскрыл информацию о резервах, размещённых в Silicon Valley Bank, что затронуло все позиции, замаржинированные в нём, согласно The Block.
Распределение капитала по нескольким площадкам ограничивает ущерб от сбоя на одной из них. Риск ликвидации снижается ещё больше, если шорт открыт с плечом от 1x до 2x и на деривативной площадке хранится дополнительный залог.
Законна ли арбитражная торговля по ставкам финансирования и как она облагается налогами?
Ваша страна решает, можете ли вы проводить такую сделку, так как многие регуляторы ограничивают розничный доступ к бессрочным фьючерсам. Вопрос налогообложения платежей по финансированию остаётся неурегулированным в большинстве юрисдикций.
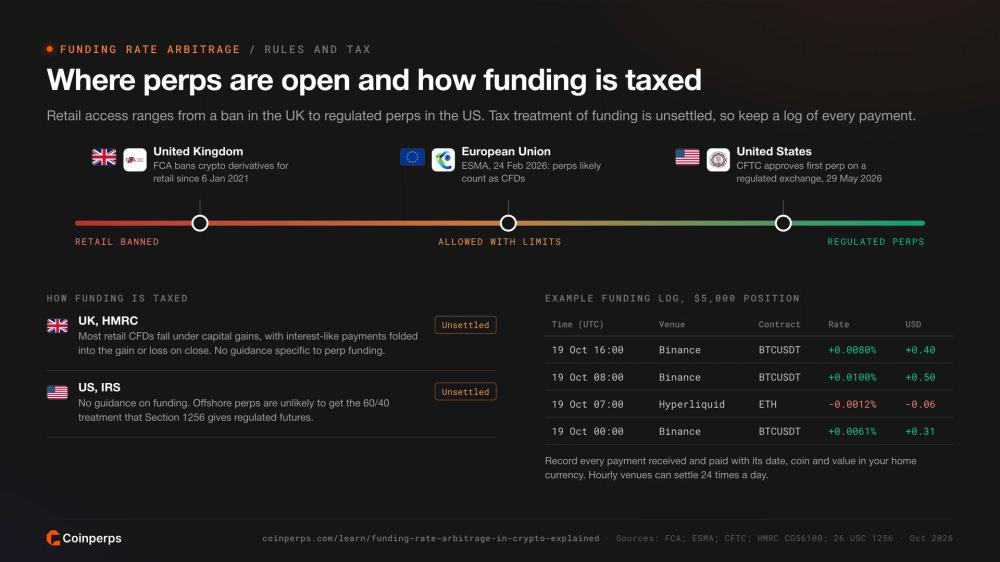
FCA запретила продажу криптовалютных деривативов розничным клиентам в Великобритании с 6 января 2021 года, что подтверждается пресс-релизом. ESMA заявила 24 февраля 2026 года, что продукты, продаваемые как перпетуальные фьючерсы в ЕС, скорее всего, будут считаться CFD, что влечёт за собой ограничения по левериджу и защиту от отрицательного баланса.
США пошли другим путём. CFTC одобрила первый перпетуальный контракт на регулируемой бирже 29 мая 2026 года, как указано на странице инноваций. Наше руководство по регулированию криптовалютных перпетуальных фьючерсов охватывает каждый регион.
В налоговом вопросе Руководство по налогу на прирост капитала HMRC относит большинство розничных контрактов на разницу к налогу на прирост капитала и включает процентоподобные платежи в прибыль или убыток при закрытии позиции. О финансировании перпетуалов там ничего не сказано.
IRS не выпустило никаких разъяснений по фандингу. Маловероятно, что офшорные перпетуалы подпадут под режим 60/40, который раздел 1256 предоставляет регулируемым фьючерсам.
Фиксируйте каждый полученный и выплаченный платёж по финансированию с указанием даты, монеты и стоимости в вашей национальной валюте. Финансирование может начисляться до 24 раз в день, поэтому регулярно экспортируйте историю с каждой биржи и консультируйтесь с налоговым специалистом.
Итог
Арбитраж по ставкам финансирования всё ещё позволяет получать премию, которую платят плечевые трейдеры, но эта премия стала меньше и менее надёжной. За последний год финансирование BTC на Binance приносило около 3 %, что ниже доходности казначейских облигаций, поэтому сейчас успех сделки зависит больше от выбора момента, чем от объёма.
Возможности всё ещё появляются, когда возвращается спрос на плечо, во время скачков альткоинов и в спредах между площадками, такими как Hyperliquid и Binance. Отслеживайте их на дашборде ставок финансирования Coinperps. Годовая ставка, учёт всех комиссий и оценка рисков биржи, залога и автоделевериджинга — часть издержек сделки.


