Статистика объемов криптовалютных бирж за 2026 год
Узнайте, какой объем криптовалют реально торгуется: квартальные объемы, соотношение деривативов и спотовых сделок, бум перпетуальных DEX и концентрация рыночных потоков в этом цикле.

Не является финансовой рекомендацией.
Основные выводы
- Рынок находится в стадии умеренного охлаждения. Квартальный объём торгов снизился на 42 % по сравнению с пиком конца 2025 года, но остаётся во много раз выше, чем в предыдущих циклах.
- Деривативы доминируют на рынке, их объем торгов в несколько раз превышает спотовый, при этом большая часть активности сосредоточена на небольшой группе централизованных платформ во главе с Binance.
- Структурный сдвиг происходит в ончейне. Децентрализованные перпетуальные биржи достигли рекордной доли в 24 % по сравнению с централизованными фьючерсами, а перпетуальные контракты на акции превратились в значимую категорию.
На этой странице 9 разделов
Объём торговли криптовалютами в 2026 году рассказывает две истории. Общая активность резко снизилась по сравнению с рекордным кварталом в конце 2025 года. Однако за этим спадом соотношение спотовых и деривативных сделок, централизованных и ончейн-торгов, а также крипто- и традиционных активов продолжает меняться гораздо быстрее, чем общие показатели.
На этой странице собраны основные статистические данные об объемах торгов, лежащие в основе этих изменений, с использованием данных TokenInsight, CCData, The Block, DefiLlama и отчетов бирж.
Для получения актуальных данных по всем платформам посетите наш портал перпетуальных бирж.
Топ-8 статистика объёмов криптовалютных бирж (2026)
Восемь приведенных ниже статистических показателей охватывают общую активность рынка, соотношение спотовых и деривативных сделок, а также концентрацию на платформах. Они также показывают, как меняются доли ончейн-рынков, новые классы активов и ландшафт опционов.
1. Квартальный объём торгов снизился на 42 % с пика в 31 трлн долларов
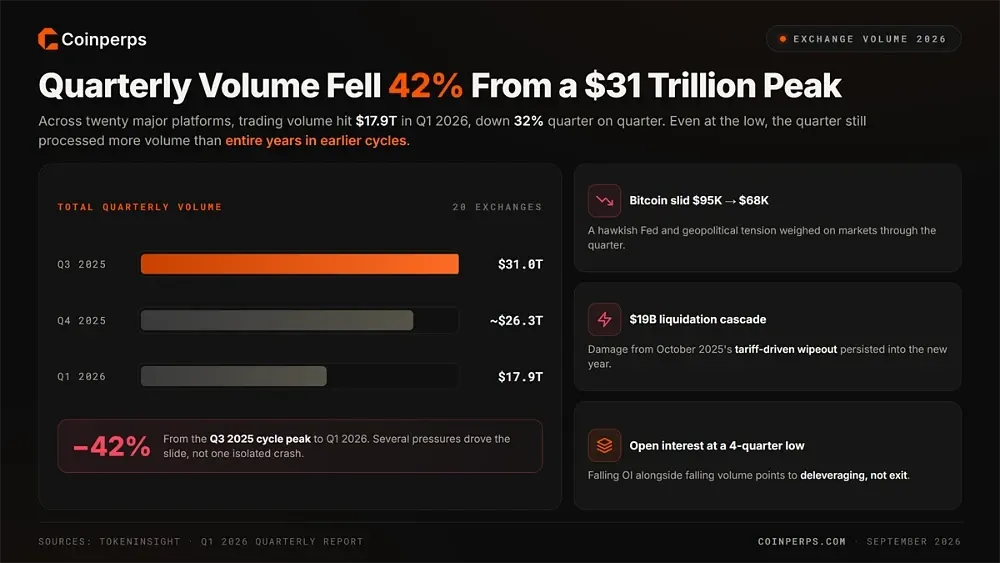
По данным TokenInsight, общий объём торгов на двадцати крупных платформах достиг 17,9 трлн долларов в первом квартале 2026 года. Это на 32 % меньше по сравнению с предыдущим кварталом и на 42 % ниже пика цикла в 31,0 трлн долларов, зафиксированного в третьем квартале 2025 года.
Снижение было вызвано несколькими факторами, а не одним изолированным обвалом. На рынки повлияли жёсткая политика Федеральной резервной системы и геополитическая напряжённость, а последствия каскада ликвидаций на сумму 19 млрд долларов, вызванного тарифами в октябре 2025 года, сохранялись. За квартал Bitcoin подешевел с примерно 95 000 $ до 68 000 $.
Масштаб снижения требует контекста. Даже на этом уровне квартальный объем торгов превысил годовые показатели предыдущих циклов. Средний объем открытых позиций также снизился до минимального уровня за четыре квартала, что указывает на делеверидж, а не на уход с рынка. Это различие видно на нашем дашборде открытых позиций.
2. Деривативы превосходят спотовые сделки примерно в пять раз
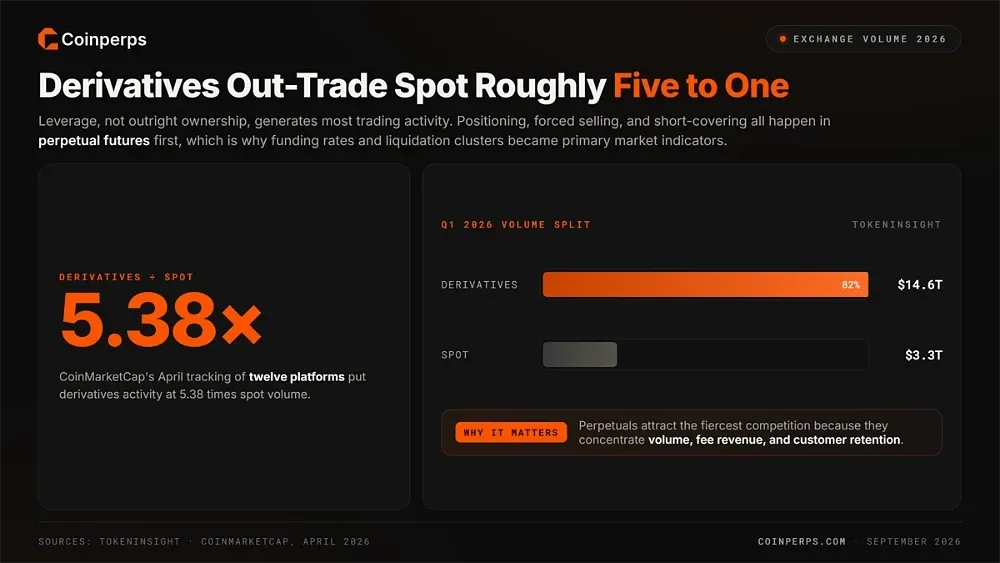
Леверидж обеспечивает гораздо большую торговую активность, чем прямая покупка активов, и данные за первый квартал наглядно демонстрируют этот дисбаланс.
Ключевые показатели объемов:
- Деривативы: По данным TokenInsight, объём торгов деривативами в первом квартале составил 14,6 трлн долларов.
- Спот: В том же отчёте объём спотовых торгов оценивается в 3,3 трлн долларов.
- Общее соотношение на рынке: По данным CoinMarketCap за апрель, на двенадцати платформах объем торгов деривативами превышал спотовый в 5,38 раза.
Этот дисбаланс напрямую влияет на формирование цен. Большая часть позиций на рынке открывается через перпетуальные фьючерсы, а также через принудительные продажи и закрытие коротких позиций. В результате ставки финансирования и кластеры ликвидаций превратились из специализированных метрик в ключевые индикаторы рынка.
Это также объясняет стратегию бирж. Перпетуальные контракты привлекают наибольшую конкуренцию, поскольку концентрируют объемы торгов, доходы от комиссий и удержание клиентов. В нашем руководстве по перпетуальным и спотовым сделкам объясняется, что означает эта структурная разница для отдельного трейдера.
3. Binance занимает треть объема, а топ-5 контролируют 72 %
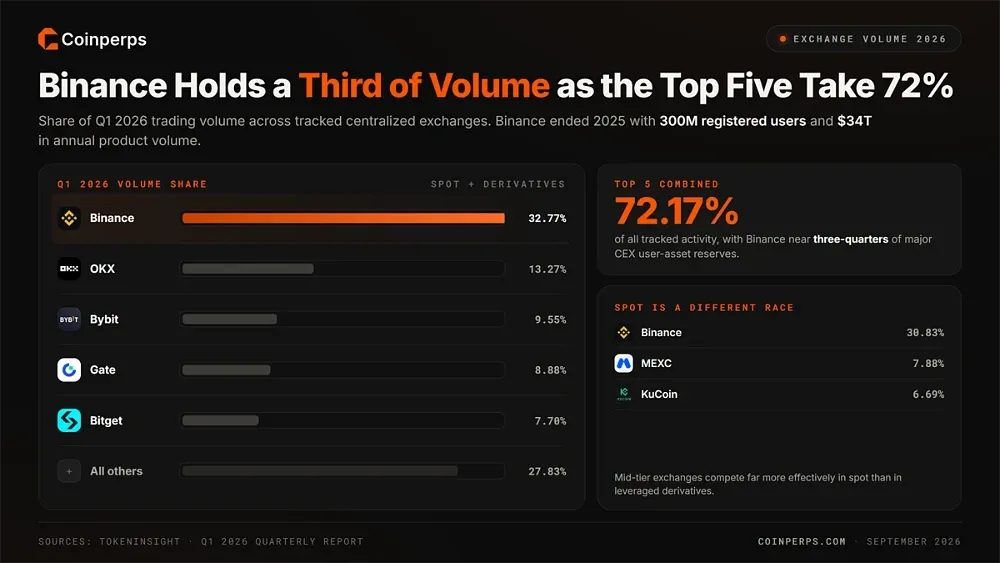
Активность на биржах остается крайне концентрированной. Только Binance обеспечила почти треть объема торгов в первом квартале, а пять крупнейших централизованных платформ контролировали 72,17 % от общего отслеживаемого объема.
Распределение доли рынка в первом квартале выглядело следующим образом:
Другие показатели также свидетельствуют о высокой концентрации рынка. По итогам 2025 года у Binance было 300 млн зарегистрированных пользователей и 34 трлн долларов годового объёма торгов, согласно заявлению соучредителей компании. Исследования доли рынка также показали, что доля резервов пользовательских активов на крупных централизованных биржах приближается к трём четвертям от общего объёма.
В спотовых торгах распределение заметно отличается. Binance по-прежнему лидировала с долей в 30,83 %, однако MEXC занимала 7,88 %, а KuCoin — 6,69 %. Таким образом, биржи среднего уровня конкурируют гораздо эффективнее в спотовых сделках, чем в левериджных деривативах, которые доминируют в общем объеме.
4. Объем фьючерсов на DEX достиг рекордных 24 % от объема централизованных фьючерсов
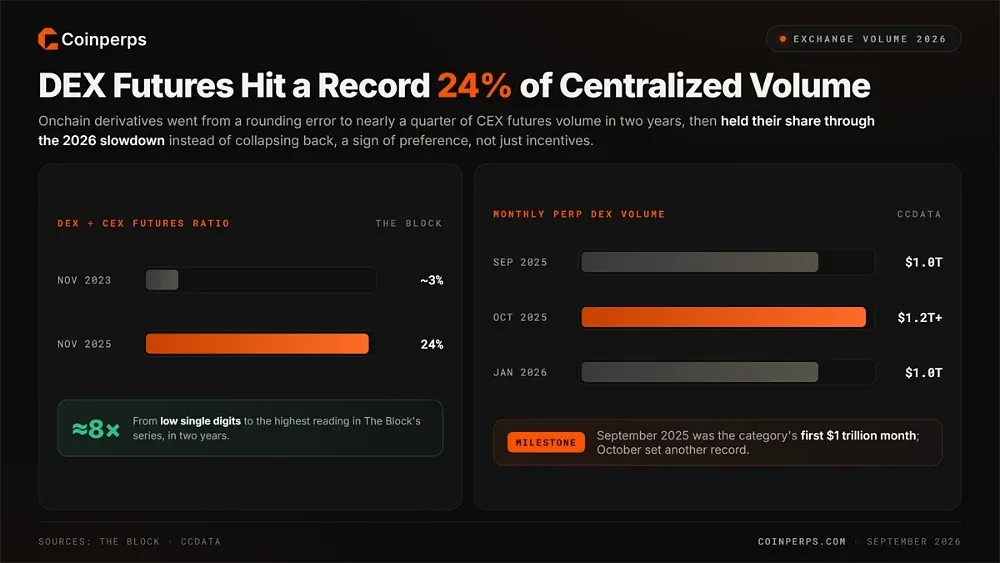
Объём децентрализованных фьючерсов вырос до примерно 24 % от объёма централизованных фьючерсов в ноябре 2025 года — это самый высокий показатель в истории The Block. Всего двумя годами ранее этот показатель находился на уровне однозначных цифр, так как на ончейн-платформах торговалось гораздо меньше деривативов.
Рост абсолютного объёма сопровождался увеличением доли рынка. Впервые в сентябре 2025 года объём торгов на DEX-биржевых перпетуальных контрактах превысил 1 трлн долларов в месяц, а уже в следующем месяце был установлен новый рекорд — более 1,2 трлн долларов. По данным CCData, в январе эта категория сохраняла ежемесячный объём на уровне 1,00 трлн долларов.
Более примечательно то, что произошло во время последующего спада. Ончейн-активность снижалась вместе с объёмами на централизованных биржах в начале 2026 года, а не обрушилась до прежнего уровня. Это говорит о том, что миграция отражает предпочтения трейдеров, а не только временный цикл стимулирования, и текущая активность отслеживается на нашем агрегаторе перпетуальных DEX.
5. Hyperliquid вошел в общий топ-10 таблицы деривативов
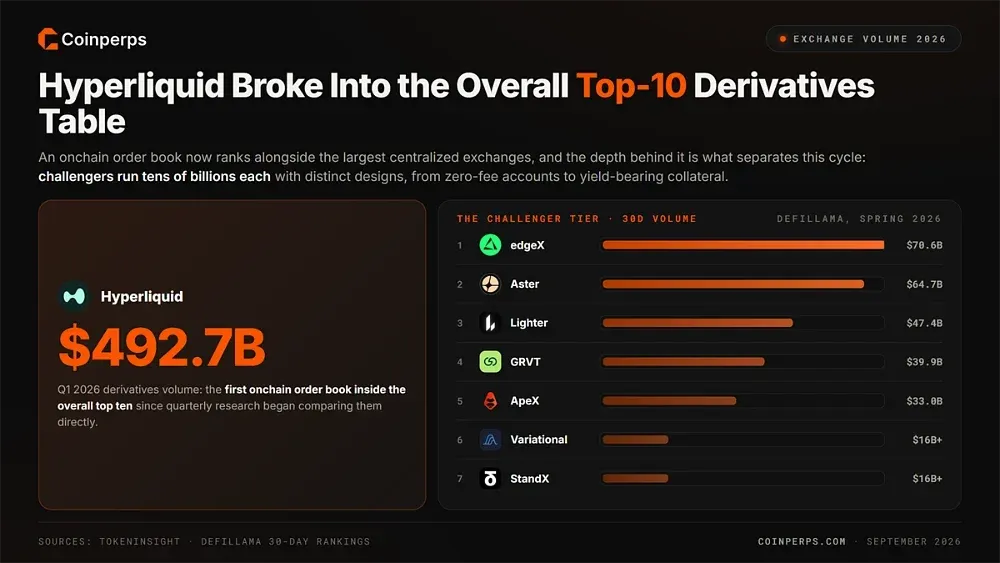
Hyperliquid сгенерировал около 492,7 млрд долларов объёма торгов деривативами в первом квартале, впервые заняв место в топ-10 общих объёмов наравне с крупнейшими централизованными биржами по данным исследований доли рынка.
Более важное структурное изменение — это объем активности, сосредоточенный сейчас за лидером категории.
Весенний 30-дневный рейтинг DefiLlama показал:
- edgeX: Около 70,6 млрд долларов объёма.
- Aster: 64,7 млрд долларов.
- Lighter: 47,4 млрд долларов.
- GRVT: 39,9 млрд долларов.
- ApeX: 33,0 млрд долларов.
- Variational и StandX: Более 16 млрд долларов каждая.
Эта глубина отличает текущий цикл от предыдущих. Объем ончейн-деривативов больше не зависит от успеха одного протокола. Претенденты конкурируют за счет различных дизайнов — от счетов с нулевой комиссией для розничных трейдеров до обеспечения с доходностью, — а не просто воспроизводят модель лидера категории.
6. Перпетуалы на акции и RWA выросли на 162 % и стали полноценной категорией
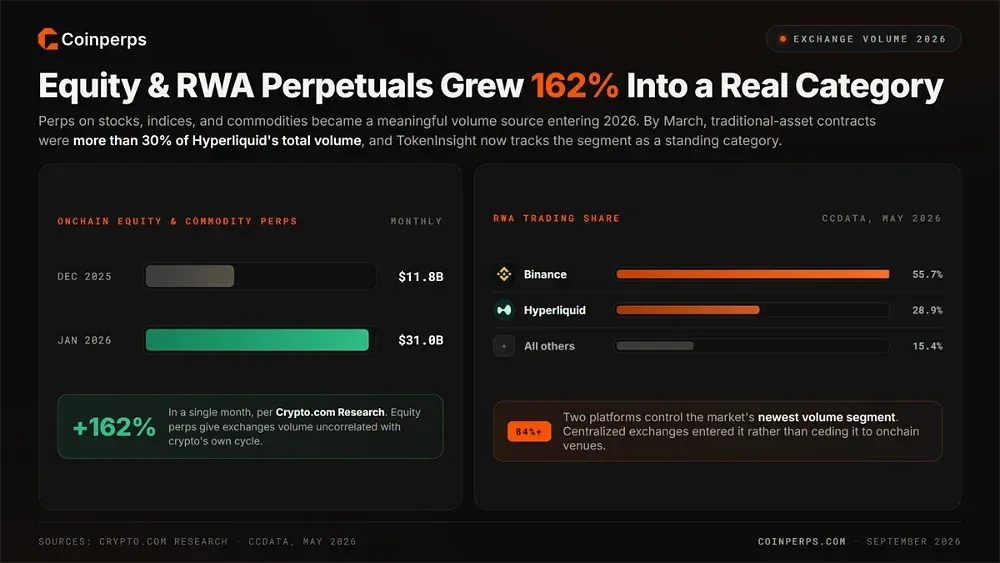
Рынки перпетуальных контрактов также расширяются за пределы криптоактивов. Контракты, привязанные к акциям, индексам и сырьевым товарам, превратились из относительно небольшого сегмента в значимый источник активности бирж к началу 2026 года.
Рост этой категории отражается в нескольких показателях:
- Ончейн-объём: По данным Research от Crypto.com, объём вырос на 162 % — с 11,8 млрд долларов в декабре 2025 года до 31,0 млрд долларов в следующем месяце.
- Структура Hyperliquid: Контракты на традиционные активы составили более 30 % от общего объема Hyperliquid к марту.
- Доля Binance в RWA: По данным обзора CCData за май, на Binance приходилось 55,7 % от объема торгов RWA.
- Доля Hyperliquid в RWA: Hyperliquid занимал еще 28,9 %.
- Совокупная концентрация: Две платформы обеспечивали более 84 % активности в новейшем сегменте объема рынка.
Таким образом, централизованные биржи вошли в этот сегмент, а не оставили его ончейн-площадкам. Значимость выходит за рамки общих показателей. Перпетуалы на акции дают биржам поток объема, не коррелирующий с циклом подъемов и спадов крипторынка.
Теперь TokenInsight отслеживает этот сегмент как постоянную категорию отчетности — статус, которого он не имел даже год назад.
7. Регулируемые опционы обогнали крипто-нативного лидера
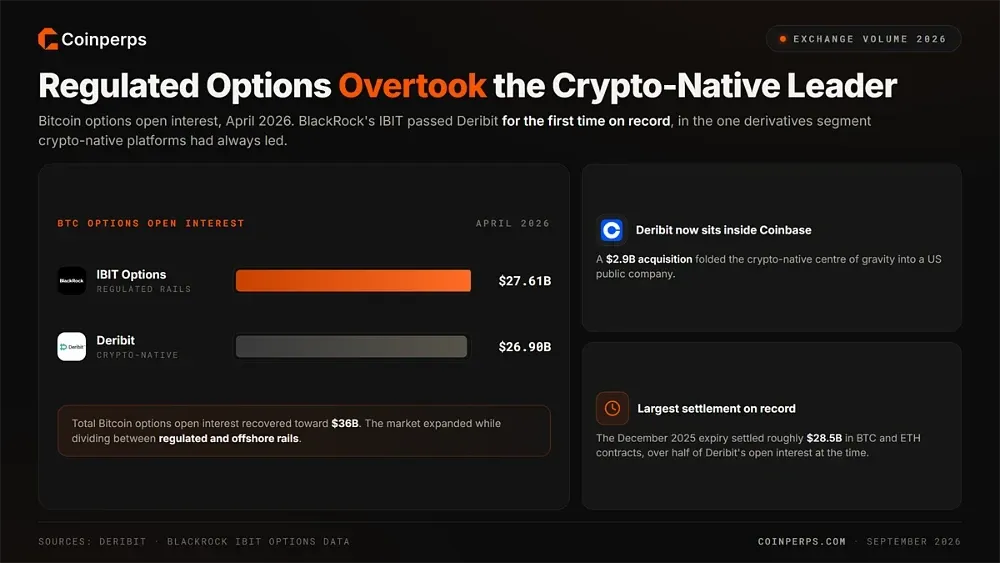
Объём открытых позиций по Bitcoin-опционам на BlackRock's IBIT достиг 27,61 млрд долларов в апреле, впервые обогнав Deribit с 26,9 млрд долларов. Это ознаменовало изменение в сегменте деривативов, где платформы, ориентированные на криптовалюты, исторически сохраняли уверенное лидерство.
Тем не менее Deribit остаётся центром притяжения для криптоиндустрии и теперь входит в состав Coinbase после поглощения на сумму 2,9 млрд долларов. Истечение срока контрактов в декабре 2025 года привело к расчётам по Bitcoin- и Ethereum-контрактам на сумму около 28,5 млрд долларов. Это составило более половины открытых позиций Deribit на тот момент и стало крупнейшим единовременным расчётом на рынке.
Восстановление общего объёма открытых позиций по Bitcoin-опционам до 36 млрд долларов позволяет взглянуть на эти цифры в контексте. Рынок расширялся, разделяясь между регулируемыми и офшорными платформами. Наше руководство по платформам криптоопционов подробнее рассматривает это разделение с точки зрения трейдера.
8. Ежемесячный объём торгов на CEX достиг минимального уровня с 2024 года
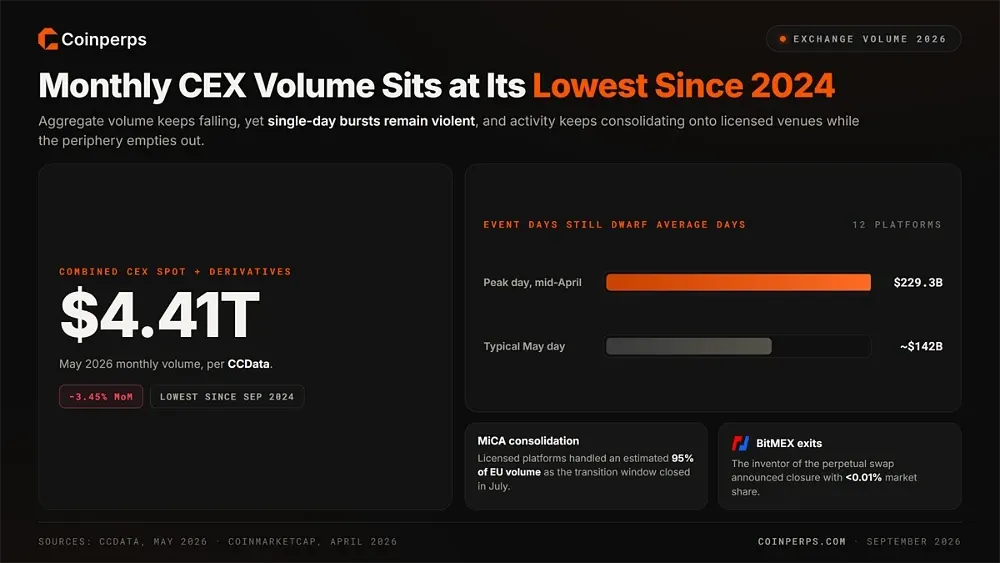
Совокупный объём спотовых и деривативных торгов на централизованных биржах снизился до 4,41 трлн долларов в мае. По данным CCData, месячное снижение составило 3,45 %, что стало самым низким показателем с сентября 2024 года и продлило спад после рекордного осеннего квартала.
В более спокойной ежемесячной картине всё же наблюдаются резкие всплески активности. Данные CoinMarketCap за апрель показали, что в середине месяца дневной пик на двенадцати отслеживаемых платформах достиг почти 229,29 млрд долларов. Таким образом, всплески, вызванные событиями, остаются мощными даже на фоне общего снижения ежемесячного объёма.
Одновременно происходит консолидация. Лицензированные платформы уже обрабатывали около 95 % объема ЕС, когда в июле закрылось переходное окно MiCA. BitMEX, биржа, которая изобрела перпетуальный своп, объявила о закрытии, имея менее 0,01 % доли рынка, что показывает, насколько сильно активность продолжает уходить с периферии.
Как измеряется объем торгов на криптобиржах
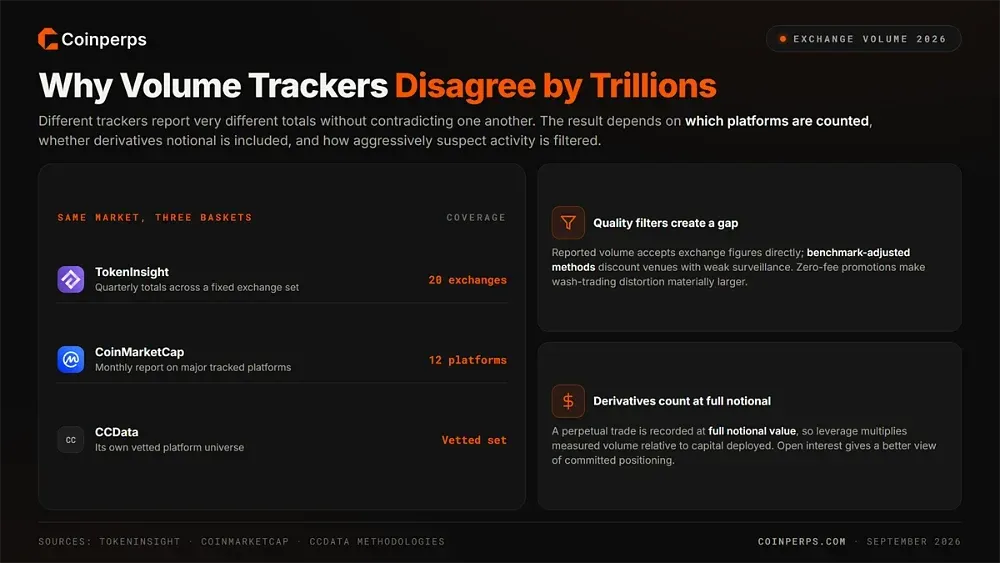
Разные трекеры могут сообщать совершенно разные данные об объемах торгов на биржах, не обязательно противореча друг другу. Результат зависит от того, какие платформы включены, учитывается ли номинал деривативов и насколько агрессивно отфильтровывается подозрительная активность. Эти факторы могут сдвигать квартальные оценки на триллионы долларов.
Наибольшее непосредственное различие создает охват. Квартальный отчет TokenInsight включает двадцать бирж, тогда как ежемесячный отчет CoinMarketCap отслеживает двенадцать. CCData использует собственный проверенный список платформ. Поскольку базовые наборы данных различаются, один и тот же месяц может давать разные итоговые показатели у всех трех провайдеров.
Фильтры качества создают еще один разрыв. Отчетный объем, как правило, принимает данные бирж напрямую, тогда как методы с корректировкой по эталону дисконтируют площадки с более слабым надзором за рынком. Мнимые сделки и активность, вызванная стимулами, могут искусственно завышать объем, а промоакции с нулевой комиссией делают искажение существенно более заметным.
Деривативы создают отдельную проблему учета. Сделка с перпетуалом фиксируется по полной номинальной стоимости, что позволяет кредитному плечу умножать измеряемый объем относительно задействованного капитала. Это одна из причин, по которой деривативы доминируют в совокупных показателях, тогда как открытый интерес дает более точное представление о реальных позициях.
Стейблкоины как торговая инфраструктура
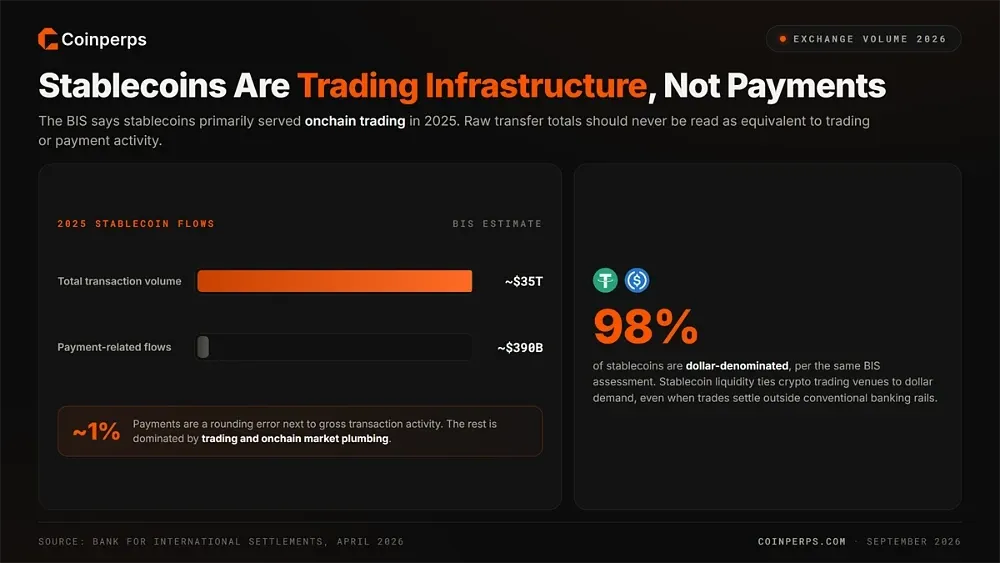
Стейблкоины лежат в основе значительной части торговой активности на рынке криптовалют, даже если они не фигурируют в основных показателях объёмов торгов на биржах. Bank for International Settlements отмечает, что в 2025 году стейблкоины в основном использовались для ончейн-торгов, в то время как их применение для платежей оставалось гораздо менее значительным по сравнению с общим объёмом транзакций.
Это различие важно при сравнении объёмов торгов на биржах с данными о транзакциях в блокчейне. По оценкам BIS, объём транзакций со стейблкоинами в 2025 году составил около 35 трлн долларов, однако объём платежных потоков был примерно 390 млрд долларов, что показывает, почему общие данные о переводах не следует приравнивать к торговле или платежам.
Долларовая экспозиция также остаётся центральной в структуре рынка. Около 98 % стейблкоинов номинированы в долларах, согласно той же оценке BIS, поэтому ликвидность стейблкоинов связывает криптовалютные торговые площадки с долларовым спросом, даже если базовые сделки проводятся вне традиционных банковских систем.
Сравнение объёмов CEX и DEX
Централизованные и ончейн-рынки сближаются по функциям, но их масштабы остаются очень разными. В таблице сравниваются обе стороны по тем же повторяющимся показателям, которые отслеживаются на этой странице, на основе данных из уже упомянутых источников.
Показатель | Централизованные биржи | Perpetual DEX |
|---|---|---|
Ежемесячный объём | 4,41 трлн $ (май, CCData) | ~1,00 трлн $ фьючерсов (январь, CCData) |
Эталон доли | ~76 % от объёма фьючерсов | Рекордные 24 % от фьючерсов CEX |
Лидер | Binance, ~33 % от общего объёма | Hyperliquid, топ-10 среди новых участников |
Открытый интерес | 23,9 млрд $ среднесуточный объём только на Binance | ~11 млрд $ по всей категории |
Новейший сегмент | RWA под руководством Binance с долей 55,7 % | 30 %+ объёма Hyperliquid приходится на активы TradFi |
По масштабу лидеры всё ещё сохраняют решающее преимущество. Среднесуточный объём открытых позиций только на Binance превышает совокупный показатель всей категории perpetual DEX. Централизованные биржи также способны обрабатывать институциональные сделки, которые большинство ончейн-рынков пока не могут обеспечить по всем торговым парам.
Однако тренд указывает в другую сторону. Доля ончейн-фьючерсов в общем объёме примерно утроилась за два года, а группа проектов, стоящих за Hyperliquid, продолжает расширяться. Бессрочные контракты на акции также появились на ончейн-площадках раньше, чем на централизованных биржах.
Как трейдеры используют данные об объёмах
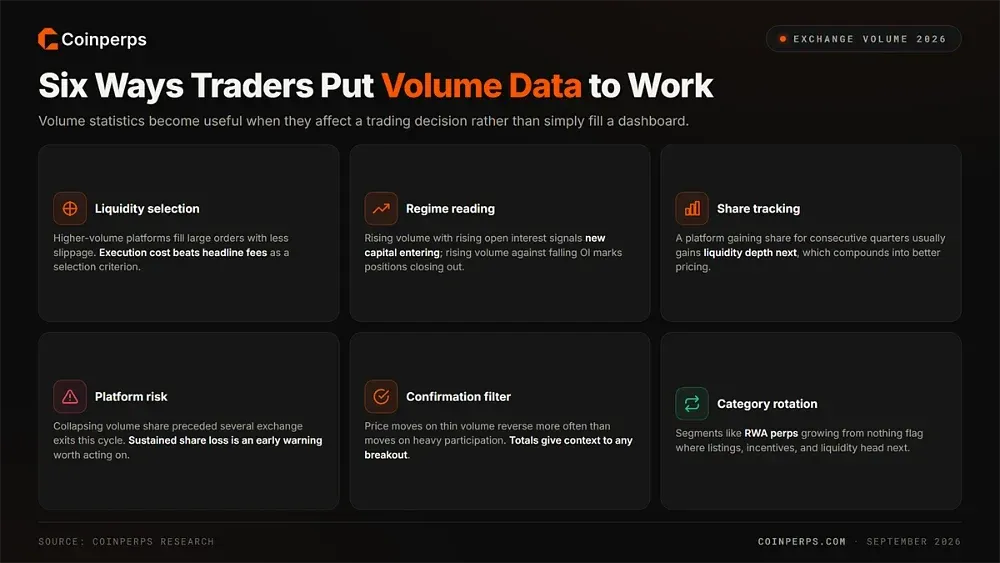
Данные об объёмах становятся полезными, когда они влияют на торговые решения, а не просто заполняют дашборд. Наиболее практичные применения:
- Выбор ликвидности: Площадки с высоким объёмом исполняют крупные ордера с меньшим проскальзыванием, поэтому стоимость исполнения обычно важнее заголовков о комиссиях при выборе биржи.
- Бенчмаркинг исполнения: VWAP взвешивает среднюю цену по объёму торгов, давая трейдерам точку отсчёта для оценки эффективности своих сделок.
- Определение режима рынка: Рост объёмов на фоне роста открытых позиций сигнализирует о притоке нового капитала, тогда как рост объёмов при снижении открытых позиций означает закрытие позиций.
- Отслеживание доли: Площадка, увеличивающая долю объёма несколько кварталов подряд, обычно наращивает глубину ликвидности, что улучшает ценообразование для её трейдеров.
- Риск платформы: Снижение доли объёма предшествовало уходу нескольких платформ в этом цикле, что делает устойчивую потерю доли ранним предупреждением, на которое стоит реагировать.
- Фильтр подтверждения: Ценовые движения на низком объёме чаще разворачиваются, чем движения при высокой активности, поэтому объёмы дают контекст для любой пробои или обвала.
- Ротация сегментов: Наблюдение за ростом таких сегментов, как RWA-перпетуалы или ончейн-опционы, с нуля показывает, куда движутся листинги, стимулы и ликвидность.
Что объём торгов на бирже не может сказать сам по себе
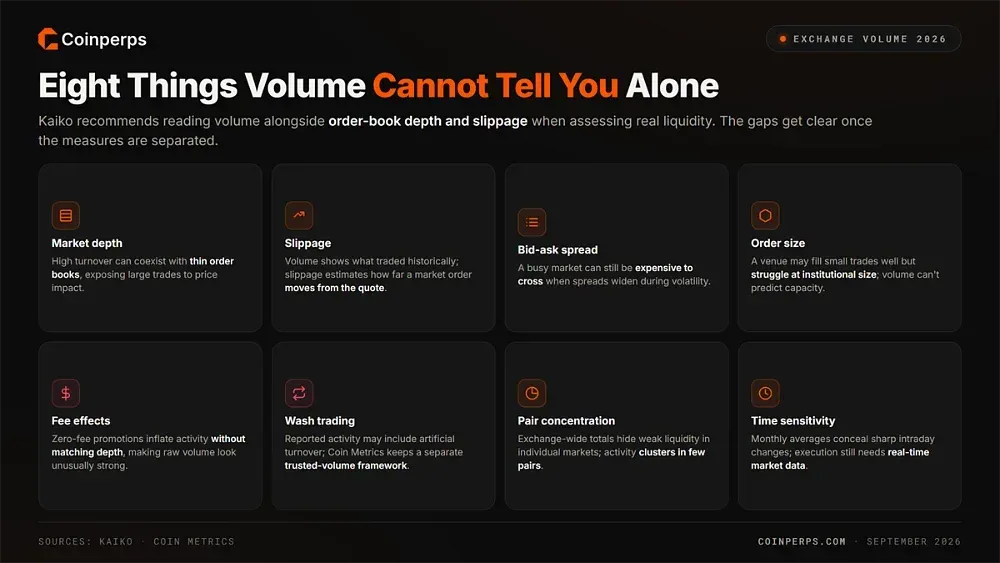
Объём торгов полезен, но сам по себе не может описать качество исполнения. Kaiko рекомендует анализировать его вместе с глубиной стаканов и проскальзыванием при оценке ликвидности.
Различия становятся очевиднее, когда эти показатели рассматриваются отдельно:
- Глубина рынка: Высокий оборот может сосуществовать с тонкими стаканами, из-за чего крупные сделки подвержены ценовому влиянию, несмотря на впечатляющие показатели объёма.
- Проскальзывание: Объём показывает, что торговалось ранее, тогда как проскальзывание оценивает, насколько рыночный ордер может отклониться от заявленной цены при исполнении.
- Спред bid-ask: Активный рынок всё ещё может быть дорогим для торговли, когда спреды расширяются, особенно во время волатильности или на менее ликвидных торговых парах.
- Размер ордера: Одна и та же площадка может эффективно исполнять мелкие сделки, но испытывать трудности с институциональными ордерами, поэтому объём сам по себе не может предсказать пропускную способность исполнения.
- Влияние комиссий: Акции с нулевой комиссией могут искусственно завышать торговый оборот без соответствующего роста глубины рынка, из-за чего объём выглядит необычно высоким.
- Искусственные сделки: Отчётная активность может включать фиктивный оборот, поэтому Coin Metrics использует отдельную систему доверенного объёма для избранных бирж.
- Концентрация пар: Общие показатели биржи могут скрывать низкую ликвидность на отдельных рынках, так как активность часто сосредоточена в небольшом наборе пар.
- Временная чувствительность: Среднемесячные объёмы могут скрывать резкие внутридневные колебания глубины рынка и проскальзывания, поэтому для оценки условий исполнения всё равно нужны данные в реальном времени.
Итог
Объём торгов на криптовалютных биржах в 2026 году остаётся ниже пиковых значений, но структура рынка стала более здоровой по сравнению с предыдущими циклами. Активность сосредоточилась на лицензированных платформах и надёжных протоколах, кредитное плечо вернулось к уровням до октябрьского экстремума, а основные направления роста теперь находятся в ончейн-сегменте и контрактах, привязанных к традиционным активам.
Теперь важнее доля рынка, а не общий объём. Соотношение DEX к CEX, доля объёма RWA и формирующийся второй эшелон бирж во главе с Hyperliquid расскажут больше о структуре следующего цикла, чем возвращение месячного объёма торгов к рекордным значениям.
Методология
Эта страница объединяет квартальные исследования, ежемесячные обзоры бирж и данные дашбордов, используя повторяющиеся метрики для максимально последовательного сравнения объёмов торгов.
- TokenInsight: Используется для квартальных итогов, доли рынка и распределения объёмов между спотом и деривативами на двадцати биржах.
- CCData: Используется для ежемесячных объёмов централизованных бирж, объёмов фьючерсов на DEX и доли категории RWA.
- The Block: Используется для соотношения фьючерсов DEX к CEX и ежемесячных рекордов объёмов на перпетуальных DEX.
- DefiLlama: Используется для ранжирования объёмов протоколов за 30-дневный период на децентрализованных биржах perpetuals.
- CoinMarketCap: Используется для подсчёта общих показателей отслеживаемых бирж, мультипликатора деривативов и данных за пиковые дни.
- Раскрытие информации биржами: Используется для данных о количестве пользователей, годовом объёме и резервах, если платформы публикуют их.
Часто задаваемые вопросы
Какая криптовалютная биржа имеет наибольший объём торгов?
Binance лидирует по всем основным показателям, занимая около трети общего объёма торгов в первом квартале 2026 года и насчитывая 300 млн зарегистрированных пользователей. OKX, Bybit, Gate и Bitget замыкают пятёрку лидеров, на которую приходится около 72 % всей отслеживаемой биржевой активности.
Какой объём торгов криптовалютой наблюдается за день?
Среднесуточные объёмы торгов находятся на уровне нескольких сотен миллиардов долларов при суммировании спотовых и деривативных сделок. На двенадцати отслеживаемых платформах самый активный день апреля достиг примерно 229 млрд долларов. Всплески, вызванные событиями, могут увеличивать объём торгов примерно в два раза по сравнению с более спокойными днями.
Какая доля торгов приходится на децентрализованные биржи?
Объём децентрализованных фьючерсов достиг рекордных 24 % от объёма централизованных фьючерсов в ноябре 2025 года и сохранял ежемесячный темп около 1 трлн долларов до января. Стимулы могут временно увеличивать или уменьшать эту долю, но общая тенденция за два года остаётся уверенно восходящей.
Почему данные об объёмах различаются у разных поставщиков информации?
Аналитические платформы измеряют разные наборы данных. Каждая включает свой список бирж и применяет собственные фильтры качества. Опубликованные показатели принимают данные бирж напрямую, скорректированные методики исключают площадки с низким уровнем контроля, а номинал деривативов увеличивает общие объёмы при высоком кредитном плече. Поэтому квартальные различия в триллионы долларов являются нормой.


