Индикатор VWAP: объяснение и применение в криптовалютах
Узнайте, как работает индикатор VWAP, как настроить его в TradingView и как криптотрейдеры используют его для определения внутридневного настроения, точек входа и ориентиров исполнения.
Раскрытие информации: Coinperps может получать комиссию от партнерских ссылок без дополнительных затрат для вас. Обзоры основаны на независимом тестировании, узнайте, как мы тестируем.
- VWAP — это взвешенный по объёму бенчмарк, который показывает среднюю цену, по которой торговался актив в течение сессии, придавая больший вес уровням, где проходили реальные объёмы сделок.
- Ежедневный сброс — это особенность в криптовалютах, так как рынки 24/7 перезапускают VWAP в полночь по UTC, что делает привязанный VWAP более полезным инструментом для позиций на несколько дней.
- Конфлюенс важнее одной линии, поэтому сочетание VWAP с ставками финансирования, кластерами ликвидаций и профилем объёма превращает простую среднюю в полноценную основу для принятия решений.
Большинство индикаторов показывают, где была цена. VWAP показывает, где были деньги, и именно это отличие объясняет, почему институциональные трейдеры оценивают своё исполнение относительно него, в то время как розничные трейдеры чаще всего используют его как скользящую среднюю с дополнительными шагами.
Это различие важно, потому что ценовой уровень, кратковременно достигнутый при низком объёме, и уровень, на котором прошли миллиарды сделок, не эквивалентны, хотя стандартная скользящая средняя обрабатывает их одинаково. VWAP взвешивает по участию, поэтому линия находится там, где рынок реально торговался.
Когда Bitcoin торгуется около $63,000 в начале август 2026 г. и колеблется ниже долгосрочных скользящих средних, такие сессии — именно те, где VWAP оправдывает своё место: достаточно внутридневного движения для торговли, но недостаточно тренда, чтобы следовать за ним вслепую.
В этом руководстве рассмотрены расчёт, настройка и ситуации, в которых индикатор может подвести. 🔽
Что такое индикатор взвешенной по объёму средней цены (VWAP)?
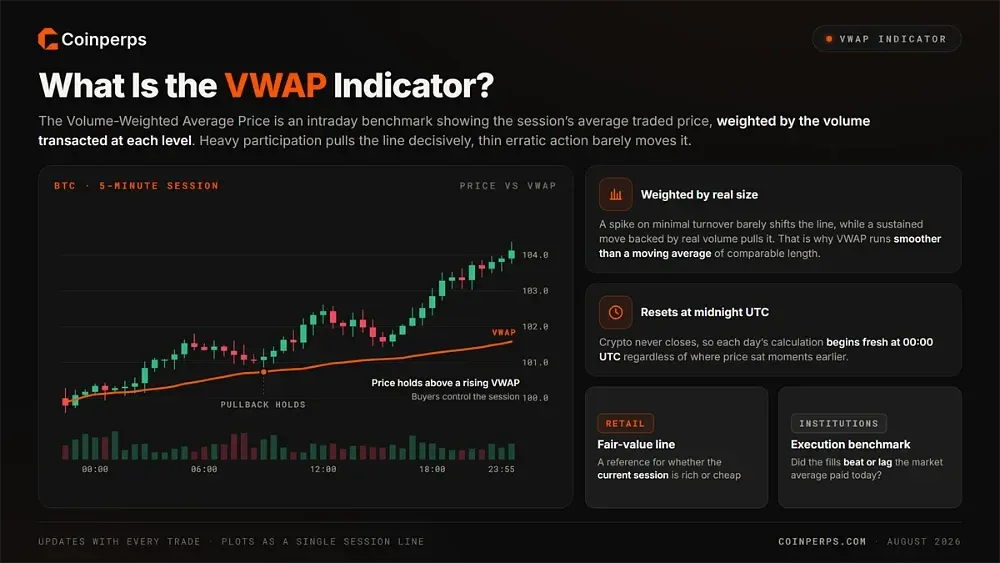
Взвешенная по объёму средняя цена — это внутридневной бенчмарк, показывающий среднюю цену, по которой торговался актив в течение сессии, взвешенную по объёму сделок на каждом уровне. В отличие от простой скользящей средней, которая обрабатывает каждый свечной интервал одинаково, VWAP придаёт пропорционально больший вес периодам с высокой активностью.
Он отображается в виде одной линии, которая обновляется с каждой сделкой и сбрасывается при начале новой сессии. В криптовалютах этот сброс происходит в полночь по UTC, так как рынки работают без перерывов, что означает, что расчёт каждого дня начинается заново, независимо от того, где находилась цена за мгновение до этого.
Линия обычно выглядит более плавной, чем скользящая средняя сопоставимой длины, потому что объём сглаживает влияние тонких и хаотичных ценовых движений. Кратковременный всплеск при минимальном обороте почти не смещает VWAP, в то время как устойчивое движение, подкреплённое реальными объёмами, заметно его сдвигает.
Его двойная роль объясняет широкую популярность. Розничные трейдеры воспринимают его как ориентир справедливой стоимости для текущей сессии, в то время как институционалы используют его как бенчмарк исполнения, чтобы оценить, превзошли ли их собственные сделки среднерыночный уровень за период накопления.
Как рассчитывается VWAP
Понимание формулы важно, потому что именно она объясняет, почему VWAP ведёт себя совершенно иначе, чем любой другой индикатор на вашем графике, основанный только на цене. Арифметика гораздо проще, чем может показаться из пугающего названия, и знание её меняет то, как вы интерпретируете линию.
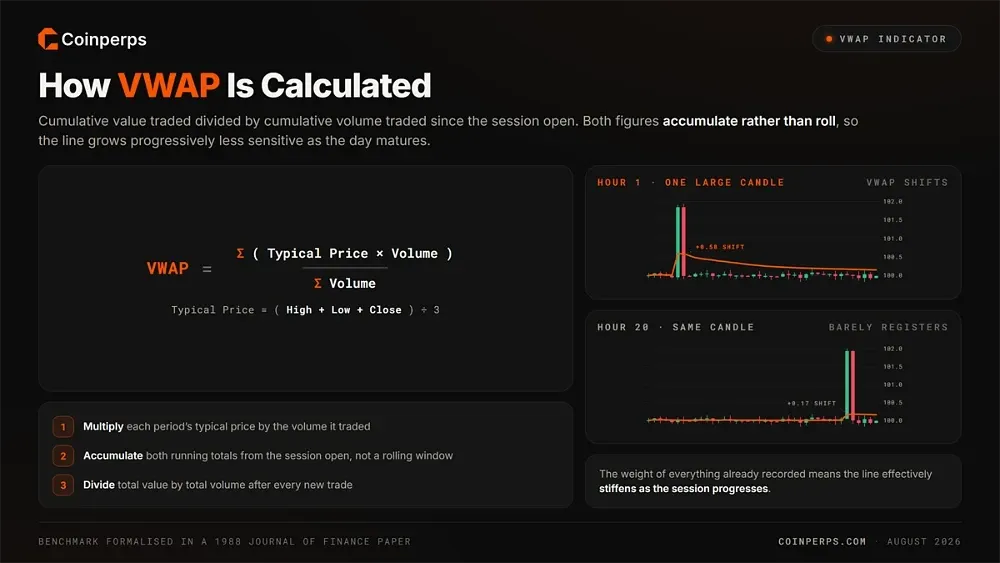
VWAP делит совокупную стоимость сделок на совокупный объём сделок с начала сессии. Для каждого периода вы умножаете типичную цену, то есть среднее значение максимума, минимума и закрытия, на объём этого периода, затем делите нарастающий итог на общий объём на данный момент.
В простом виде формула — это совокупная стоимость сделок, делённая на совокупный объём сделок, бенчмарк, формализованный в статье 1988 года в Journal of Finance. Поскольку обе величины накапливаются с открытия сессии, а не сдвигаются вперёд, VWAP становится всё менее чувствительным к новым свечам по мере созревания сессии.
Именно накопление является ключевой особенностью поведения. Через час после начала сессии одна крупная свеча может заметно сдвинуть VWAP, но через двадцать часов та же свеча едва ли будет заметна на фоне всего уже записанного. Линия фактически становится жёстче по мере продвижения дня.
Как используется VWAP в торговле?
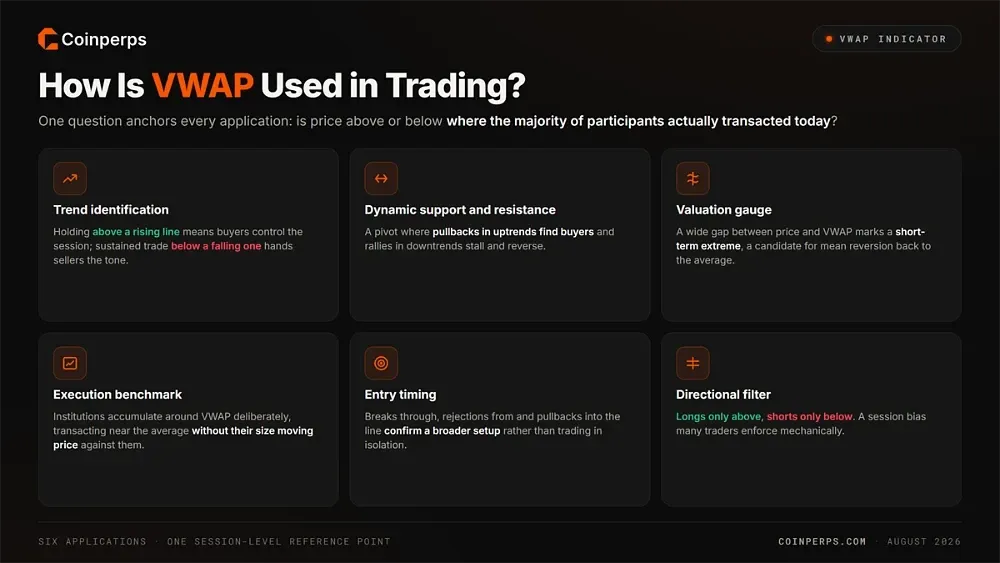
VWAP служит ориентиром на уровне сессии, отвечая на конкретный вопрос: находится ли цена в данный момент выше или ниже того уровня, на котором реально торговалось большинство участников сегодня? Такая формулировка поддерживает несколько различных применений.
Трейдеры применяют VWAP в шести сценариях:
- Определение тренда: Цена, удерживающаяся выше растущей линии VWAP, указывает на контроль покупателей в сессии, в то время как устойчивая торговля ниже падающей линии сигнализирует о том, что тон задают продавцы.
- Динамическая поддержка и сопротивление: VWAP часто выступает в роли уровня, на котором откаты в восходящем тренде находят покупателей, а ралли в нисходящем тренде останавливаются и разворачиваются.
- Оценка стоимости: Большой разрыв между ценой и VWAP указывает на краткосрочный экстремум, побуждая трейдеров следить за возвратом к средней линии.
- Бенчмарк исполнения: Институционалы накапливают или распределяют позиции вокруг VWAP целенаправленно, стремясь торговать около среднерыночного уровня, не сдвигая цену против себя собственным объёмом.
- Выбор момента для входа: Прорывы, отказы от VWAP или откаты к нему дают точки подтверждения, которые трейдеры включают в более широкую стратегию, а не используют изолированно.
- Фильтр направления: Многие трейдеры ограничивают длинные позиции сессиями выше VWAP, а короткие — сессиями ниже, что может подтверждаться соотношением лонгов и шортов.
Как настроить VWAP в TradingView
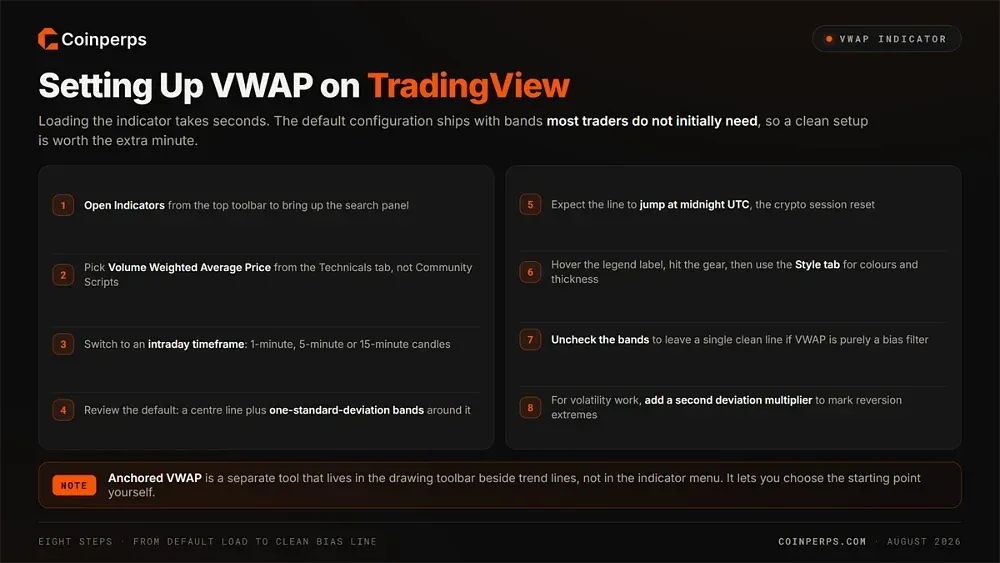
Загрузка VWAP занимает секунды, но стандартная конфигурация включает полосы, которые большинству трейдеров изначально не нужны.
Выполните эти восемь шагов для чистой настройки:
- Откройте индикаторы: Нажмите кнопку Indicators на верхней панели инструментов графика TradingView, чтобы открыть панель поиска.
- Поиск правильно: Введите VWAP и выберите Volume Weighted Average Price из вкладки Technicals, а не из Community Scripts, где качество сильно варьируется.
- Установите внутридневной таймфрейм: Переключите график на 1-минутные, 5-минутные или 15-минутные свечи, так как VWAP рассчитывается для каждой сессии и теряет смысл на дневных графиках.
- Проверьте настройки по умолчанию: Индикатор загружается с центральной линией и верхней и нижней полосами, представляющими одно стандартное отклонение ценового разброса вокруг средней.
- Понимание сброса: VWAP в криптовалютах перезапускается в полночь по UTC каждый день, поэтому ожидайте скачка линии на этой границе, а не плавного продолжения.
- Откройте настройки: Наведите курсор на метку VWAP в легенде графика, нажмите на значок шестерёнки, затем перейдите на вкладку «Стиль», чтобы настроить цвета, толщину и видимость.
- Упростите при необходимости: Снимите флажки с пунктов «Верхняя полоса», «Нижняя полоса» и «Заливка полосы», чтобы оставить только основную линию VWAP — это подходит трейдерам, использующим её исключительно как фильтр настроения.
- Добавьте вторую полосу: Для работы с волатильностью включите второй множитель стандартного отклонения, чтобы отмечать экстремумы, где обычно появляются настройки на разворот к среднему.
Стоит отметить, что TradingView также предлагает отдельный инструмент Anchored VWAP, который можно найти в панели рисования рядом с линиями тренда, а не в меню индикаторов. Эта версия позволяет выбрать начальную точку самостоятельно, и мы подробно рассматриваем её ниже.
Понимание полос стандартного отклонения VWAP
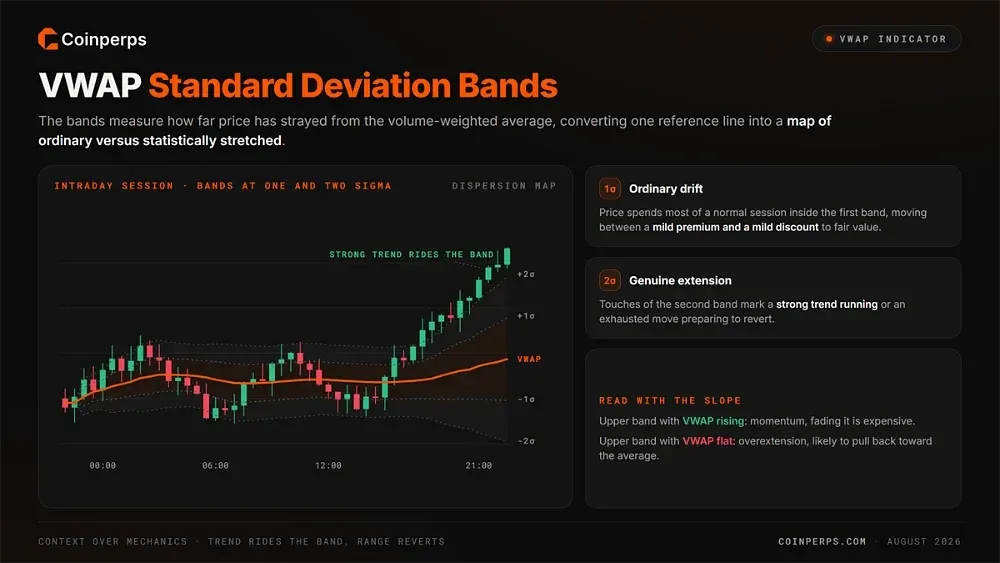
Полосы вокруг VWAP измеряют, насколько цена отклонилась от объёмно-взвешенного среднего, выраженного в стандартных отклонениях разброса. Они превращают одиночную контрольную линию в полную карту, показывающую, какие движения являются обычными, а какие стали статистически растянутыми.
Цена проводит большую часть любой нормальной сессии внутри первой полосы отклонения, колеблясь между небольшой премией и небольшой скидкой к справедливой стоимости. Касания второй полосы отмечают реальное растяжение, где либо сильный тренд продолжается, либо истощённое движение готовится к развороту.
Чтение полос требует контекста, а не механических правил. В трендовой сессии нахождение цены у внешней полосы — признак силы, а попытка сыграть против неё обходится дорого, тогда как в боковике те же касания часто обозначают надёжные точки разворота обратно к центральной линии.
Практический подход заключается в сочетании положения относительно полосы и наклона. Цена у верхней полосы при растущем VWAP означает импульс, а цена у верхней полосы при плоском VWAP указывает на перекупленность и уровень, который, вероятно, откатится к среднему.
Anchored VWAP и почему его предпочитают трейдеры криптовалют
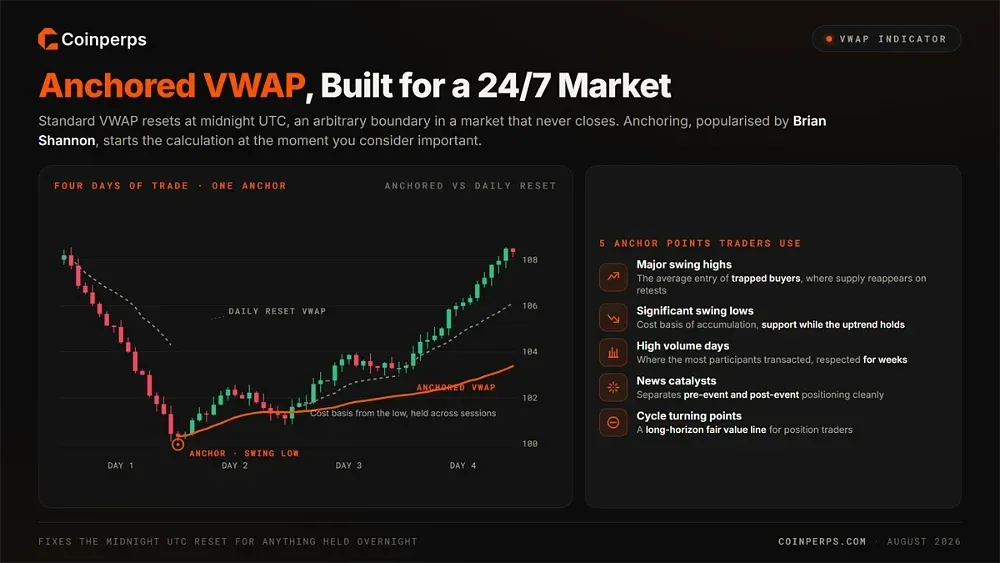
Стандартный VWAP сбрасывается ежедневно, что является реальным ограничением в рынке, который фактически никогда не закрывается. Anchored VWAP решает эту проблему, позволяя самостоятельно установить начальную точку расчёта, измеряя среднюю цену, уплаченную с любого момента, который вы считаете важным.
Концепция была популяризирована Брайаном Шенноном, который утверждал, что привязка к значимым событиям показывает истинную стоимость входа участников, вошедших в этот момент. Привяжите к свинговому максимуму, и линия покажет, по какой цене вошли застрявшие покупатели — именно там предложение обычно появляется при повторном тестировании.
Трейдеры обычно привязывают VWAP к этим пяти контрольным точкам:
- Крупные свинговые максимумы: Показывает среднюю точку входа покупателей, купивших на вершине, обозначая, где застрявшие позиции обычно продают при любой попытке восстановления.
- Значительные свинговые минимумы: Показывает стоимость накопления от дна, часто выступающую в роли поддержки, которая сохраняется, пока более широкий восходящий тренд остаётся в силе.
- Дни с высоким объёмом: Привязка к необычно активной сессии фиксирует, где совершили сделки большинство участников, создавая уровни, которые цена часто уважает в течение недель.
- Новостные катализаторы: Установка якоря на момент крупного объявления позволяет понять, как рынок оценил эту информацию, чётко разделяя пред- и постсобытийное позиционирование.
- Точки разворота циклов: Привязка к макро-максимуму или минимуму создаёт долгосрочную линию справедливой стоимости, полезную для позиционных трейдеров, а не для внутридневных участников.
Для криптовалют в частности Anchored VWAP устраняет произвольный сброс в полночь по UTC, который делает стандартный VWAP неудобным для позиций, удерживаемых на ночь. Привязка к реальной структурной точке создаёт линию, которая сохраняется между сессиями и имеет значение за пределами одного торгового дня.
Пример использования VWAP в криптовалютах
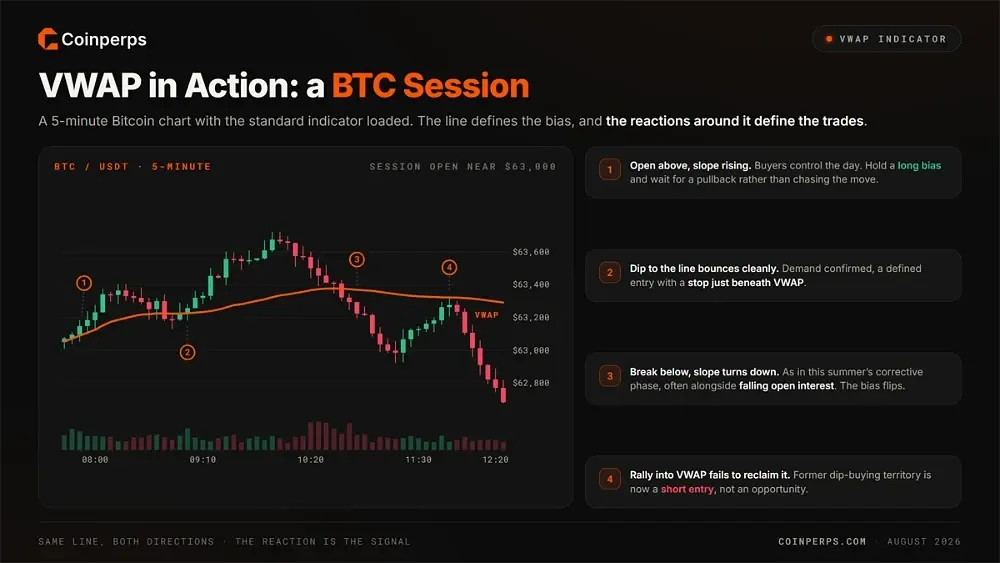
Теория становится яснее на фоне реального ценового поведения, поэтому рассмотрим, как VWAP мог бы направлять решения в недавних сессиях Bitcoin на 5-минутном графике с загруженным стандартным индикатором.
В начале сессии, когда BTC открывается около $63,000 и пробивает VWAP с растущей линией, картина проста: покупатели контролируют день. Трейдеры с бычьим настроем будут искать откат к VWAP, а не гнаться за начальным движением.
Когда цена возвращается к этой линии и отскакивает чётко, реакция подтверждает настроение. Покупатели, защищающие объёмно-взвешенное среднее сессии, сигнализируют о реальном спросе, а не просто об импульсе, и это даёт чёткую точку входа с стопом чуть ниже линии.
Сигнал меняется, когда цена пробивает VWAP вниз, а наклон линии разворачивается, как это неоднократно происходило в коррекционной фазе Bitcoin этим летом, часто на фоне падающего открытого интереса. С этого момента ралли к VWAP, которые не могут его отбить, становятся точками входа в шорт, а не возможностями для покупки на откате.
VWAP против скользящих средних (SMA и EMA)
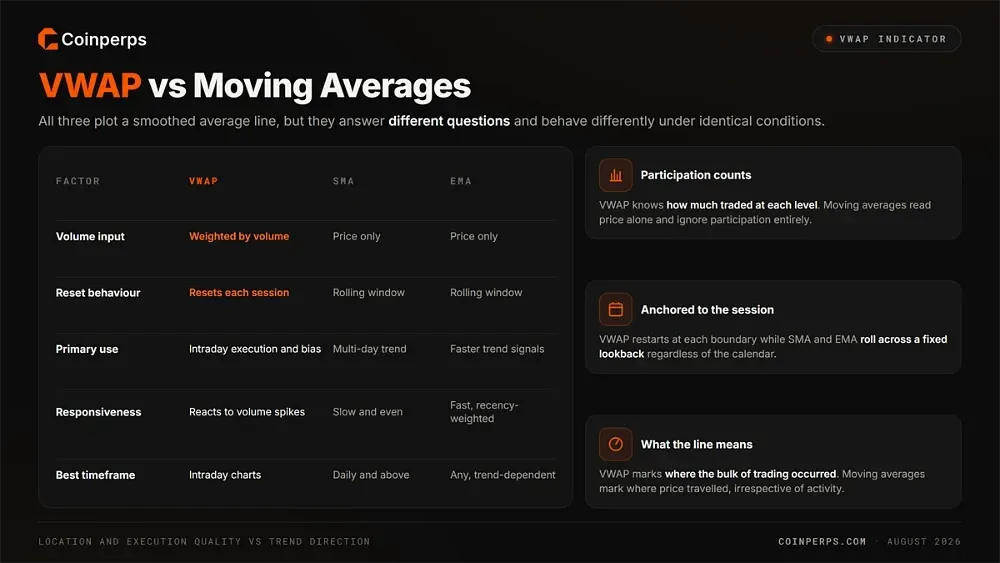
VWAP вызывает сравнение со скользящими средними, поскольку все три строят сглаженную линию среднего, но они отвечают на разные вопросы и ведут себя по-разному в одинаковых условиях.
Шесть практических различий:
- Чувствительность к объёму: VWAP учитывает, сколько было продано на каждом уровне, в то время как скользящие средние анализируют только цену и полностью игнорируют активность.
- Привязка к сессии: VWAP сбрасывается на каждой границе сессии, тогда как SMA и EMA продолжают расчёт по фиксированному периоду независимо от календаря.
- Аналитическая цель: Скользящие средние отслеживают общее направление тренда, в то время как VWAP оценивает расположение сделок и качество исполнения в текущей сессии.
- Профиль реакции: EMA сильнее всего учитывает последние свечи, тогда как VWAP реагирует на величину объёма независимо от того, когда он возник в течение сессии.
- Пригодность для таймфрейма: VWAP применяется специально для внутридневного анализа, в то время как SMA и EMA остаются полезными на протяжении дней, недель и месяцев.
- Что показывает линия: VWAP отмечает, где происходила основная часть торгов, в то время как скользящие средние просто показывают, где находилась цена, независимо от активности.
Эффективность стратегий на основе VWAP, подтверждённая данными
В трейдинге анекдоты стоят дёшево, поэтому стоит изучить, что происходит, когда набор правил на основе VWAP тестируется систематически, а не просто визуально оценивается на благоприятном графике.
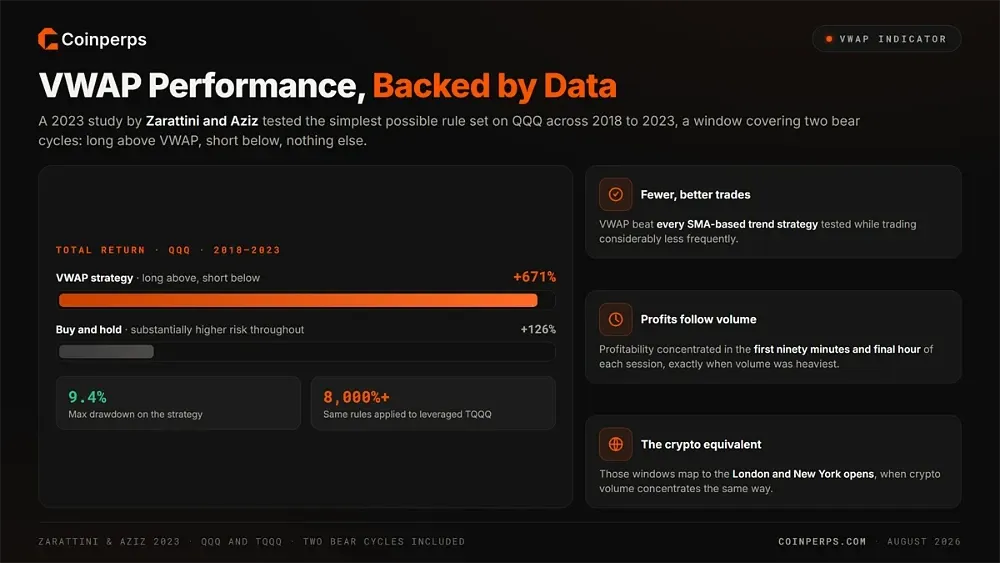
Исследование 2023 года авторов Зараттини и Азиза проверило стратегию внутридневной торговли по VWAP на активах QQQ и TQQQ в период с 2018 по 2023, охватывающий два медвежьих цикла. Правила были намеренно простыми: открывать длинную позицию выше VWAP, короткую — ниже, используя линию, взвешенную по объёму, в качестве единственного фильтра тренда.
Результаты для QQQ показали 671% общей доходности при максимальной просадке 9.4%, по сравнению с 126% для стратегии «купи и держи», которая сопровождалась значительно более высоким риском на протяжении всего периода. Применённая к левериджному TQQQ, та же стратегия принесла более 8,000% при сопоставимом профиле просадки.
Два вывода применимы и к рынкам криптовалют. VWAP превзошёл все протестированные трендовые стратегии на основе SMA, торгуя при этом значительно реже, а прибыль концентрировалась в первые девяносто минут и последний час каждой сессии — именно тогда, когда объёмы были наибольшими. Криптовалютные эквиваленты — это открытия Лондона и Нью-Йорка.
Сочетание VWAP с данными деривативов
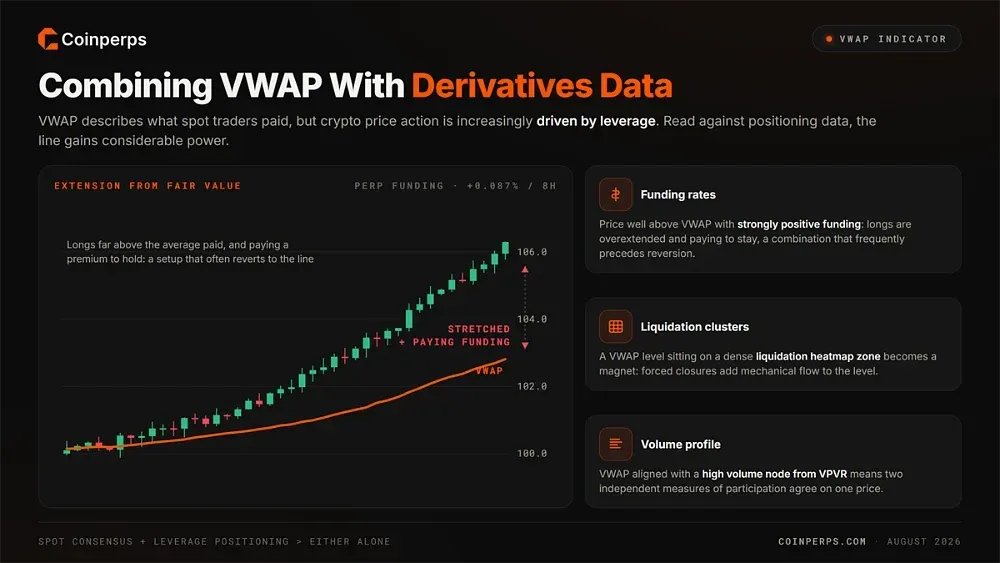
VWAP описывает, по какой цене торговали спотовые трейдеры, но ценовая динамика криптовалют всё больше определяется левериджем, а значит, индикатор приобретает значительную силу, когда его анализируют в сочетании с данными о позиционировании, а не изолированно.
Ставки финансирования обеспечивают первый полезный оверлей. Когда цена значительно превышает VWAP и funding одновременно сильно положительный, лонги оказываются как перекупленными относительно справедливой стоимости, так и платят премию за удержание позиции — комбинация, которая часто предшествует возврату к линии.
Кластеры ликвидаций обеспечивают второй сигнал. Уровень VWAP, совпадающий с плотной зоной на Bitcoin liquidation heatmap или его Ethereum equivalent, становится магнитом, так как принудительные закрытия на этом уровне добавляют механический поток ордеров поверх дискреционной активности, которую уже привлекает VWAP.
Профиль объема завершает картину. Когда VWAP совпадает с узлом высокого объема, полученным из VPVR, два независимых показателя участия согласуются на одном ценовом уровне, что является гораздо более веским доказательством, чем может дать каждый инструмент по отдельности.
Распространенные ошибки при использовании VWAP
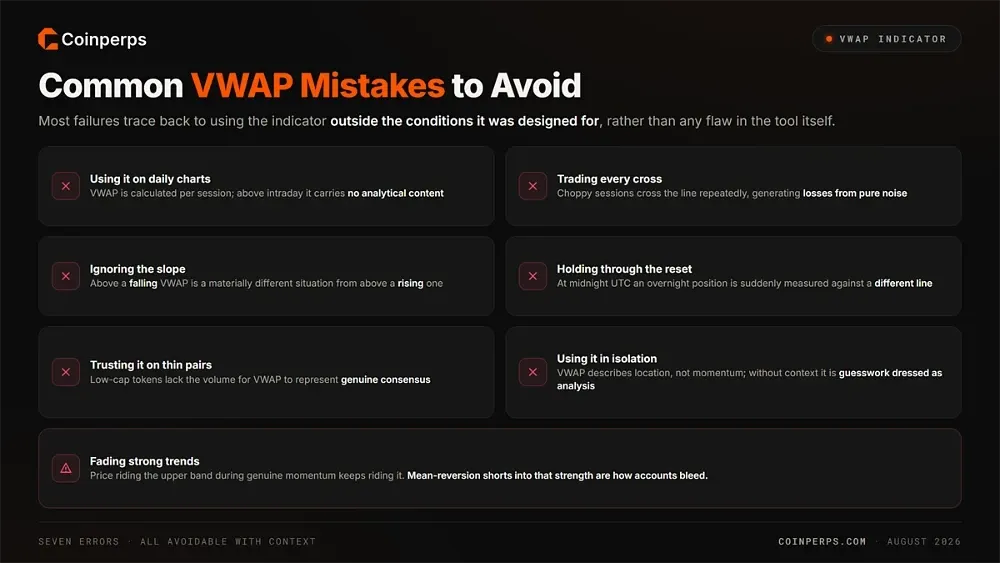
Большинство неудач с VWAP связаны с использованием индикатора вне условий, для которых он предназначен, а не с недостатками самого инструмента.
Ошибки, которых стоит избегать:
- Использование на дневных графиках: VWAP рассчитывается за сессию, поэтому применение его на таймфреймах выше внутридневных дает линию без какого-либо аналитического содержания.
- Торговля на каждом пересечении: В волатильных условиях цена многократно пересекает VWAP, и восприятие каждого прорыва как сигнала приводит к серии убыточных сделок из-за рыночного шума.
- Игнорирование наклона: Цена выше падающего VWAP — это принципиально иная ситуация, чем цена выше растущего, однако многие трейдеры обращают внимание только на положение.
- Удержание позиции после сброса: Стандартный VWAP перезапускается в полночь по UTC, поэтому позиция, удерживаемая overnight, внезапно оценивается относительно совершенно другой контрольной линии.
- Доверие к тонким парам: Малоизвестные токены, отслеживаемые в altcoin season index, часто не имеют достаточного объема, чтобы VWAP отражал реальный консенсус.
- Использование в изоляции: VWAP описывает положение, а не импульс или позиционирование, поэтому торговля по нему без подтверждающего контекста — это гадание, замаскированное под анализ.
- Противодействие сильным трендам: Цена, удерживающаяся на верхней полосе во время истинного импульса, будет продолжать это делать, а шорты на откате против этой силы — это способ слить депозит.
Плюсы и минусы использования VWAP в различных рыночных условиях
VWAP — условный, а не универсальный инструмент, который хорошо работает, когда объем сконцентрирован, а цена уважает уровни, взвешенные по объему, и плохо — когда ни то, ни другое не выполняется. Понимание того, в каком режиме вы находитесь, что помогают подтвердить perpetual futures data, важнее любых настроек.
Где VWAP работает лучше всего
Индикатор показывает наилучшие результаты, когда участие активное, а движение цены имеет структуру, которую стоит измерять относительно VWAP.
VWAP наиболее надежен в следующих условиях:
- Явные внутридневные тренды: Устойчивая торговля выше или ниже линии сигнализирует о направленном контроле, позволяя трейдерам синхронизировать входы с доминирующим потоком сессии.
- Окна высокой ликвидности: Во время пересечения Лондонской и Нью-Йоркской сессий VWAP отражает реальный консенсус, так как объем достаточно сконцентрирован, чтобы взвешивание имело смысл.
- Входы на откатах: В трендовых движениях возврат цены к VWAP и удержание на нем дает четкий вход с логичным стопом сразу за линией.
- Исполнение крупных ордеров: Трейдеры, работающие с большими объемами, используют VWAP как эталон справедливой стоимости, масштабируя входы вокруг него, чтобы минимизировать влияние собственного потока на рынок.
- Основные пары: BTC и ETH имеют достаточный оборот на top perpetual exchanges, чтобы взвешивание по объему давало стабильную и репрезентативную линию.
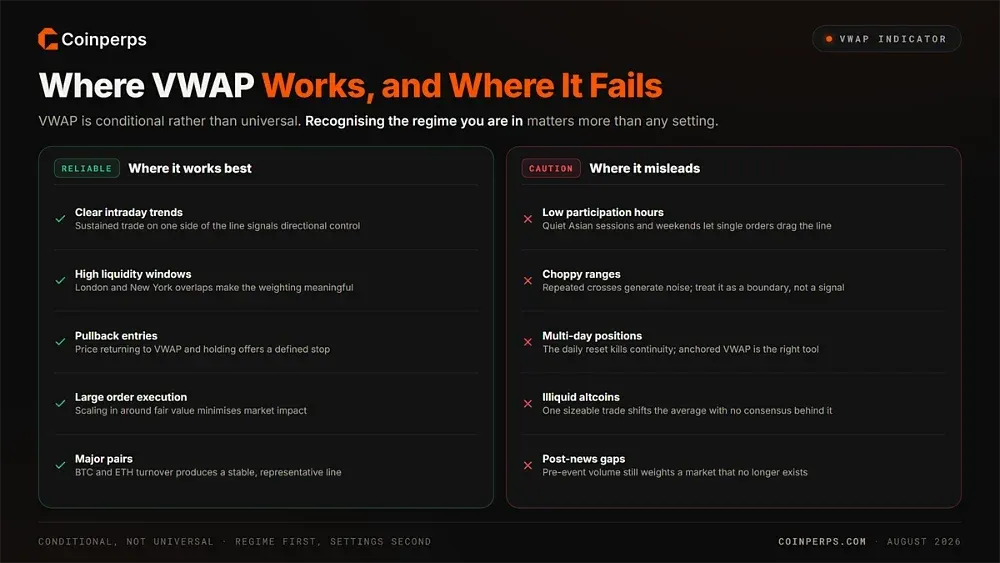
Где VWAP может вводить в заблуждение или запаздывать
Те же механизмы перестают работать, когда объем снижается или цена теряет структуру, и знание режимов отказа помогает избежать дорогостоящих ошибок.
Используйте VWAP с осторожностью в следующих ситуациях:
- Часы низкой активности: Во время спокойных азиатских сессий или на выходных несколько крупных ордеров могут сместить VWAP туда, где цена фактически не торговалась.
- Волатильные диапазоны: Когда цена многократно пересекает линию, VWAP генерирует шум, а не направление, и лучше работает как граница, а не сигнал.
- Многодневные позиции: Ежедневный сброс означает, что стандартный VWAP не обеспечивает преемственности для свинг-трейдов, и вместо него подходит anchored VWAP.
- Малоизвестные альткоины: В тонких парах одна крупная сделка резко смещает среднее, создавая уровни, не подкрепленные реальным рыночным консенсусом.
- Гэпы после новостей: После резкого катализатора, который меняет fear and greed index, объем, предшествующий событию, все еще влияет на VWAP, описывая рынок, которого уже не существует.
Итог
VWAP — это не генератор сигналов, и трейдеры, которые воспринимают его как таковой, обычно расплачиваются за это дорого. Это инструмент локации, который точно отвечает на один вопрос: относительно того, где фактически проходили сделки в этой сессии, является ли цена сейчас дорогой или дешевой?
Честный ответ на этот вопрос улучшает ваши входы, усиливает направленный уклон и не дает вам покупать на силе в уровень, который рынок уже отверг. В сочетании с наклоном, положением относительно полос и подтверждением от данных по финансированию или ликвидациям, он становится настоящей основой для принятия решений.
Для криптовалют, и особенно для тех, кто торгует perpetual futures, а не спот, anchored VWAP заслуживает большего внимания, чем стандартная версия. Рынок, торгующийся непрерывно, не имеет естественных границ сессии, поэтому выбор собственной точки привязки в структурно значимом месте дает гораздо более полезную линию, чем принятие произвольного сброса в полночь.