Статистика по опционам на криптовалюты за 2026 год
Изучите статистику криптоопционов за 2026 год: от рекордной активности ETF и CME до объёмов на Deribit, сбросов волатильности и роста ончейн-торговли опционами.

Не является финансовой рекомендацией.
Основные выводы
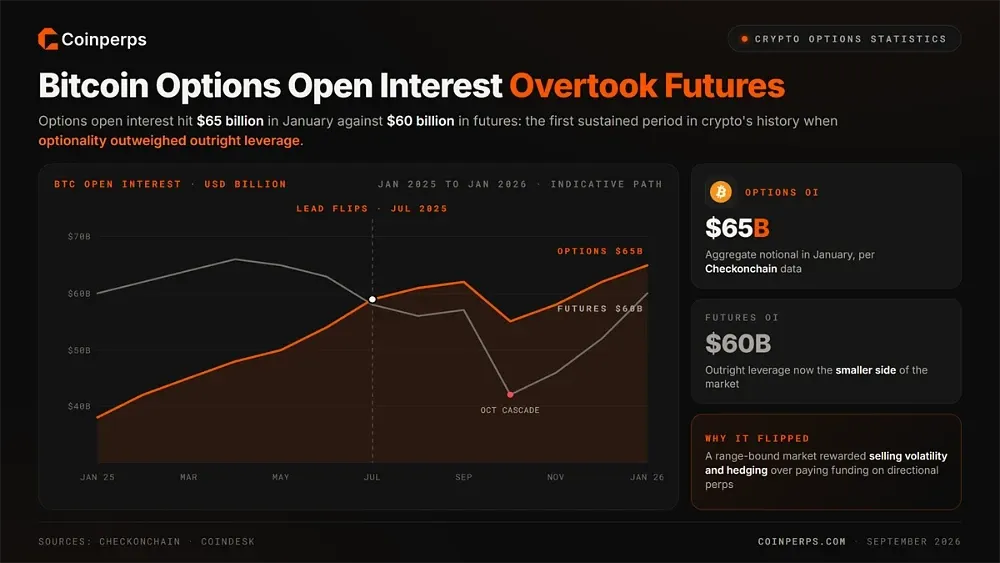
- Опционы теперь являются крупнейшим сегментом деривативов Bitcoin по открытому интересу, с 65 млрд долларов по сравнению с 60 млрд долларов в фьючерсах, так как хеджирование заменило леверидж.
- Регулируемые платформы впервые составили конкуренцию криптобиржам. IBIT от BlackRock зафиксировал рекордные 52 % открытого интереса по опционам Bitcoin, а активность на CME выросла на 46 % по сравнению с прошлым годом.
- Следующий рубеж — ончейн. Объём децентрализованных опционов достиг рекордных максимумов с минимальной базы. Стандарт HIP-4 от Hyperliquid позиционируется как крупнейший потенциальный катализатор для этой категории.
На этой странице 9 разделов
На протяжении большей части истории рынка криптоопционы оставались в тени бессрочных фьючерсов. К 2026 году эта ситуация изменилась. Открытый интерес по опционам Bitcoin теперь превышает фьючерсы, опционы на ETF изменили рейтинг площадок, а хеджирование обогнало чистый леверидж как основной инструмент позиционирования в условиях длительной консолидации рынка.
Топ 8 статистики криптоопционов (2026)
Эти восемь статистических показателей охватывают переход от фьючерсов к опционам, конкуренцию между регулируемыми и криптобиржами, а также изменение условий волатильности. Они также анализируют особенности структуры рынка Ethereum и ранний рост ончейн-торговли опционами.
1. Открытый интерес по опционам Bitcoin превысил фьючерсы на 65 млрд долларов
Совокупный открытый интерес по опционам Bitcoin достиг 65 млрд долларов в январе по сравнению с 60 млрд долларов номинала во фьючерсах, согласно данным Checkonchain , опубликованным CoinDesk. Опционы сохраняют лидерство с июля 2025 года, что стало первым устойчивым периодом в истории криптовалют, когда опционность превзошла прямой леверидж.
Изменение было вызвано рынком, который перестал трендиться. После максимума конца 2025 года Bitcoin несколько месяцев торговался в широком диапазоне. В таких условиях выгоднее было продавать волатильность, получать премию и хеджировать существующие позиции, чем платить за финансирование направленных бессрочных позиций.
Этот эффект также заметен в поведении цены. Хеджирование дилеров вокруг крупных страйков сглаживает волатильность, хотя принудительные потоки продолжают проходить через фьючерсы. Анализ обоих рынков через наш дашборд открытого интереса и данные по ликвидациям даёт наиболее полную картину позиционирования.
2. IBIT от BlackRock достиг 52 % открытого интереса по опционам Bitcoin
За четырнадцать месяцев после листинга опционы на iShares Bitcoin Trust от BlackRock изменили ландшафт площадок. Из дополнения к офшорным платформам IBIT превратился в крупнейший пул опционности Bitcoin.
Несколько показателей иллюстрируют масштаб регулируемого захвата рынка:
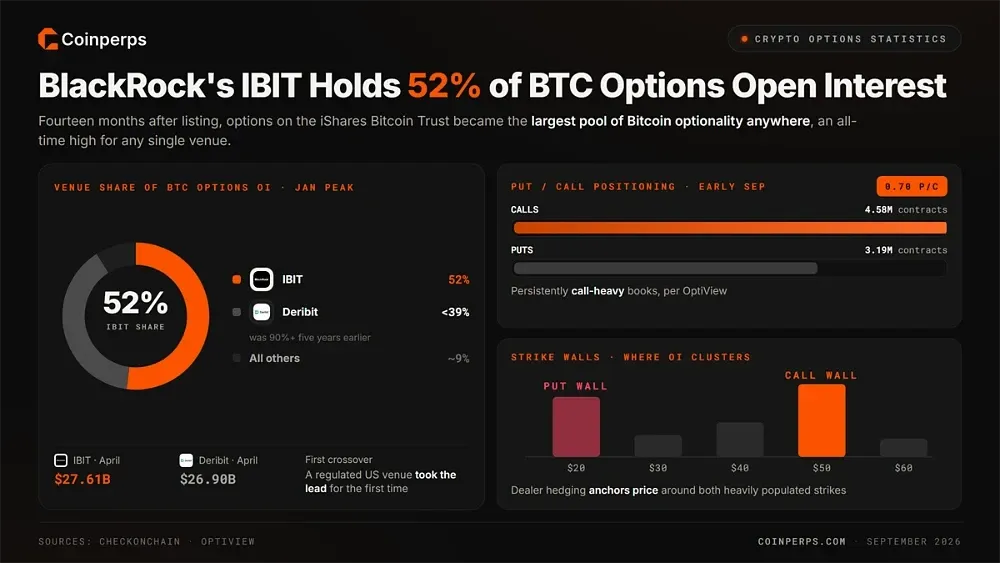
- Пиковая доля: В январе IBIT составил 52 % от общего открытого интереса по опционам Bitcoin — исторический максимум для любой отдельной площадки с момента начала агрегированного учёта по всем рынкам.
- Апрельский кроссовер: Открытый интерес IBIT достиг 27,61 млрд долларов в этом месяце, превысив 26,9 млрд долларов на Deribit. Регулируемая площадка США впервые вышла в лидеры.
- Снижение доли Deribit: Доля криптобиржи-лидера в открытом интересе по опционам Bitcoin упала ниже 39 % в начале 2026 года по сравнению с более чем 90 % всего пять лет назад.
- Позиционирование в сентябре: В начале сентября OptiView зафиксировал 4,58 млн колл-контрактов IBIT против 3,19 млн путов. Полученное соотношение 0,70 отражало устойчивое преобладание коллов.
- Стены страйков: Коллы наиболее сконцентрированы на страйке 50 $, а путы — на 20 $. Потоки хеджирования дилеров фиксируют ценовое поведение вокруг этих плотно заселённых уровней.
- Эффект доступности: Брокерские счета и пенсионные платформы теперь могут напрямую торговать опционами на Bitcoin, как и маркетмейкеры фондового рынка. Это значительно расширяет круг участников за пределы криптобирж и их существующих клиентов.
Потоки в базовый фонд остаются основой рынка опционов IBIT. Текущие данные о создании и погашении доступны на нашем трекере Bitcoin ETF.
3. Deribit обработал 79,5 млрд долларов по опционам BTC за один месяц
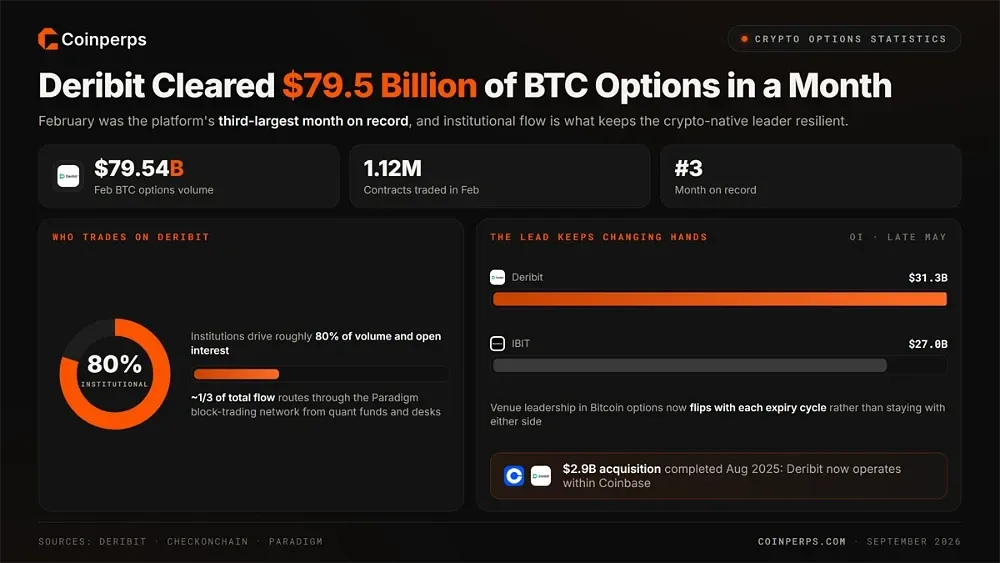
Deribit обработал 79,54 млрд долларов объёма по опционам Bitcoin за 1,12 млн контрактов в феврале, что стало третьим по величине месяцем за всю историю. После завершения сделки по приобретению на сумму 2,9 млрд долларов в августе 2025 года платформа теперь работает в составе Coinbase, присоединившись к материнской компании Coinbase Futures.
Устойчивость Deribit обеспечивают институциональные участники. На их долю приходится около 80 % объёма и открытого интереса. Одна только блок-трейдинговая сеть Paradigm направляет примерно треть общего потока от количественных фондов и трейдинговых столов.
Deribit не сдал лидерство навсегда. К концу мая его открытый интерес восстановился до 31,3 млрд долларов, что снова вывело его выше 27 млрд долларов IBIT. Теперь лидерство в опционах Bitcoin меняется с каждым циклом экспирации, а не остаётся за одной из площадок.
4. Активность по криптоопционам на CME выросла на 46 % по сравнению с прошлым годом
Спрос на регулируемые фьючерсы и опционы продолжает расти на CME Group, где криптопродукты демонстрируют беспрецедентную активность в 2026 году. Рост наблюдается не только в повседневной торговле, но и в периоды рыночного стресса, а ассортимент биржи расширился за пределы Bitcoin и Ether.
Собственные отчёты CME документируют эту тенденцию:
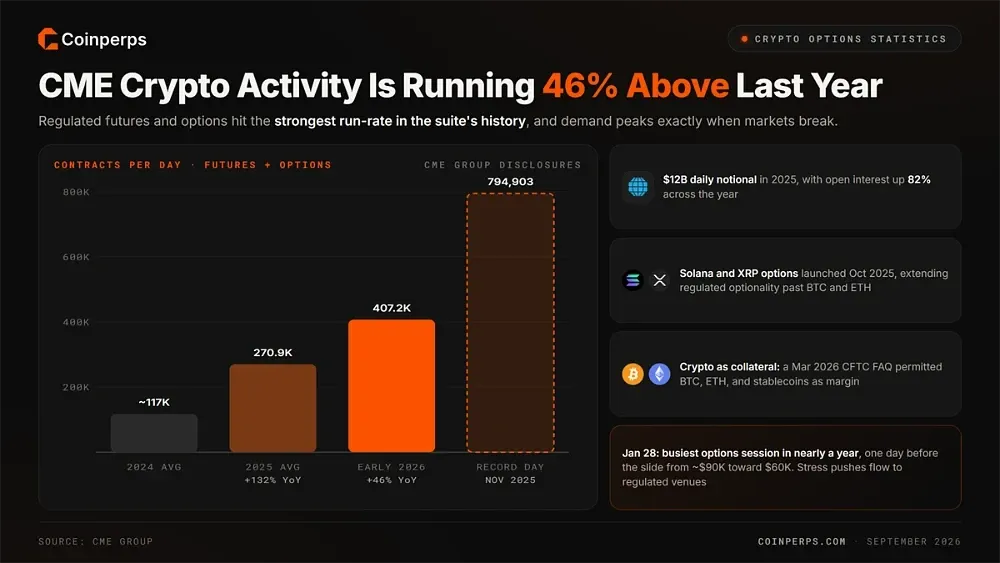
- Среднесуточный показатель: Фьючерсы и опционы на криптовалюты на CME торговались в объёме 407 200 контрактов в день в начале 2026 года, что на 46 % больше в годовом выражении и стало самым высоким показателем за всю историю.
- Рекордная сессия: За один день в ноябре 2025 года было заключено 794 903 контрактов на фоне роста волатильности. Это превысило предыдущий рекорд, установленный всего тремя месяцами ранее в более спокойных рыночных условиях.
- Рост за год: Среднесуточный объём вырос на 132 % в 2025 году до 270 900 контрактов, что соответствует примерно 12 млрд долларов номинала. Открытый интерес за тот же период увеличился на 82 %.
- Спрос в стрессовых условиях: 28 января стала самой активной сессией по криптоопционам почти за год. Это произошло за день до обвала, в результате которого Bitcoin упал с примерно 90 000 $ до 60 000 $.
- Расширение на альткоины: Опционы на Solana и XRP были запущены в октябре 2025 года, расширив регулируемую опционность за пределы Bitcoin и Ether, так как спрос на фьючерсы на институциональные альткоины достиг рекордных уровней.
- Правила по обеспечению: В марте 2026 года CFTC выпустила FAQ, разрешив использовать Bitcoin, Ether и стейблкоины в качестве маржинального обеспечения, что снизило операционные затраты на поддержание регулируемых деривативных позиций.
Январский обвал выявил важную закономерность. В моменты кризиса активность смещалась в сторону регулируемой ликвидности, что отражает предпочтение институциональных участников к площадкам, которым они доверяют в периоды стресса.
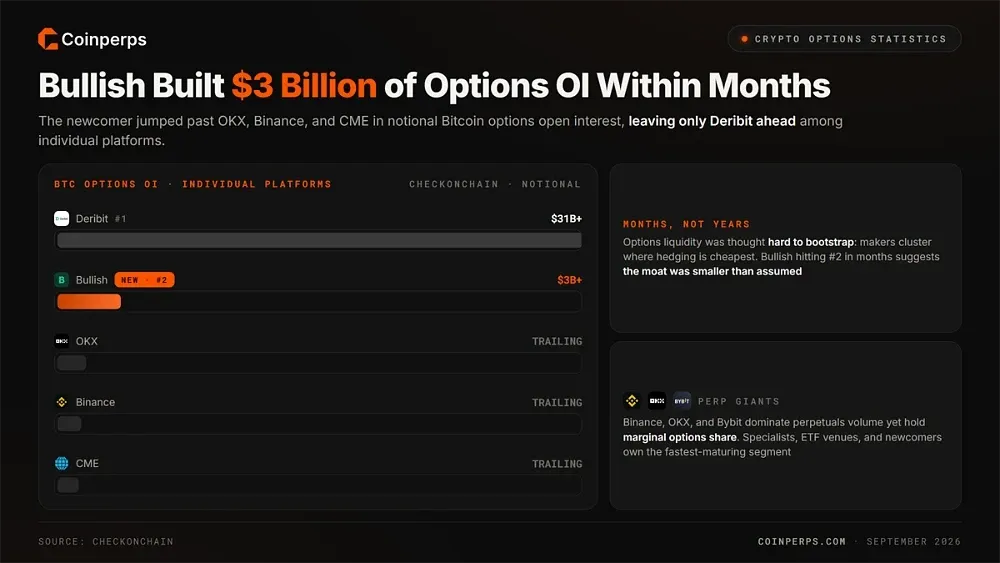
5. Бычий настрой: 3 млрд долларов открытого интереса по опционам за несколько месяцев
Согласно данным Checkonchain, биржа Bullish превысила 3 млрд долларов номинального открытого интереса по опционам Bitcoin всего через несколько месяцев торговли. Это вывело её вперёд OKX, Binance и CME, оставив впереди только Deribit среди отдельных платформ.
Ликвидность опционов долгое время считалась сложной для запуска. Маркетмейкеры склонны концентрироваться там, где хеджирование дешевле, что укрепляет позиции устоявшихся площадок. Достижение Bullish второго места за несколько месяцев говорит о том, что этот конкурентный барьер оказался ниже, чем предполагалось ранее.
Быстрое расширение также выявило различие между торговлей опционами и perpetuals. Binance, OKX и Bybit доминируют по объёму perpetuals, но имеют лишь незначительную долю на рынке опционов. Специализированные площадки, ETF-биржи и новички, напротив, захватили самый быстрорастущий сегмент рынка.
6. Подразумеваемая волатильность обрушилась с 95 % до примерно 40 %
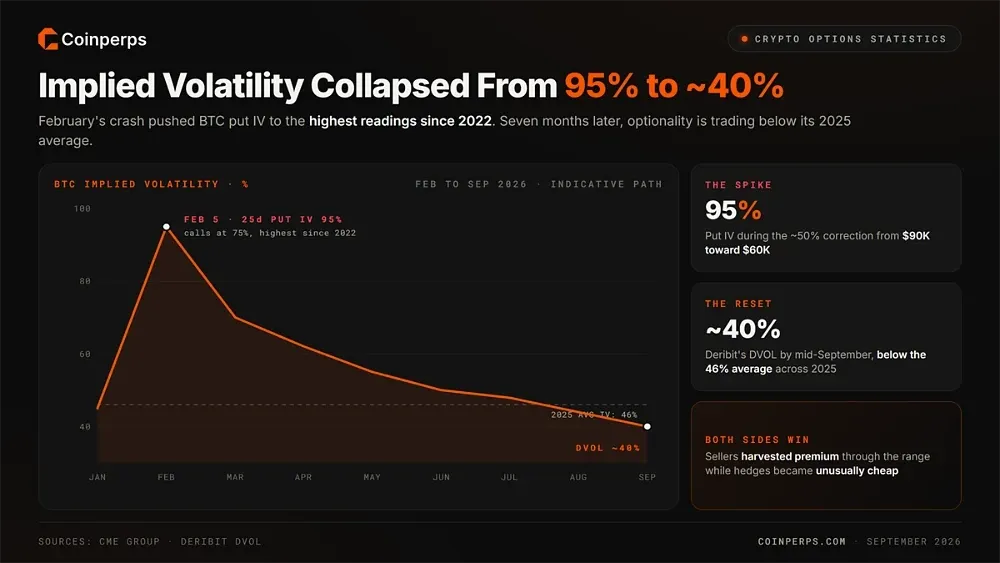
Имплицитная волатильность 25-дельта-путов Bitcoin достигла 95 % 5 февраля, в то время как коллы выросли до 75 %. Согласно исследованию CME Group, это были самые высокие показатели с 2022 года. Всплеск произошёл на фоне коррекции цены примерно на 50 % с 90 000 $ до 60 000 $.
Впоследствии волатильность резко переоценилась. К середине сентября индекс DVOL на Deribit находился около 40 %, что ниже средней имплицитной волатильности 46 %, зафиксированной за 2025 год. Премия за события исчезла, так как рынок стабилизировался в диапазоне между макроэкономическими катализаторами.
Более низкая волатильность влияет на обе стороны рынка опционов. Продавцы премий получали доход во время консолидации, в то время как хеджеры и направленные покупатели находили защиту необычайно дешёвой. Трейдеры могут отслеживать этот спред через дашборды подразумеваемой волатильности на The Block наряду с нашими данными по BTC perpetuals.
7. Рынок опционов на Ethereum остаётся на 90 % одно-площадочным
Рынок опционов на Ethereum значительно вырос в течение цикла, не испытав такой же диверсификации по площадкам, как Bitcoin. Миграция в сторону регулируемых платформ, которая изменила опционный рынок BTC, пока почти не затронула ETH.
Цифры показывают высококонцентрированный рынок:
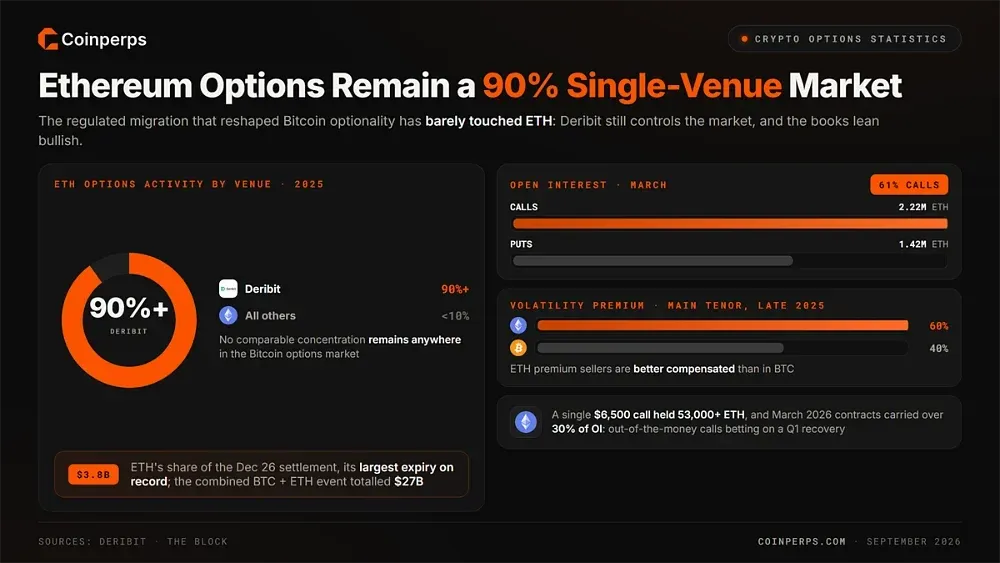
- Доля CEX: Deribit контролировал более 90 % активности по опционам Ethereum на протяжении 2025 года. Нигде на рынке опционов Bitcoin больше не наблюдается такой степени концентрации.
- Рекордная экспирация: Ether составил 3,8 млрд долларов от декабрьского расчёта 26 числа, что стало крупнейшей единовременной экспирацией опционов за всю историю. Совокупный объём по Bitcoin и Ether составил 27 млрд долларов.
- Преобладание коллов: Коллы составляли 61 % открытого интереса по опционам Ethereum в марте, покрывая более 2,22 млн ETH. Позиции путов составляли примерно 1,42 млн ETH.
- Удары китов: Одна позиция колла на 6 500 $ на Deribit включала более 53 000 ETH. Дальнейшие бычьи кластеры появлялись между примерно 2 200 $ и 6 500 $ на более поздних датах экспирации.
- Премия за волатильность: Имплицитная волатильность основного срока Ethereum оставалась около 60 % в конце 2025 года по сравнению с примерно 40 % для Bitcoin. Таким образом, стратегии продажи волатильности по ETH были лучше вознаграждены.
- Квартальный якорь: Контракты на март 2026 года составляли более 30 % открытого интереса после декабрьского расчёта. Вне денег коллы, рассчитанные на восстановление цены в первом квартале, доминировали в этих позициях.
Спрос на спотовые активы через фонды остаётся решающим фактором для этой перекошенной в сторону коллов позиции. Потоки средств можно отслеживать на нашем трекере Ethereum ETF, а дополнительные данные по позициям доступны на странице ETH perpetuals.
8. Ончейн-опционы достигли рекордного объёма при минимальной базе
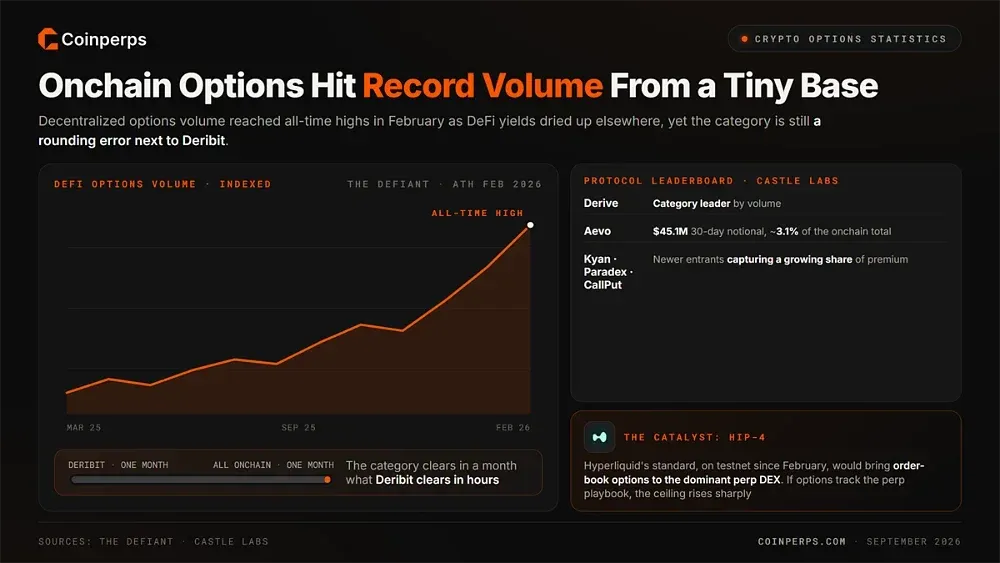
Объём децентрализованных опционов достиг исторического максимума в феврале, согласно The Defiant, отчасти из-за снижения доходности в других сегментах DeFi. Абсолютные объёмы остаются небольшими. Весь сегмент обрабатывает за месяц столько, сколько Deribit может закрыть за несколько часов.
Тем не менее активность распространяется на большее количество протоколов. Исследование Castle Labs выделяет Derive как лидера категории, в то время как Aevo сгенерировал 45,1 млн долларов номинала за 30 дней, что составляет около 3,1 % от общего ончейн-объёма. Новые участники, включая Kyan, Paradex и CallPut, захватывают растущую долю премии.
Hyperliquid представляет собой потенциальный катализатор. Его стандарт HIP-4 находится на тестнете с февраля и может внедрить опционы с книгой ордеров на доминирующей DEX perpetuals. Если опционы последуют траектории perpetuals, о которой рассказывается в нашей статистике децентрализованных фьючерсов perpetuals, потолок категории может резко вырасти.
Как измеряются статистики криптоопционов
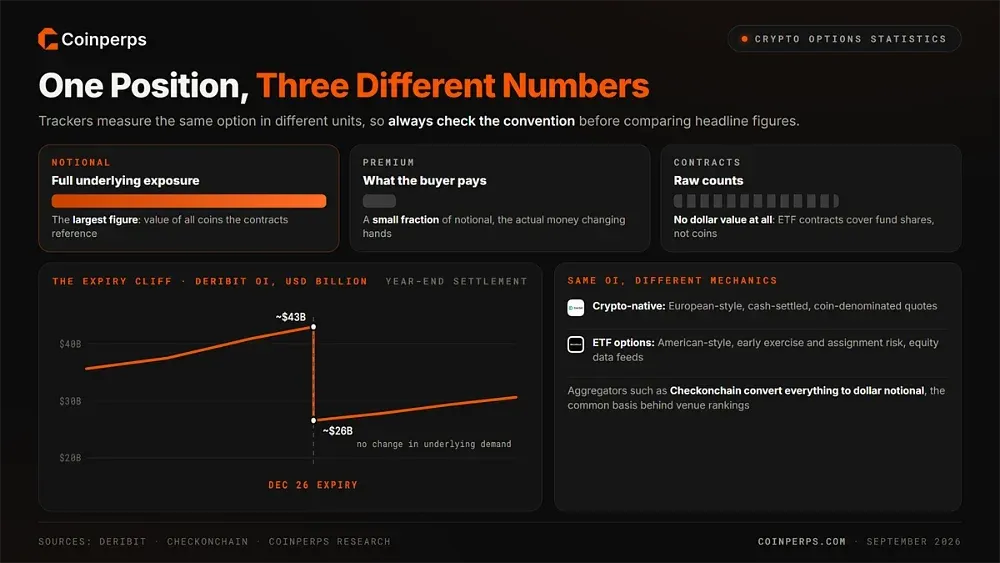
Данные по опционам могут быть сложнее для интерпретации, чем данные по фьючерсам, поскольку одна и та же позиция может измеряться тремя разными способами. Номинальная стоимость отражает полную базовую экспозицию. Премия измеряет сумму, уплаченную покупателем, в то время как количество контрактов не учитывает долларовую стоимость. Трекеры используют разные соглашения, поэтому важно проверять единицы измерения перед сравнением ключевых показателей.
Открытый интерес и объём по-разному реагируют на экспирации. Крупные квартальные расчёты механически сокращают открытые позиции. Например, открытый интерес на Deribit упал с примерно 43 млрд долларов до 26 млрд долларов в ходе экспирации на конец года без эквивалентного изменения базового спроса или состояния рынка.
Сравнения между площадками вносят ещё одно осложнение. Опционы на ETF котируются в контрактах на акции фондов и отображаются через каналы данных фондового рынка. Криптовалютные площадки, напротив, используют котировки в монетах. Агрегаторы конвертируют эти данные в долларовый номинал, обеспечивая общую основу для рейтингов площадок выше.
Стиль расчётов влияет на то, как следует интерпретировать цифры. Deribit предлагает европейские контракты с расчётом в денежной форме, в то время как опционы на ETF являются американскими и могут быть исполнены досрочно. Следовательно, идентичные показатели открытого интереса могут подразумевать разное давление хеджирования или динамику истечения. Риск назначения также варьируется в зависимости от площадки, на которой находятся позиции.
Сравнение регулируемых и криптовалютных опционов
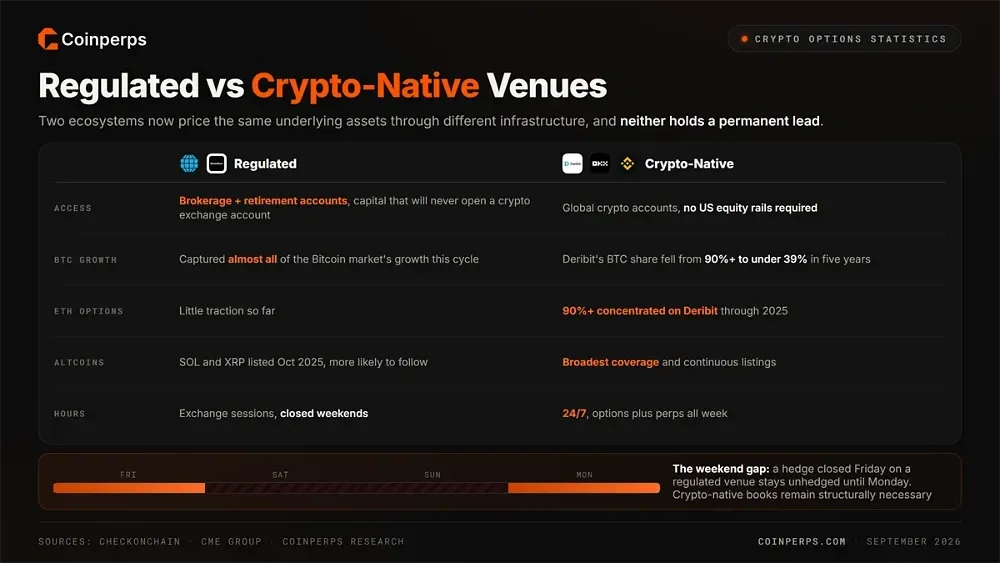
Регулируемые и криптовалютные площадки теперь функционируют как два отдельных экосистемы, оценивая одни и те же базовые активы через разную торговую инфраструктуру. Сравнение ниже использует меры, рассмотренные на этой странице, и основывается на источниках, указанных выше.
Ни одна из экосистем не закрепила за собой постоянное лидерство. Регулируемые площадки выигрывают от доступа к пулам капитала, которые никогда не откроют счета на криптобиржах, и захватили почти весь рост рынка Bitcoin. Криптовалютные платформы сохраняют преимущества в непрерывной торговле и покрытии альткоинов, а также контролируют рынок опционов на Ethereum.
Практическим разделителем является торговля в выходные. Позиция, захеджированная до закрытия пятницы на регулируемой площадке, остаётся незахеджированной до понедельника. Поэтому криптовалютные опционы и perpetuals остаются структурно необходимыми для трейдеров, управляющих рисками на протяжении всех семи дней недели.
Почему хеджирование обогнало леверидж
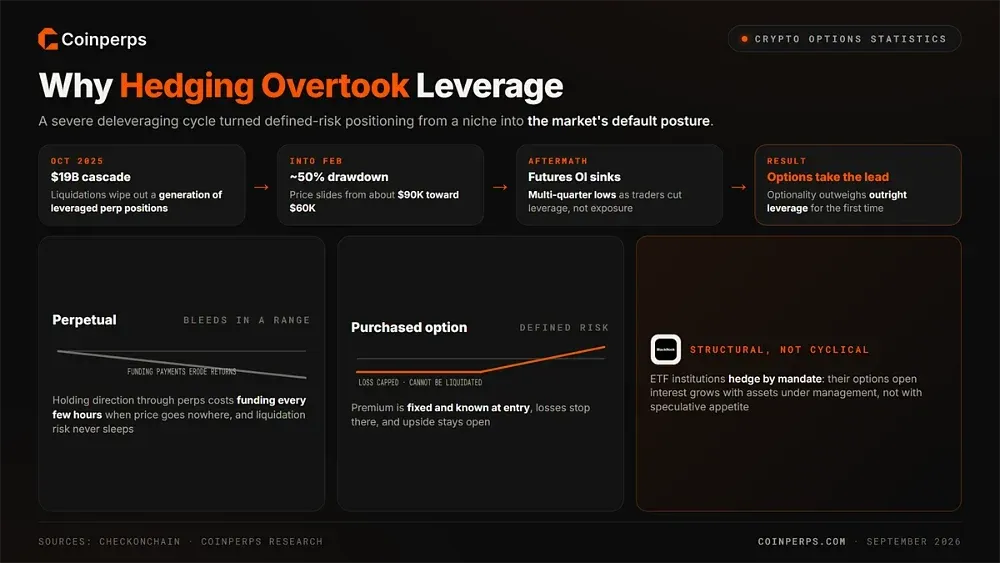
Переход к опционам произошёл после серьёзного периода делевериджа. Каскад ликвидаций на 19 млрд долларов в октябре 2025 года сменился падением примерно на 50 % к февралю. Поколение левериджных бессрочных позиций было ликвидировано, что привело к многоквартальным минимумам открытого интереса по фьючерсам, так как трейдеры снижали леверидж, а не покидали рынок.
Позиции с определённым риском стали более привлекательными на последующем рынке. Поддержание направленной экспозиции через perpetuals может медленно снижать доходность из-за платежей по финансированию, когда цены остаются в диапазоне. Купленный опцион, напротив, ограничивает потенциальные убытки и не может быть ликвидирован. Наш дашборд ставок финансирования позволяет трейдерам сравнивать затраты обоих подходов.
Владение ETF впоследствии превратило циклическое изменение в структурное. Институты, держащие спотовую экспозицию через фонды, используют биржевые опционы для хеджирования в соответствии с мандатом. Их открытый интерес растёт вместе с активами под управлением, а не с спекулятивным аппетитом. Наше руководство по perpetuals и фьючерсам объясняет, где каждый инструмент находит своё применение.
Как трейдеры используют данные по опционам
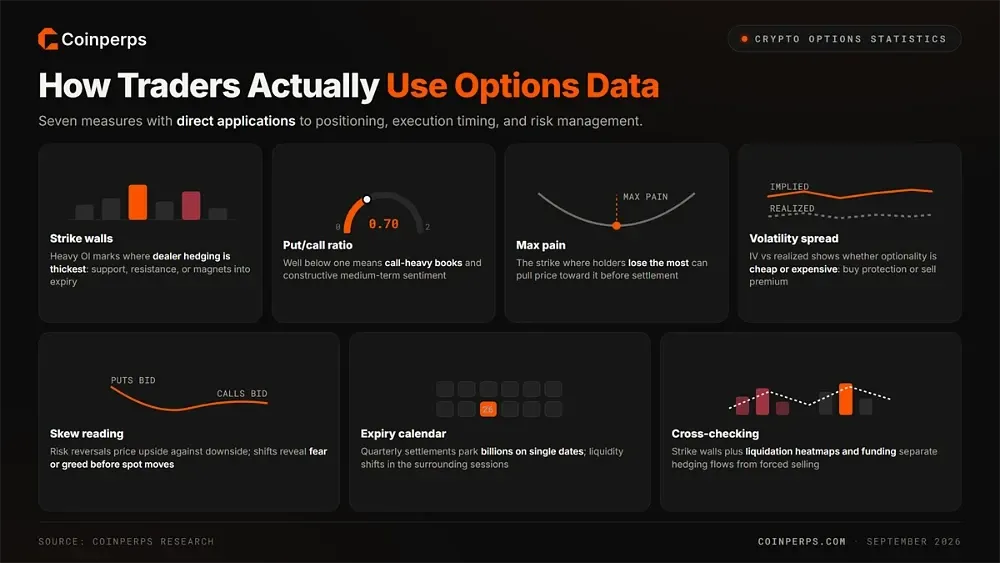
Статистика по опционам наиболее полезна, когда она помогает принимать торговые решения. Следующие показатели напрямую применяются для позиционирования, выбора времени исполнения и управления рисками:
- Уровни сопротивления (страйки): Концентрированный открытый интерес на определённых страйках показывает, где хеджирование дилеров наиболее активно. Эти цены часто выступают в роли поддержки, сопротивления или магнитов по мере приближения экспирации.
- Соотношение пут/колл: Соотношение между открытыми путами и коллами даёт представление о позиционировании рынка. Показатели значительно ниже единицы указывают на преобладание коллов и в целом конструктивные среднесрочные настроения среди трейдеров.
- Максимальная боль (max pain): Страйк, на котором держатели опционов теряют больше всего, может притягивать цены к себе перед расчётами. В нашем руководстве по max pain эта динамика рассмотрена подробно.
- Спред волатильности: Сравнение подразумеваемой волатильности с реализованной помогает определить, дёшево или дорого стоят опционы. Это влияет на выбор между покупкой защиты и продажей премии в установившихся торговых диапазонах.
- Анализ скоса (skew): Риск-реверсы сравнивают цену, которую трейдеры платят за экспозицию на рост, с ценой защиты от падения. Изменения в этом соотношении могут выявлять сдвиги в страхе или жадности до того, как они становятся заметны в спотовых ценах.
- Календарь экспираций: Квартальные расчёты концентрируют миллиарды номинальной стоимости на отдельных датах. Волатильность и условия ликвидности часто меняются в ближайших сессиях, как и условия финансирования.
- Перекрёстная проверка: Сопоставление уровней сопротивления с картами ликвидаций и данными по финансированию помогает отличать движения цен, вызванные хеджированием, от вынужденного делевериджа, повышая шансы на торговлю по правильной причине.
Новые тенденции на рынке криптоопционов
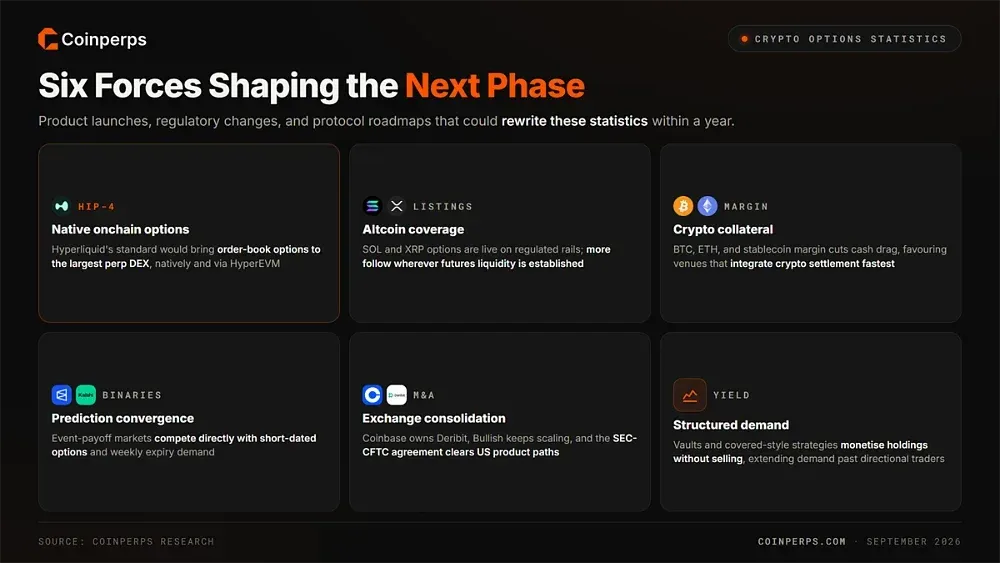
Запуск новых продуктов, изменения в регулировании и дорожные карты протоколов уже формируют следующую фазу рынка опционов. Несколько событий могут существенно изменить рассматриваемую здесь статистику в ближайший год:
- Нативные ончейн-опционы: Стандарт HIP-4 от Hyperliquid тестируется в тестовой сети с февраля. Он может внедрить опционы с книгой ордеров на крупнейшей DEX для perpetuals как нативно, так и через HyperEVM.
- Опционы на альткоины: Регулируемые площадки уже предлагают опционы на Solana и XRP. Вероятно, последуют новые листинги там, где ликвидность фьючерсов на базовые активы установится на крупных институциональных платформах.
- Криптовалютное обеспечение: Правила маржинального обеспечения, разрешающие использовать Bitcoin, Ether и стейблкоины в качестве залога, снижают cash drag на хеджированных позициях. Это благоприятствует площадкам, которые быстрее всего интегрируют крипто-нативные расчёты.
- Сближение прогнозов: Рынки бинарных исходов на платформах прогнозирования всё чаще конкурируют с краткосрочными опционами. Их выплаты по типу событий напрямую пересекаются с спросом на торговлю с еженедельной экспирацией.
- Консолидация бирж: Coinbase владеет Deribit, а Bullish продолжает быстро расти. Соглашение SEC-CFTC о юрисдикции также открывает путь для дополнительных продуктов в США на регулируемых платформах.
- Структурированный спрос: Вайлет-стратегии доходности и стратегии покрытого типа позволяют держателям монетизировать существующие позиции без продажи. Структурированные продукты, построенные на инфраструктуре опционов, служат той же цели, расширяя спрос за пределы чисто направленных трейдеров.
Итог
Рынок криптоопционов достиг зрелости в этом цикле. Открытый интерес превысил показатели фьючерсов, регулируемая площадка временно заняла лидерство по опционам на Bitcoin, а CME зафиксировала беспрецедентную активность. Вместе эти события указывают на рынок, всё больше ориентированный на управление рисками, а не на чистую спекуляцию, даже несмотря на то, что общие объёмы торгов криптовалютой остаются ниже пиковых значений.
Три события определят, как рынок будет развиваться дальше. Первое — сохранит ли IBIT или Deribit лидерство по открытому интересу в течение следующих квартальных циклов. Второе — привлекут ли опционы на Ethereum серьёзную конкуренцию со стороны регулируемых площадок. Третье — станет ли HIP-4 прорывным моментом для ончейн-опционов, как это уже произошло с perpetual DEX.
Методология
На этой странице объединены данные агрегаторов межбиржевых данных и раскрытий бирж с информацией по опционам на рынке акций и ончейн-исследованиями. Показатели приведены к долларовому номиналу везде, где это возможно, для поддержания согласованности сравнений.
- Checkonchain через CoinDesk: Используется для агрегированного открытого интереса опционов против фьючерсов, доли площадок, а также ключевых событий IBIT и Bullish.
- CME Group: Используется для объёмов регулируемых контрактов, роста открытого интереса, рекордных сессий и эпизодов подразумеваемой волатильности.
- The Block: Используется для дашбордов подразумеваемой волатильности и разбивки экспираций опционов на Deribit и CME.
- OptiView: Используется для подсчёта контрактов IBIT, соотношения пут/колл и данных по позиционированию на уровне страйков.
- Castle Labs и The Defiant: Используются для рейтингов протоколов ончейн-опционов, доли номинала и рекордных показателей в категории.
- CEX и отраслевые раскрытия: Используются для ежемесячных объёмов Deribit, деталей приобретений, расчётов по экспирациям и регуляторных дат.
Часто задаваемые вопросы
В чем разница между крипто-опционами и бессрочными фьючерсами?
Опционы дают покупателям право, но не обязанность, купить или продать актив по заранее установленной цене страйка до истечения срока. Их максимальный убыток ограничен уплаченной премией. Бессрочные фьючерсы предлагают непрерывную кредитную экспозицию без даты истечения, но трейдеры сталкиваются с расходами на финансирование и риском ликвидации, чего нет при покупке опционов.
Крипто-опционы расчитываются наличными или поставляются физически?
Способ расчета зависит от площадки. ⟦Deribit/⟧ использует расчет наличными в базовой монете, тогда как опционы на ETF, такие как IBIT, поставляют акции фонда при исполнении. Опционы CME переводятся в фьючерсные контракты. Поскольку метод расчета влияет на риск исполнения, перед открытием позиции проверьте спецификации контракта.
Сколько капитала нужно для начала торговли крипто-опционами?
Для покупки одного опционного контракта требуется только премия, которая может составлять небольшую часть цены базового актива, особенно для вне-денежных или краткосрочных страйков. Продажа опционов требует значительно большего капитала. Биржи устанавливают высокие требования к марже для покрытия потенциально больших убытков, связанных с короткими позициями.
Какие стратегии торговли крипто-опционами наиболее распространены?
Покрытые коллы генерируют доход от существующих активов, а защитные путы страхуют спотовые или ETF-позиции от просадок. Спрэды ограничивают как стоимость, так и потенциальную прибыль направленных сделок. Трейдеры, работающие с волатильностью, также используют стрэддлы и стрэнглы для получения прибыли от сильных движений цены в любую сторону.


