2026 年加密交易所成交量统计
查看加密货币实际交易量,包括季度成交量、衍生品与现货对比、永续 DEX 热潮,以及本轮周期市场资金流向集中情况。

非财务建议。
关键要点
- 市场正处于理性降温阶段。 季度成交量较 2025 末期峰值下降了 42%,但仍远高于以往周期的水平。
- 衍生品主导市场交易, 成交量数倍于现货,且大部分活动集中在以币安为首的少数中心化平台上。
- 链上结构性转变正在发生。 永续 DEX 的市场份额创下历史新高,达到中心化期货的 24%,同时股权永续合约已发展为一个重要类别。
本页内容 9 个章节
2026 年的加密货币交易量呈现两种截然不同的态势。整体交易活跃度较 2025 年末的历史高点大幅下滑。然而,在这一衰退背后,现货与衍生品、中心化与链上交易、加密货币与股权关联产品的结构变化速度,远快于总量数据所反映的水平。
本页面汇总了这些结构性变化背后的主要成交量统计数据,数据来源包括 TokenInsight、CCData、The Block、DefiLlama 以及交易所披露的信息。
如需查看各平台实时数据,请访问我们的 永续合约交易所 门户。
8 大型加密交易所成交量统计(2026)
以下八项统计数据涵盖了市场整体活跃度、现货与衍生品的分布、平台集中度,并展示了链上市场份额、新资产类别及期权市场格局的变化。
1. 季度成交量较 31 万亿峰值下降 42%
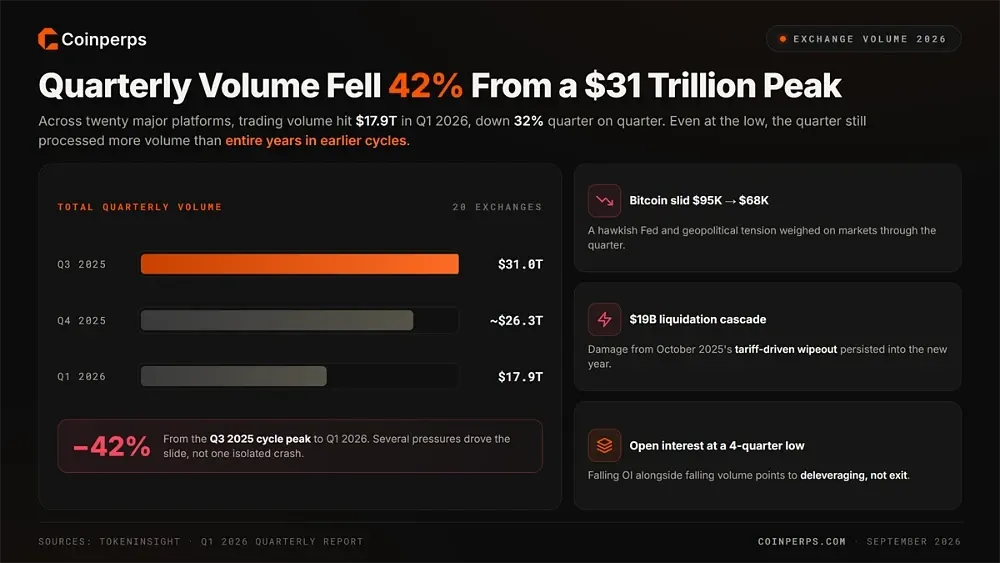
根据 TokenInsight 的数据,2026 年第一季度,二十家主要平台的总交易所成交量达到 17.9 万亿美元,环比下降 32%,较 2025 年第三季度创下的 31.0 万亿美元周期峰值下降了 42%。
多重压力共同导致了这一下滑,而非单一事件引发的崩盘。美联储的鹰派立场和地缘政治紧张局势拖累市场,而 2025年10月 因关税引发的 190 亿美元 爆仓 连锁反应的影响仍在持续。比特币在该季度从约 $95,000 跌至 $68,000。
这一下滑幅度需要结合背景来看。即使处于较低水平,该季度的成交量仍超过以往周期的全年总量。平均持仓量也降至四个季度以来的最低点,表明市场去杠杆而非退出,这一区别可在我们的 持仓量 仪表盘上看到。
2. 衍生品成交量约为现货的五倍
杠杆交易的活跃度远高于直接持有,而第一季度的数据清晰地展现了这一失衡。
关键成交量数据如下:
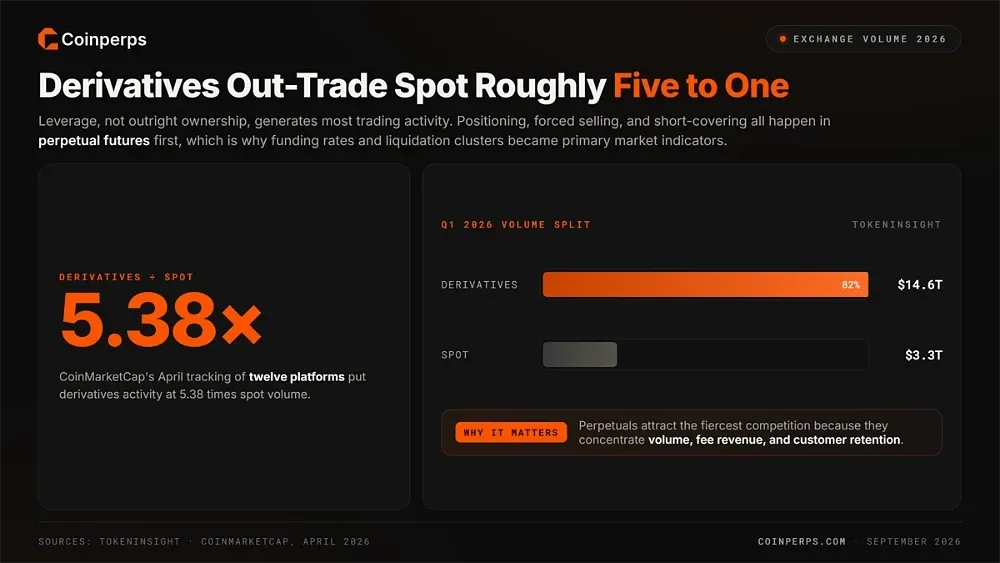
- 衍生品: TokenInsight 记录的第一季度衍生品成交量为 14.6 万亿美元。
- 现货: 同一报告显示的现货交易成交量为 3.3 万亿美元。
- 全市场倍数: CoinMarketCap 对 12 家平台的 4 月跟踪数据显示,衍生品活跃度是现货成交量的 5.38 倍。
这种失衡直接影响价格形成。市场中的大部分仓位建立在永续合约上,同时伴随着强制平仓和空头回补。因此,资金费率 和爆仓集群已从专业指标演变为主要的市场指标。
这也解释了交易所的战略方向。永续合约吸引了最激烈的竞争,因为它集中了成交量、手续费收入和用户留存。我们的 永续合约与现货指南 解释了这一结构性差异对个体交易者的意义。
3. 币安占据三分之一成交量,前五大交易所占比达 72%
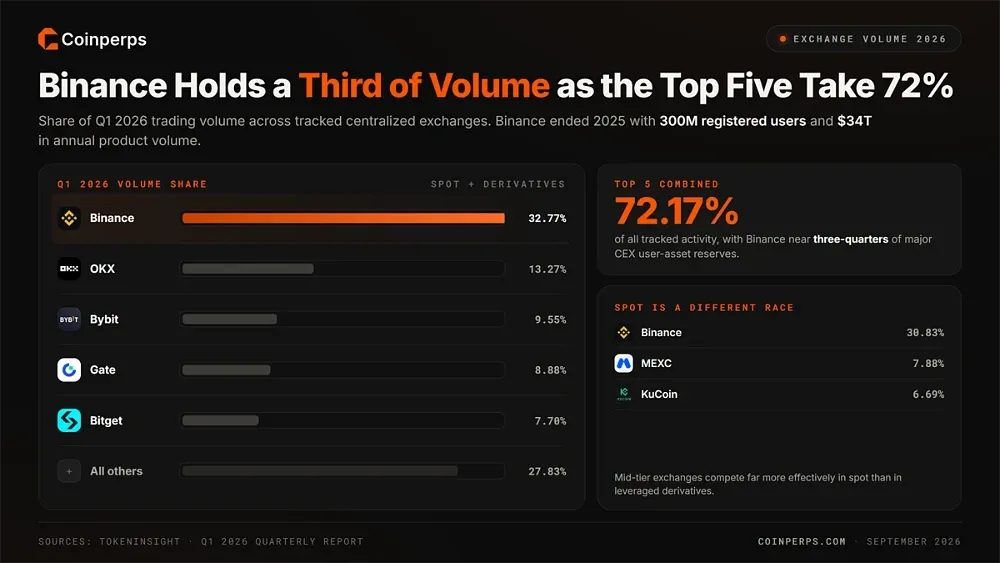
交易所活动仍高度集中。币安在第一季度独占近三分之一的交易成交量,而五大中心化平台控制了所有跟踪活动的 72.17%。
第一季度市场份额分布如下:
其他指标同样显示出市场的高度集中。根据币安联合创始人的年终声明,币安在 2025 年底拥有 3 亿注册用户,全年产品成交量达 34 万亿美元。季度市场份额研究还显示,其在主要中心化交易所用户资产储备中的占比接近四分之三。
现货市场的排名则明显不同。币安仍以 30.83% 的份额领先,但 MEXC 占比为 7.88%,KuCoin 占比为 6.69%。因此,中型交易所在现货市场的竞争力远强于在主导整体成交量的杠杆衍生品市场。
4. DEX 期货成交量创下中心化期货的 24% 历史新高
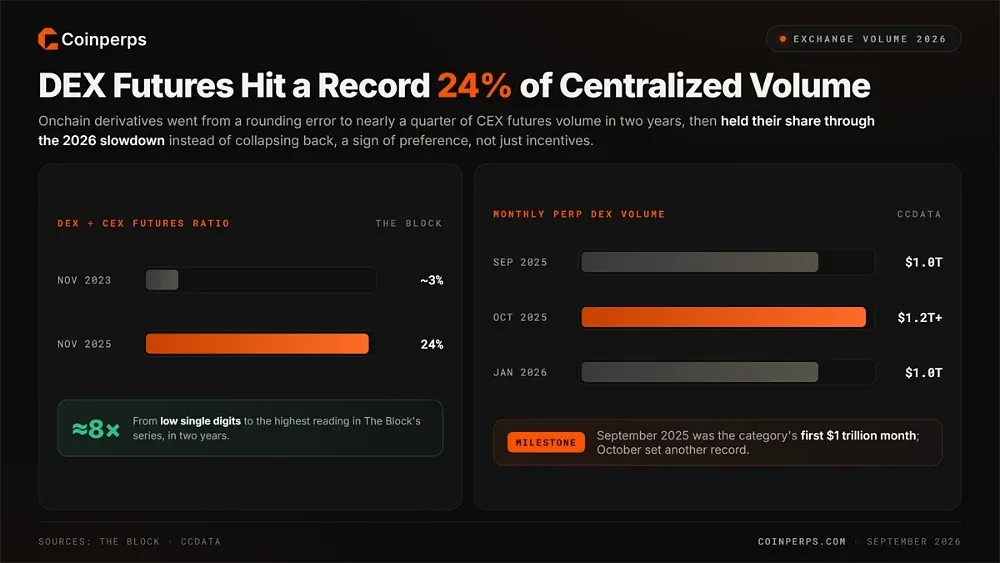
去中心化期货成交量在 2025年11月 上升至中心化期货成交量的约 24%,创下 The Block 系列数据的历史新高。仅两年前,这一比例还处于个位数水平,当时链上衍生品交易活动远少于现在。
绝对成交量与市场份额同步增长。永续 DEX 在 2025年9月 首次突破每月 1 万亿美元成交量,随后在次月创下超过 1.2 万亿美元的新纪录。CCData 随后的数据显示,该类别在 1 月份仍保持每月 1.00 万亿美元的成交水平。
更值得注意的是随后的放缓期间发生的情况。链上交易活跃度与中心化成交量在 2026 初期同步下滑,而非回落至此前的基础水平。这表明链上迁移反映了交易者的偏好,而非仅仅是临时激励周期的结果,当前活跃度可在我们的 永续 DEX 聚合器 上跟踪。
5. Hyperliquid 进入总榜前10 衍生品交易所
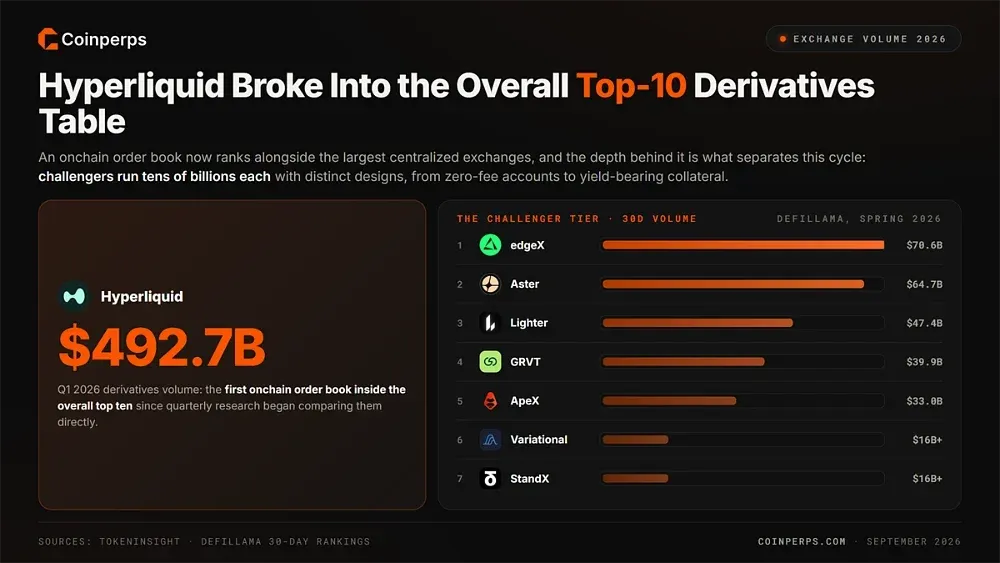
Hyperliquid 在第一季度的衍生品成交量约达 4927 亿美元,首次将链上订单簿带入前十大中心化交易所行列,自季度市场份额研究开始直接比较以来尚属首次。
更重要的结构性变化在于,当前活跃度已远超该类别的领先者。
DeFiLlama 春季 30 天排名显示:
- edgeX: 成交量接近 706 亿美元。
- Aster: 647亿美元
- Lighter: 474亿美元
- GRVT: 399 亿美元。
- ApeX: 330亿美元
- Variational 和 StandX: 均超过 160 亿美元。
这种深度使当前周期与早期周期有所不同。链上衍生品成交量不再依赖于单一协议的成功。竞争者通过不同的设计展开竞争,从零手续费的散户账户到可生息抵押品,而非简单复制领先者的模式。
6. 股票与 RWA 永续合约增长 162% 成为真正的独立类别
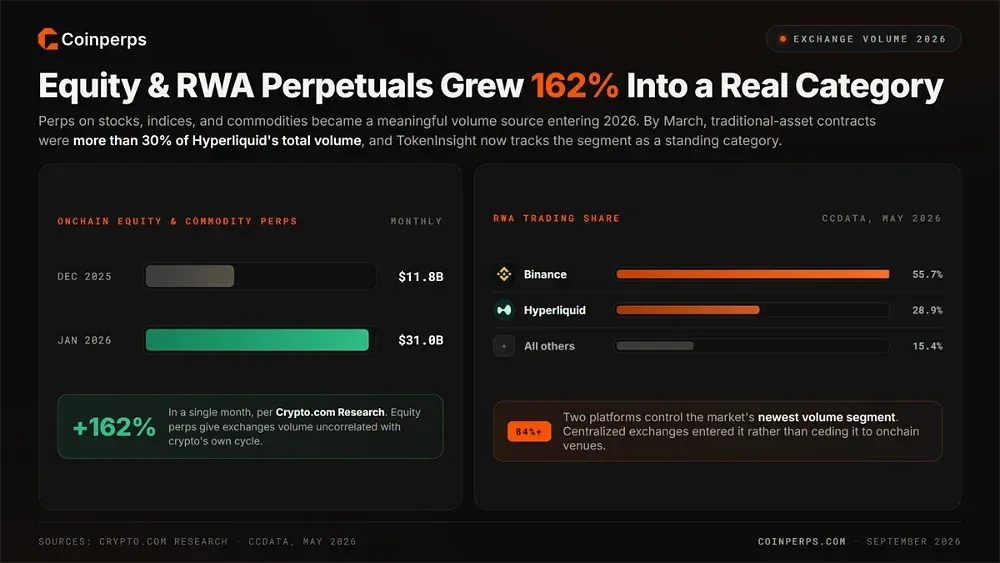
永续合约市场也在扩展至加密原生资产之外。与股票、指数和商品挂钩的合约已从相对较小的板块发展为交易所活动的重要来源,进入 2026 年。
该类别的增长体现在多个数据中:
- 链上成交量: Crypto.com Research 记录到 162% 的增长,从 2025年12月 的 118 亿美元增至次月的 310 亿美元。
- Hyperliquid 组合: 截至 3 月,传统资产合约占 Hyperliquid 总成交量的 30% 以上。
- Binance RWA 份额: CCData 5 月报告显示,Binance 占 RWA 交易的 55.7%。
- Hyperliquid RWA 份额: Hyperliquid 占据另外 28.9%。
- 合并集中度: 两大平台占据该市场最新成交量板块的 84% 以上。
因此,中心化交易所进入了这一板块,而非将其留给链上交易所。其重要性也超出了头条数据。股票永续合约为交易所提供了与加密市场牛熊周期无关的成交量来源。
TokenInsight 现已将该板块作为常规报告类别进行跟踪,而这一地位在一年前尚不存在。
7. 受监管期权超越加密原生领先者
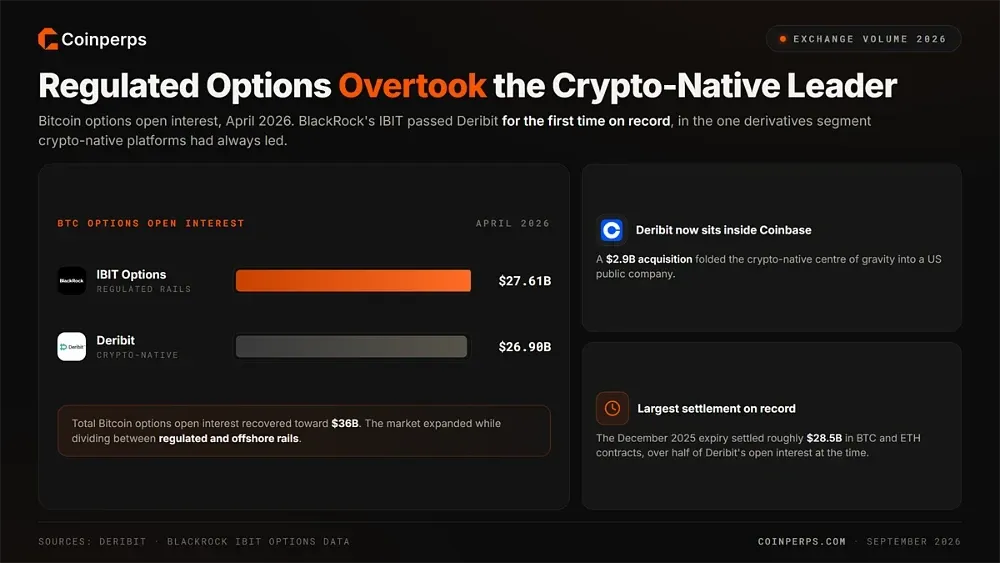
4 月,BlackRock IBIT 的比特币期权持仓量达到 276.1 亿美元,首次超过 Deribit 的 269 亿美元,创下历史纪录。这标志着加密原生平台在期权这一衍生品板块长期保持领先优势的局面发生了变化。
尽管如此,Deribit 仍是加密原生平台的核心,现已通过 29 亿美元收购加入 Coinbase。2025年12月 到期结算的比特币和以太坊合约约达 285 亿美元,占当时 Deribit 持仓量的一半以上,也是该市场有史以来最大的单次结算。
比特币期权总持仓量恢复至接近 360 亿美元,为这两个数据提供了背景。市场在扩张的同时,也在受监管和离岸渠道之间出现分化。我们的 加密期权平台指南 从交易者的角度更详细地介绍了这种分化。
8. CEX 月度成交量降至 2024 年以来最低水平
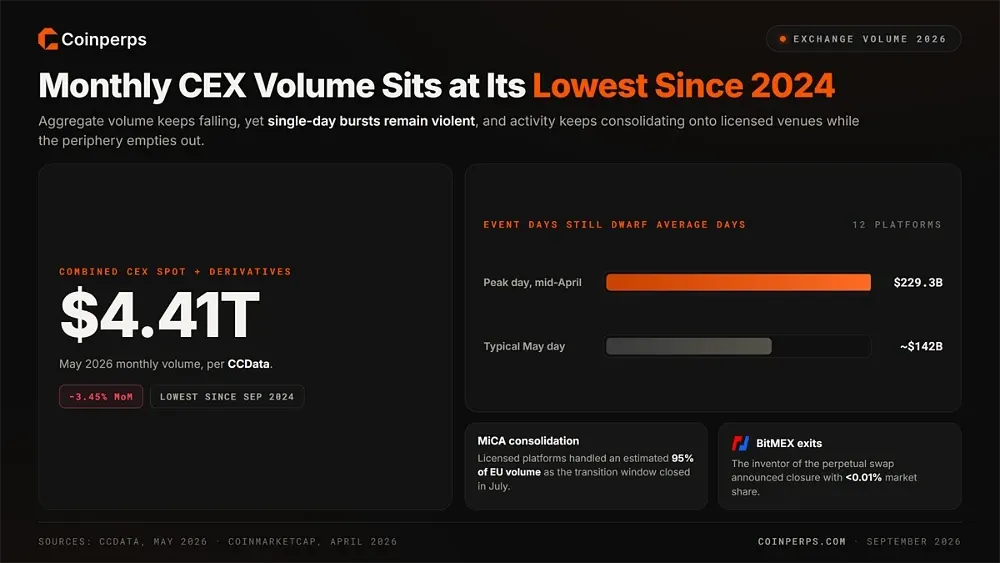
5 月,中心化交易所的现货和衍生品总成交量降至 4.41 万亿美元。CCData 测算环比下降 3.45%,创下自 2024年9月 以来的最低水平,并延续了自创纪录的秋季季度后的下行趋势。
尽管月度数据整体较为平淡,但仍不乏短时爆发的活跃度。CoinMarketCap 4 月数据显示,月中单日峰值接近 2292.9 亿美元,涵盖 12 家受跟踪平台。因此,事件驱动的爆发仍然强劲,即使月度总成交量持续下降。
与此同时,市场正在整合。MiCA 过渡期于 7 月结束时,持牌平台已处理欧盟约 95% 的成交量。曾发明永续合约的 BitMEX 宣布关闭,其市场份额不足 0.01%,显示活动仍在持续向边缘平台外流。
加密交易所成交量的计算方式
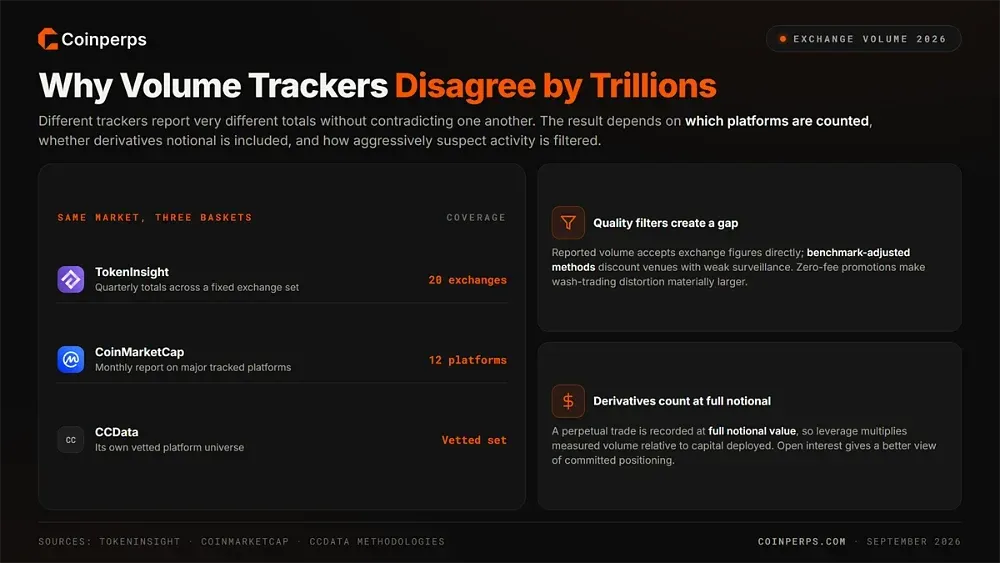
不同的数据跟踪机构可能报告截然不同的交易所成交量数据,但并不一定相互矛盾。结果取决于纳入哪些平台、是否计入衍生品名义价值,以及如何过滤可疑活动。这些选择可能使季度估算值相差数万亿美元。
覆盖范围是造成直接差异的最大原因。TokenInsight 的季度总计涵盖 20 家交易所,而 CoinMarketCap 的月度报告仅跟踪 12 家。CCData 则使用其自行审核的平台范围。由于基础样本不同,同一个月在三家机构的报告中可能产生不同的总计值。
质量过滤造成另一个差异。报告成交量通常直接采用交易所数据,而基准调整方法则会对市场监控较弱的交易所进行折算。洗售交易和激励驱动的高频交易可能夸大原始活跃度,而零手续费促销会使这种扭曲更为显著。
衍生品引入了单独的会计问题。永续合约交易按其完整名义价值记录,杠杆作用使得计量成交量相对于实际投入资金被放大。这也是衍生品主导总成交量的原因之一,而持仓量则更准确地反映实际持仓情况。
稳定币作为交易基础设施
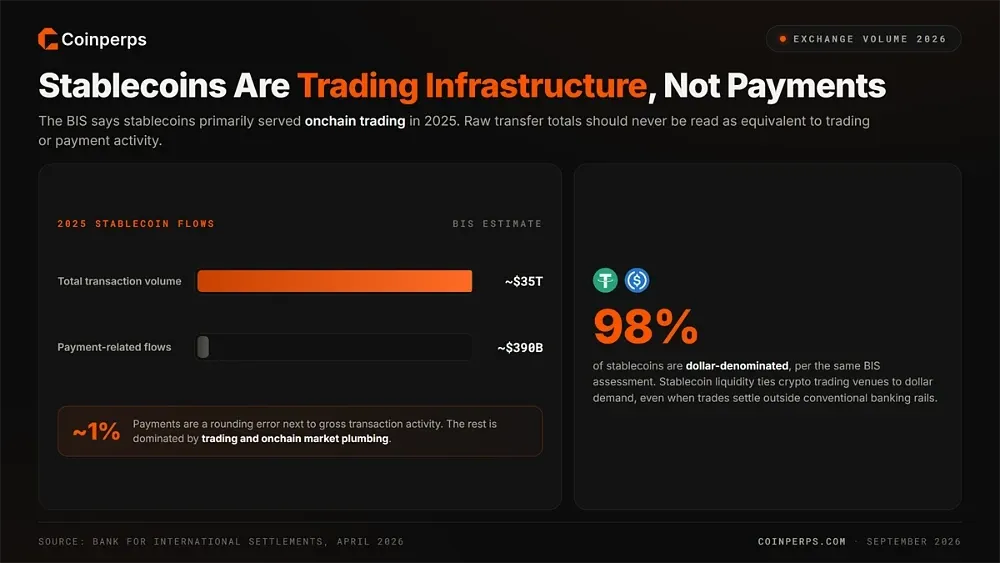
即使稳定币未出现在交易所成交量的头条数据中,它们仍支撑着大部分加密交易活动。国际清算银行 表示,稳定币在 2025 年主要服务于链上交易,而与支付相关的使用量远低于总交易活动。
在比较交易所成交量与区块链转账数据时,这一区别至关重要。国际清算银行(BIS)估计,2025 年稳定币交易量约为 35 万亿美元,但与支付相关的流动仅约为 3900 亿美元,这表明原始转账总量不应被视为等同于交易或支付。
美元敞口仍然是这一结构的核心。根据同一份 BIS 评估,约 98% 的稳定币以美元计价,因此稳定币流动性将加密交易场所与美元需求联系起来,即使基础交易在传统银行体系之外结算。
中心化 vs 去中心化交易所成交量对比
中心化和链上市场在功能上正日益趋同,但规模仍存在显著差异。下表基于上文已引用的数据来源,使用本页一贯跟踪的相同指标对两者进行比较。
指标 | 中心化交易所 | 永续 DEX |
|---|---|---|
月度成交量 | $4.41T(5 月,CCData) | 约 $1.00T 期货(1 月,CCData) |
份额基准 | 约占期货流量的 76% | 创纪录的 24% CEX 期货份额 |
领先者 | Binance,约占总成交量的 33% | Hyperliquid,前 10 名整体新秀 |
持仓量 | 仅 Binance 日均 $23.9B | 整个类别约 $11B |
最新细分市场 | RWA 由 Binance 领衔,占比 55.7% | Hyperliquid 超过 30% 的成交量来自传统金融资产 |
在规模上,传统交易所仍占据绝对优势。仅 Binance 的日均持仓量就超过整个永续 DEX 类别的总和。中心化订单簿还能承接大多数链上市场目前无法匹敌的机构级交易量,涵盖多个交易对。
但发展势头正指向另一个方向。链上期货成交量的份额在两年内大约增长了两倍,而以 Hyperliquid 为首的挑战者阵营持续扩大。股票永续合约也率先在链上出现,早于中心化交易所进入该领域。
交易者如何利用成交量数据
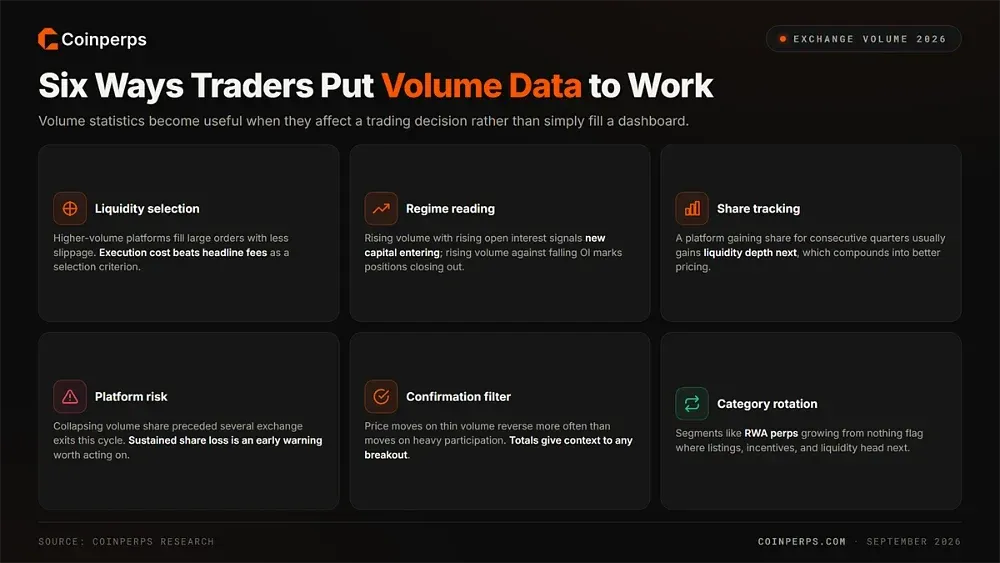
成交量统计只有在影响交易决策时才真正有用,而不仅仅是填充仪表盘。最实用的应用包括:
- 流动性选择: 高成交量平台能以更小的滑点完成大额订单,因此执行成本通常比表面手续费更重要。
- 执行基准: VWAP 按成交量加权平均价格,为交易者提供判断其成交是否相对高效的参考点。
- 市场状态解读: 成交量与持仓量同步上升表明有新资金入场,而成交量上升但持仓量下降则意味着仓位平仓。
- 份额跟踪: 连续数季度成交量份额增长的平台通常会随后获得流动性深度,从而为交易者带来更优的价格。
- 平台风险: 本轮周期中,多个平台在成交量份额崩溃后退出市场,持续的份额流失是值得关注的早期预警信号。
- 确认过滤: 低成交量下的价格变动比高参与度下的变动更易反转,因此成交量为突破或破位提供了背景参考。
- 板块轮动: 观察 RWA 永续合约或链上期权等细分市场从零起步的增长,能预示下一步上币、激励和流动性的走向。
单靠交易所成交量无法说明的问题
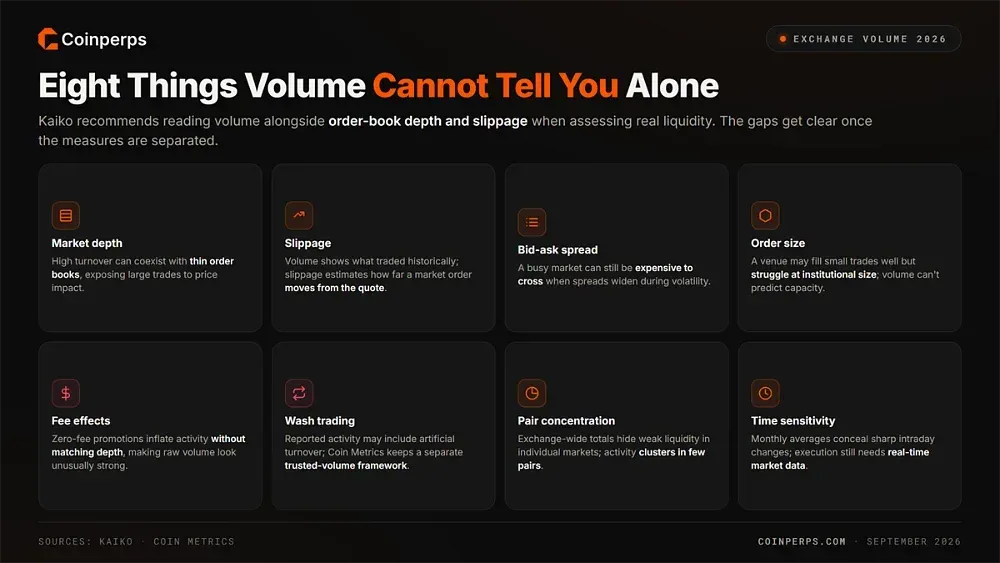
成交量虽有用,但无法单独描述执行质量。Kaiko 建议在评估流动性时,将其与订单簿深度和滑点结合分析。
当这些指标被分开考量时,差异会更加明显:
- 市场深度: 高成交量可能与稀薄的订单簿并存,导致大额交易面临价格冲击,尽管表面成交量可观。
- 滑点: 成交量显示历史交易情况,而滑点则估计市价单在执行时可能偏离报价的幅度。
- 买卖价差: 活跃的市场在价差扩大时仍可能交易成本高昂,尤其是在波动性较大或流动性较低的交易对中。
- 订单规模: 同一交易所可能高效处理小额交易,但在机构级大单面前表现不佳,因此单靠成交量无法预测执行能力。
- 手续费影响: 零手续费促销可能推高交易活动,但不会带来相应的市场深度增长,使得原始成交量看起来异常强劲。
- 洗售交易: 报告的活动可能包含人为成交量,因此 Coin Metrics 为选定的交易所维护了独立的可信成交量框架。
- 交易对集中度: 全交易所的总量可能掩盖个别市场流动性不足的问题,因为活动通常高度集中在少数交易对上。
- 时间敏感性: 月度成交量平均值可能掩盖日内深度和滑点的剧烈变化,因此执行条件仍需实时市场数据。
总结
加密货币交易所成交量在 2026 年仍低于峰值,但市场结构比早期周期更健康。活动已集中在持牌平台和可信协议上,杠杆水平已从十月极值回落,主要增长领域现位于链上及与传统资产挂钩的合约。
从现在起,市场份额比总量更重要。DEX 与 CEX 的成交量比、RWA 成交量占比以及 Hyperliquid 之后形成的挑战者梯队,将比月度成交量是否回到历史高位更能揭示下一周期的结构。
评测方法
本页面结合季度研究、月度交易所评测及仪表盘数据,使用重复性指标,尽可能保持成交量比较的一致性。
- TokenInsight: 用于季度总量、市场份额及二十家交易所的现货与衍生品成交量分布。
- CCData: 用于月度中心化交易所成交量、DEX 期货成交量及 RWA 类别占比。
- The Block: 用于 DEX 与 CEX 期货成交量比及月度永续 DEX 记录。
- DefiLlama: 用于跨永续 DEX 的协议级 30 天成交量排名
- CoinMarketCap: 用于追踪交易所总量、衍生品倍数及峰值日数据
- 交易所披露信息: 用于用户数量、年度成交量及储备金数据(如平台公布)。
常见问题
哪家加密货币交易所的交易量最高?
Binance 在所有主要指标上领先,在 2026 年第一季度占总交易量的约三分之一,并拥有3亿注册用户。OKX、Bybit、Gate 和 Bitget 位列前五,占所有追踪交易所活动的约 72%
加密货币每日交易量有多少?
现货和衍生品合并后,日均交易量在数千亿美元的低位。在12个被追踪的平台中,4月最繁忙的一天交易量约为2290亿美元。受事件驱动的交易日交易量可能是平静日的两倍左右
去中心化交易所的交易量占比多少?
去中心化期货交易量在 2025年11月 达到中心化期货交易量的历史新高 24%,并在1月保持了接近1万亿美元的月度交易量。短期内激励措施可能使占比上升或下降,但两年来整体趋势持续上升
为什么不同数据提供商的交易量数据存在差异?
各追踪平台的统计范围不同。每个平台包含的交易所集合不同,并应用各自的质量过滤规则。直接报告的数据采用交易所提供的原始数据,调整后的方法会排除监管薄弱的交易所,而衍生品名义价值在高杠杆情况下会扩大总量。因此,季度数据差异达数万亿属正常现象


