期权交易中的最大痛苦点详解
了解加密期权中的最大痛苦点,从图表解读到做市商对冲导致的钉住效应,以及每位交易者都应了解的局限性。

Coinperps 可能通过合作伙伴链接获得佣金,您无需额外支付;排名遵循我们的评测方法。 不构成财务建议。
关键要点
- 最大痛苦点是行权价,在此价位到期看涨期权和看跌期权的总价值最低,使期权持有者的可能支出最小化,卖方获得最佳收益。
- 钉住效应有其机械性成因,因为做市商对冲大量期权头寸时,会在交易量较大的行权价下方买入,上方卖出,从而抑制波动性并将价格拉向该水平。
- 将该水平视为参考而非目标,因为最大痛苦点会随持仓量不断变化,不同交易所之间存在差异,且易被新闻或真实趋势所压制。
本页内容 12 个章节
每周两次,比特币市场会遇到一个无任何图表形态预测、亦无分析师预测的数字。价格趋向某个行权价,在结算期间停滞,随后朝此前方向强势突破。这个数字就是最大痛苦点。
这个名称非常直白。它标记了到期期权中最大数量变得毫无价值的价格,给持有者带来最大经济损失,同时让卖方获得已收取的权利金的净利润。
值得研究的并非关于做市商操纵到期日的传言,而是其背后真实且有据可查的对冲机制,以及同样真实的事实——该水平常常失效,将其视为预测会让你付出代价。本指南涵盖这两方面内容。
期权交易中的最大痛苦点是什么?
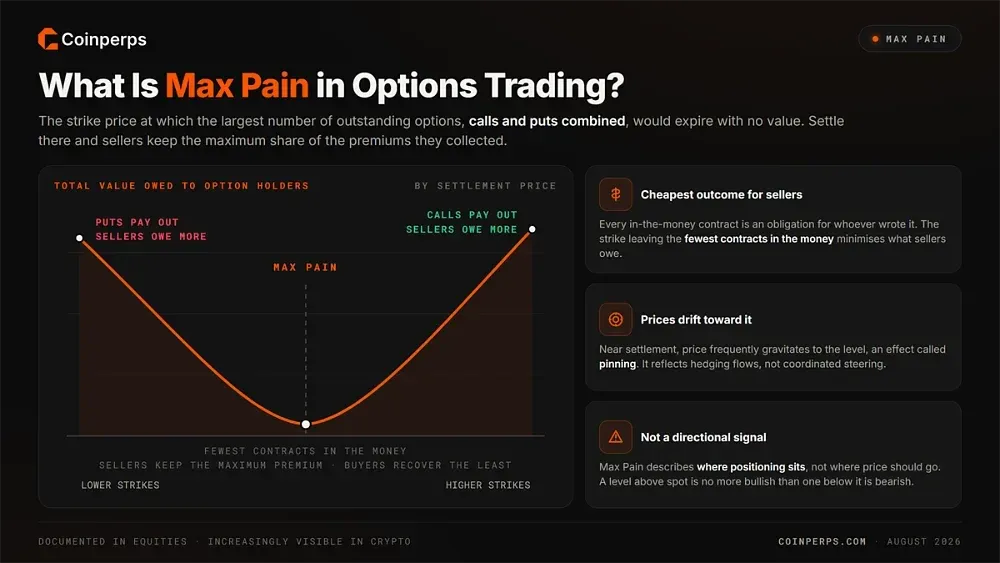
最大痛苦点是指到期时价值为零的未平仓期权(看涨期权和看跌期权总和)数量最多的行权价。在此价位结算,期权卖方可保留已收取的最大比例权利金,而买方则回收最少。
该水平位于整个行权链中期权持有者应得的总内在价值最低的位置。由于每份实值合约对卖方而言都是一项义务,使实值合约数量最少的行权价对所有卖方而言是成本最低的结果。
交易者关注该水平,因为随着结算临近,价格常常趋向该行权价,这一效应被称为钉住。这种行为在股票市场中已有充分记录,在加密市场中也日益显著,尽管它反映的是对冲流动性而非任何协同操纵市场的行为。
理解该水平的实际含义可避免最常见的误读。最大痛苦点描述的是当前持仓情况,而非价格应去向,其本身不包含任何方向性信息。高于现货的水平并不比低于现货的水平更看涨,正如我们的加密期权平台指南所述。
最大痛苦点如何计算?
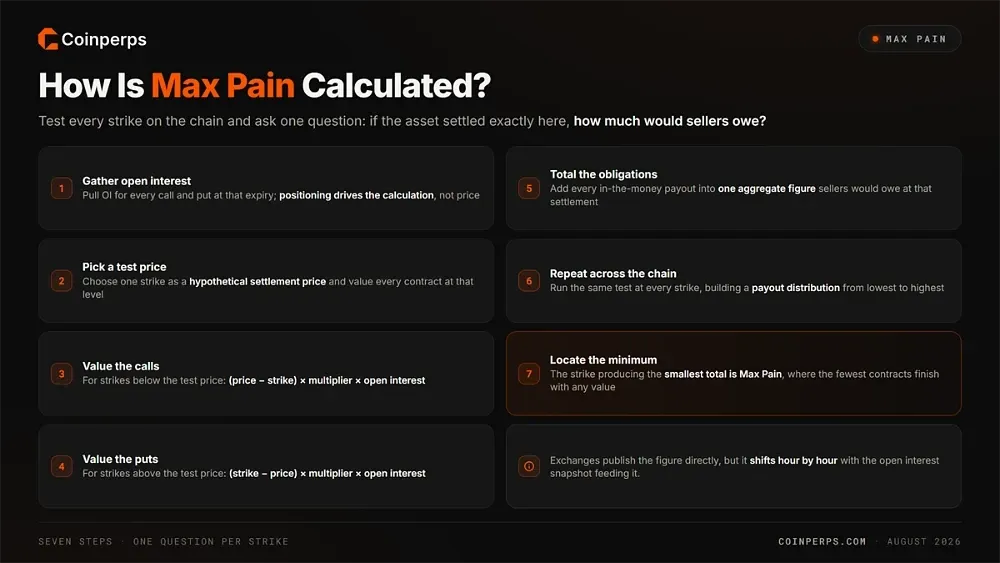
计算过程会测试行权链上的每个行权价,并提出一个问题:如果资产在此价位结算,卖方需支付多少?
按照以下七个步骤进行:
- 收集持仓量: 提取该到期日每个看涨期权和看跌期权行权价的持仓量,因为持仓情况而非价格决定了计算结果。
- 选择测试价格: 从行权链中选择一个行权价作为假设结算价,然后评估其他合约在此价位的价值。
- 计算看涨期权价值: 对于低于测试价格的行权价,将价格与行权价的差额乘以合约乘数及该行权价的持仓量。
- 计算看跌期权价值: 对于高于测试价格的行权价,将行权价与价格的差额乘以合约乘数及该行权价的持仓量。
- 汇总义务: 将所有实值看涨期权和看跌期权的支出相加,得出在该特定结算价下卖方需支付的总金额。
- 遍历行权链: 在每个行权价重复相同计算,构建一个显示从最低到最高行权价的总支出义务分布。
- 确定最小值: 产生最小总支出的行权价即为最大痛苦点,即在此结算价下价值为零的合约数量最少。
在实际操作中,交易所会直接公布该数值,因此职业交易者很少需要手动计算。重要的是要认识到,输出结果完全取决于输入的持仓量快照,而持仓量会随着交易者开平仓而时刻变化。
如何解读最大痛苦点图表
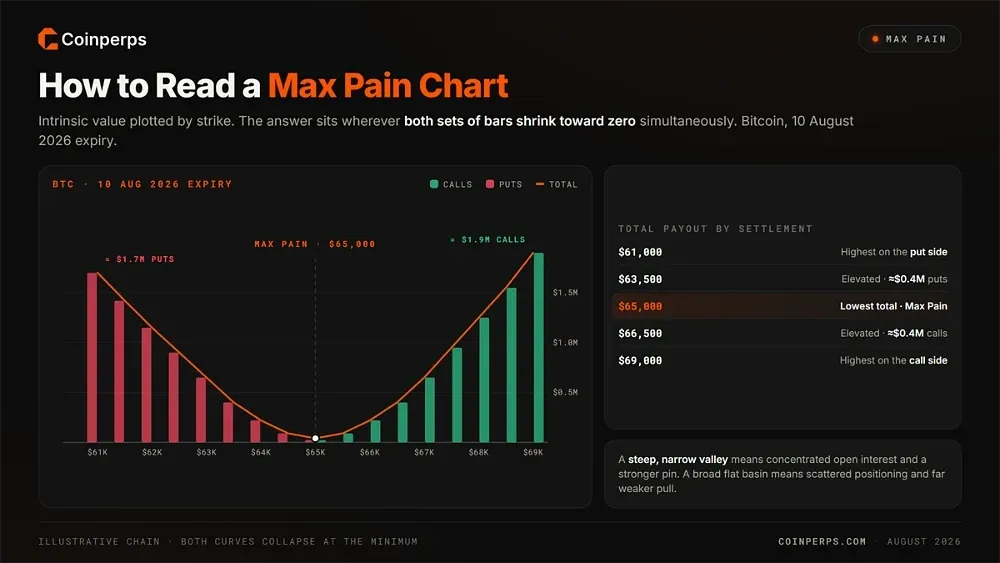
大多数最大痛苦点图表按行权价绘制内在价值,使用不同颜色区分看涨期权和看跌期权。一旦理解到答案总是出现在两组柱状图同时趋近于零的位置,解读只需几秒钟。
以2026年8月10日到期的比特币期权图表为例,其最大痛苦点位于6.5万美元。随着行权价下降,看跌期权的内在价值急剧上升,在6.1万美元水平达到约170万美元,因为所有高于结算价的看跌期权都将以实值结束并需支付。
看涨期权的内在价值则相反,在6.9万美元水平上升至约190万美元,因为若结算价如此之高,大量看涨期权将获利。在这两个极端之间,两条曲线均会下降,而它们的总和最低点所对应的行权价即为最大痛苦点。
图形的形状还传达了超出单一数字的信息。陡峭狭窄的谷底表明持仓量集中在少数行权价,这会增强钉住效应;而宽阔平坦的盆地则意味着持仓分散,该水平的拉动作用较弱。
价格为何趋向最大痛苦点
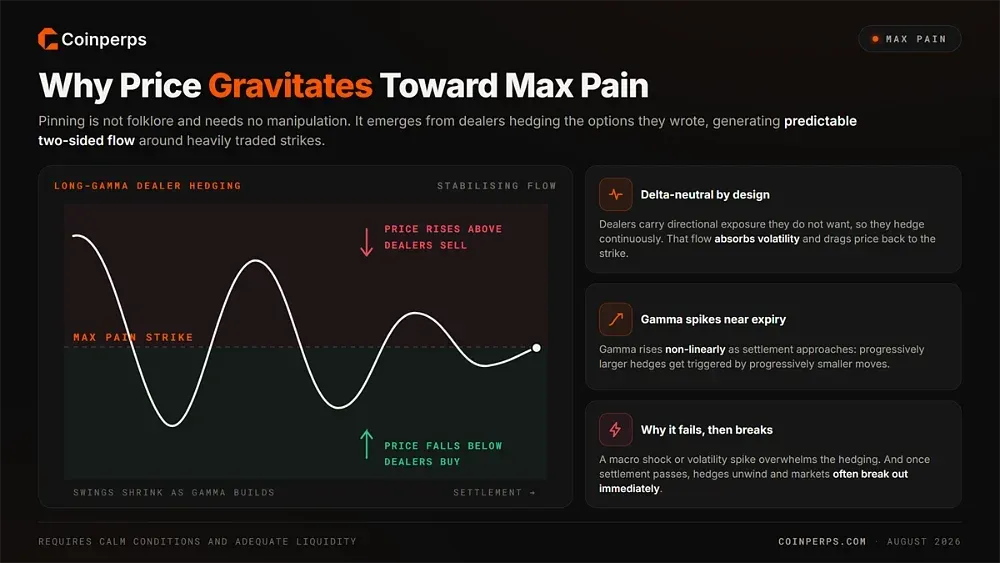
钉住效应并非传言,也无需任何人为操纵。它源于做市商管理已卖出期权风险的方式,这一过程在交易量较大的行权价附近产生可预测的买卖流动。
卖出期权的做市商承担了不愿持有的方向性风险,因此会持续对冲以保持德尔塔中性。当他们净持有gamma多头时,这种对冲具有稳定作用:价格上涨至主要行权价上方时,他们会卖出标的资产;价格下跌至行权价下方时,则会买入。
这种双向流动吸收了波动性,并将价格拉回行权价,每次偏离都会如此。临近结算时,该效应会显著增强,因为gamma会随着到期日临近非线性上升,意味着越来越小的价格波动会触发越来越大的对冲操作。
这一机制也解释了其自身的失效原因。钉住效应需要平稳的市场环境和充足的流动性,因此宏观冲击、大规模方向性流动或波动率飙升都会轻易压制做市商的对冲行为。这也解释了为何市场在结算后常常立即突破,因为对冲头寸解除后,锚定流动性随之消失。
加密期权中的最大痛苦点(比特币、以太坊等)
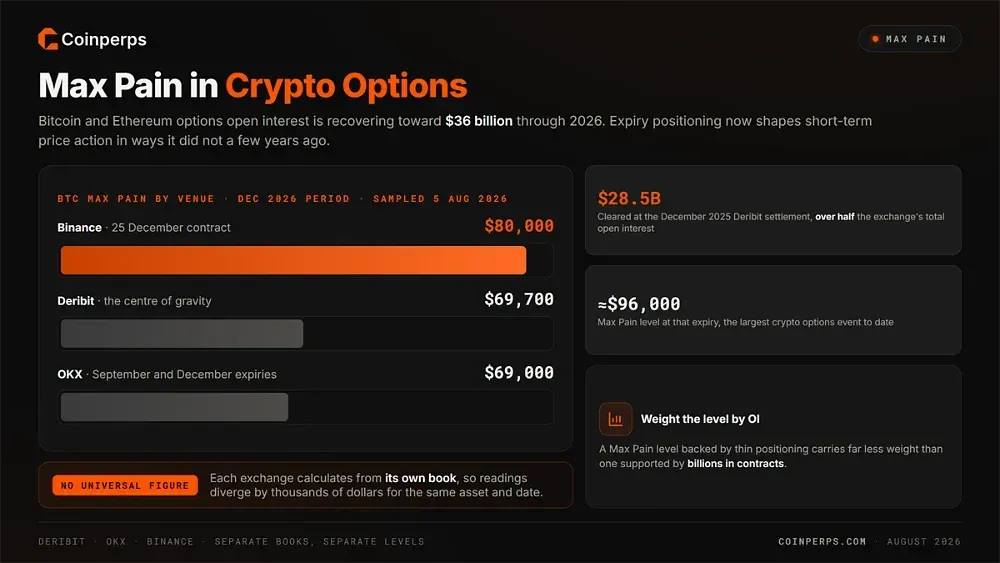
加密货币已成为真正的期权市场而非新奇事物,比特币和以太坊的期权持仓量在2026年已恢复至接近360亿美元。这种规模意味着到期头寸调整如今正在以几年前未曾有过的方式影响短期价格走势。
Deribit仍然是市场的核心,其到期规模已大到足以产生宏观经济影响。2025年12月的结算涉及比特币和以太坊约285亿美元,占该交易所总持仓量的一半以上,当时的最大痛苦点位于9.6万美元附近。
不同平台的数据存在显著差异,这是第一个实用经验。2026年8月5日采集的数据显示,OKX的9月和12月到期合约接近6.9万美元,Binance的12月25日合约则接近8万美元,而Deribit同期合约约为6.97万美元。
这种差异的存在是因为每个交易所基于自身账本计算,因此比特币不存在统一的 Max Pain 数值。交易者在比较水平时,还应同时关注持仓量,因为由较少持仓支撑的 Max Pain 水平,其影响力远不及由数十亿合约支撑的水平。
传统市场中的 Max Pain(股票和指数期权)
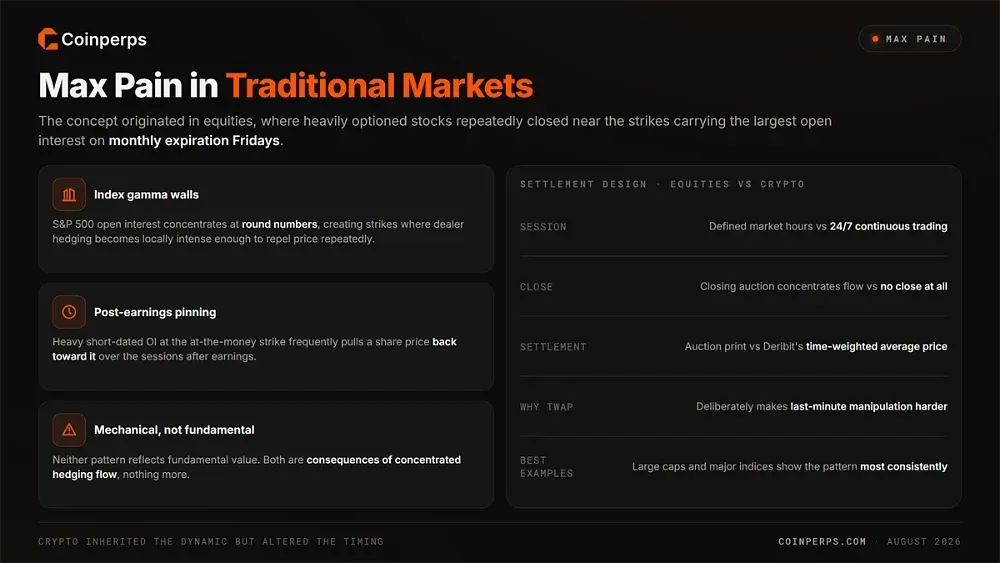
这一概念源于股票市场,交易者发现,在月度到期日周五,大量期权持仓的股票往往会收盘于持仓量最大的行权价附近。大盘股和主要指数表现出这一模式的稳定性最高。
指数期权提供了最清晰的例子,因为其持仓量集中在整数价位。标普 500 的行权价积累了足够的持仓量,形成交易者所称的「Gamma 墙」,即交易商对冲活动在该价位附近变得异常密集,足以反复将价格推离。
个股在财报发布后也会显示类似效应,当大量短期持仓集中在平值行权价时,股价往往会在随后的交易日中回归该价位。这两种模式均不反映基本价值,而是集中对冲流动的机械结果。
加密货币继承了这一动态,但改变了时间节奏。股票期权在固定交易时段内通过收盘竞价结算,而比特币则是全天候交易,Deribit 采用时间加权平均价格结算,这一设计有意使最后时刻的价格操纵变得更加困难。
交易者如何运用 Max Pain
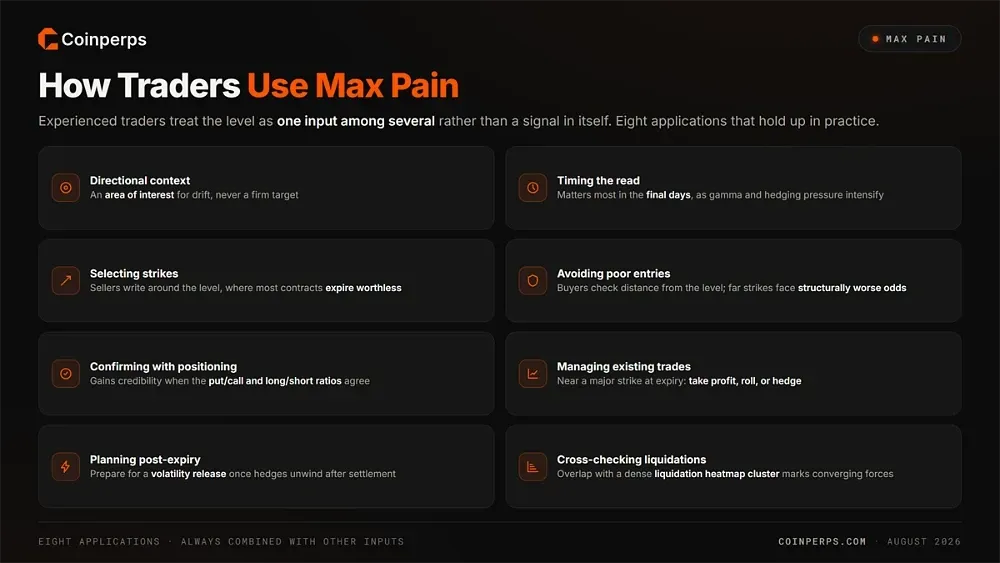
经验丰富的交易者将 Max Pain 视为多个参考因素之一,而非单一信号。以下八种应用在实践中行之有效:
- 方向性参考: 交易者利用该水平形成对价格可能漂移方向的预期,将其视为关注区域而非确定目标。
- 把握时机: 该水平在结算前最后几天最为重要,因为随着到期临近,Gamma 效应及其导致的对冲压力会急剧增强。
- 选择行权价: 期权卖方会刻意在 Max Pain 附近构建持仓,以确保最大数量的合约在到期时失去价值。
- 避免不利入场: 买方会检查所选行权价与 Max Pain 的距离,因为远离该水平的合约在结算时获利的概率结构性较低。
- 结合持仓验证: 当认沽/认购比率与 多空比 均指向与预期漂移相同的方向时,该水平的可信度会提升。
- 管理现有交易: 接近到期日的主要行权价时,交易者会利用该水平决定是否获利了结、展期或对冲风险。
- 规划结算后策略: 许多人会在结算完成后为波动性释放做准备,同时关注 恐惧与贪婪指数 等情绪指标,因为对冲头寸会逐步解除。
- 交叉验证爆仓区域: 当 Max Pain 行权价与 比特币爆仓热力图 上的密集区域重叠时,意味着两股独立力量在此汇聚。
常见误区与局限性
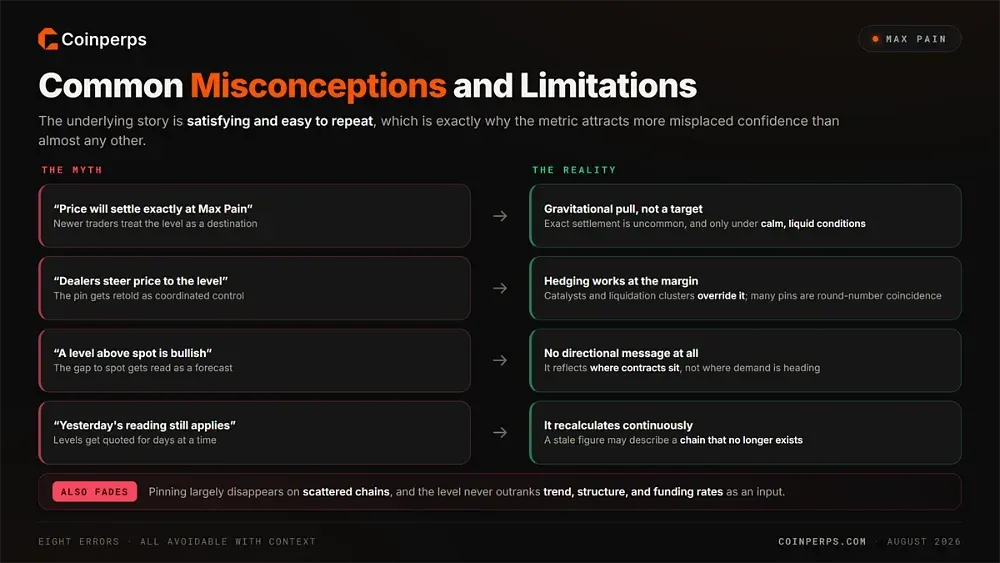
Max Pain 比几乎任何其他指标都更容易引发过度自信,主要是因为其背后的逻辑简单且易于传播。
以下八种错误最为常见且危害最大:
- 期待精确结算: 价格精确收于 Max Pain 的情况并不常见,因为该水平在有利条件下仅表示引力作用,而非确定目标。
- 将巧合误认为因果: 许多看似「钉住」的现象,实际上是价格在正常波动中恰好接近某个持仓量较大的整数价位。
- 忽略催化因素: 宏观数据、监管消息以及 以太坊爆仓热力图 上的密集区域,会压倒任何集中 Gamma 效应无法抵御的对冲流动。
- 使用过时数据: 该水平会随着持仓的开平仓而持续重新计算,因此昨日的数据可能已无法描述当前的持仓结构。
- 应用于分散持仓: 「钉住」效应依赖于持仓集中在少数行权价,当持仓均匀分布时,该效应基本消失。
- 假设交易商控制价格: 对冲流动仅在边际上影响市场,任何参与者都无法仅凭持仓操纵像比特币这样流动性良好的资产。
- 误读方向性: Max Pain 水平高于现价并不预示上涨,因为该数值反映的是合约所在的位置,而非需求的方向。
- 过度依赖: 新手交易者往往将该水平置于趋势、结构和 资金费率 之上,而后者才是更可靠的参考因素。
Max Pain 理论的起源
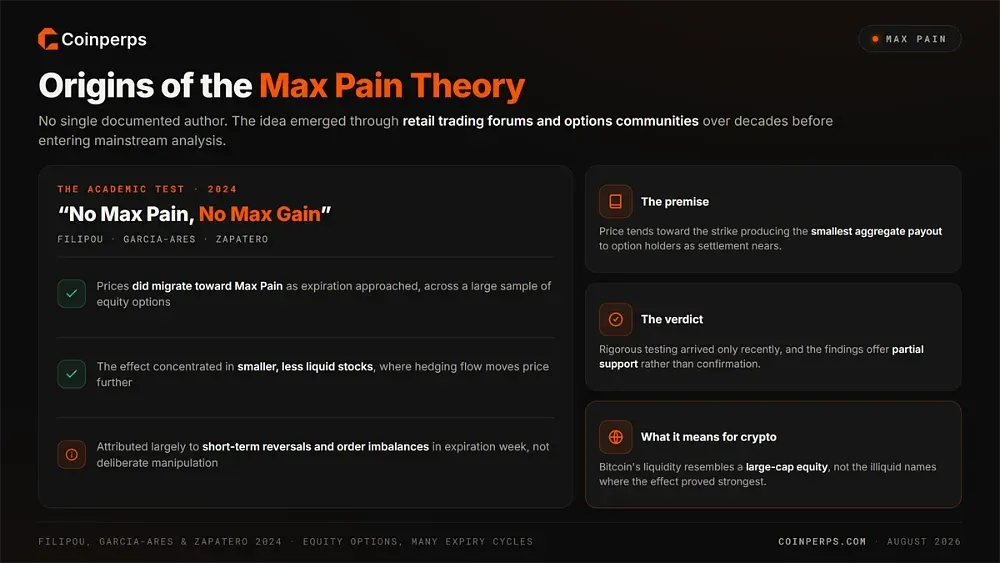
该理论并无单一明确的作者,而是在数十年间通过散户交易论坛和期权社区逐步形成,并最终进入主流分析领域。其核心观点是,随着结算临近,价格往往会趋向于使期权持有者总体损失最小的行权价。
严谨的学术验证出现得相对较晚。2024 年的论文 《No Max Pain, No Max Gain》 由 Filipou、Garcia-Ares 和 Zapatero 撰写,研究了观察到的价格行为是否真的符合该理论,基于大量股票期权样本跨多个到期周期。
研究结果提供了部分支持。价格确实会在到期临近时向 Max Pain 水平靠拢,但这一效应主要集中在流动性较差的小盘股中,因为相同规模的对冲流动在流动性不足的市场中对价格的影响远大于在深度市场中。
作者将这一模式主要归因于到期周内短期反转和订单失衡的加剧,而非蓄意操纵。这一区别对于加密货币市场至关重要,因为比特币的流动性更类似于大盘股,而非效应最为显著的流动性不足的股票。
最大痛苦点在24/7加密市场中的局限性
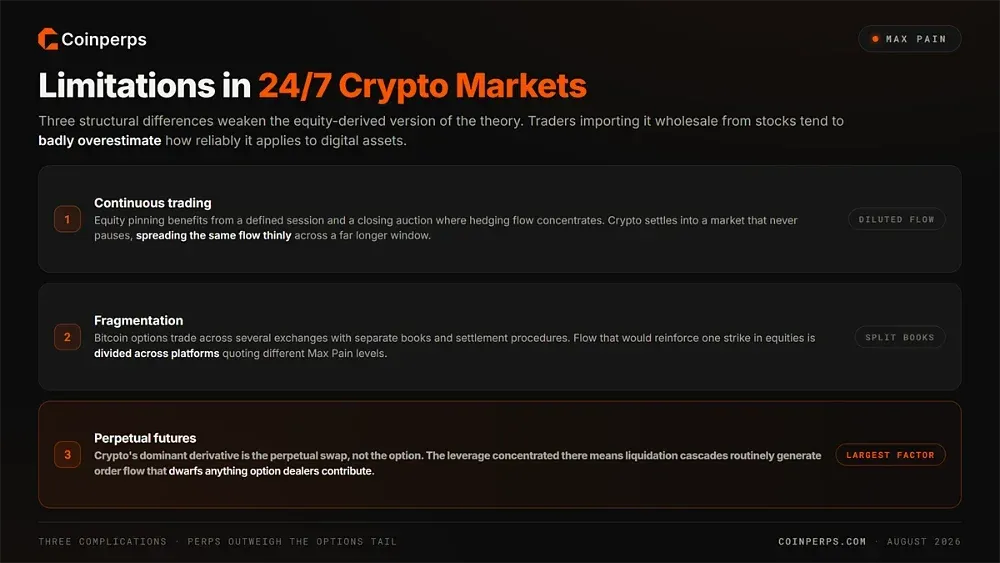
加密货币市场在结构上与传统市场存在多个显著差异,这大大削弱了源自股票市场的 Max Pain 理论的适用性。直接照搬该理论的交易者往往会高估其在数字资产日常交易中的实际可靠性。
持续交易是首要复杂因素。股票市场的「钉住」效应得益于固定交易时段和收盘竞价,而加密货币市场则是全天候运行,对冲流动被分散到更长的时间窗口内。
市场分割是第二个复杂因素。比特币期权在多个交易所交易,各平台的订单簿和结算流程完全独立,因此在股票市场中能够强化单一行权价的对冲流动,在加密市场中被分散到不同平台,导致 Max Pain 水平存在显著差异。
永续合约是第三个也是最大的复杂因素。加密货币市场的主导衍生品并非期权,而是 永续合约,而其中集中的杠杆意味着 爆仓瀑布 产生的订单流规模,往往远超期权交易商的对冲贡献。
总结
Max Pain 位于市场机制与交易者传说的奇特交汇点。其背后的对冲流动是真实且可衡量的,价格向重点期权行权价靠拢的趋势在学术研究中已有记录,且在每次比特币主要到期日前后均可见其效应。
但它并非预测工具。该水平会不断变化,不同交易所间存在差异,当持仓分散时效应减弱,而当真正的催化因素出现时则完全消失。亏损的交易者几乎都是将概率性漂移视为价格目标的人。
正确使用时,它可在更广泛的分析流程中占据一席之地,该流程还需结合现货与永续合约持仓。在主要到期日前的最后几天检查它,确认持仓量是否足够集中以产生影响,并与持仓数据交叉对比,同时预期结算后波动性将回归。
常见问题
分析最大痛苦点时需要了解哪些关键术语?
以下是一个快速术语表,帮助你理解最大痛苦点分析中常用的术语:
- 持仓量:每个行权价未平仓期权合约的总数。
- 行权价:期权合约中标的资产可以买入或卖出的价格。
- 实值期权(ITM):具有内在价值的期权(例如,看涨期权低于当前价格)。
- 期权到期日:期权合约失效的日期。
- 期权卖方:卖出期权并收取权利金的交易者。
- Delta 对冲:做市商用于降低期权账户风险敞口的技术。
- 钉住效应:在到期日临近时,标的资产价格在交易量较大的行权价附近徘徊。
最大痛苦点与看跌/看涨比率有什么区别?
虽然最大痛苦点和看跌/看涨比率都用于衡量期权市场的情绪和持仓情况,但它们衡量的内容不同。
最大痛苦点估计的是到期时潜在的价格“引力”,而看跌/看涨比率则显示交易者基于成交量或持仓量分布是偏多还是偏空。
最大痛苦点如何影响期权到期前后的波动性?
最大痛苦点在到期日临近时可能会抑制波动性,尤其是当价格接近持仓量较大的行权价时。
然而,如果价格显著偏离最大痛苦点或突破关键行权价,可能会在到期后释放波动性,因为对冲压力逐渐消退。
最大痛苦点适用于周期权还是仅适用于月度到期?
最大痛苦点适用于周期权和月度期权,但由于持仓量较大,其影响在月度或季度到期时更为明显。
尽管如此,有经验的交易者仍会关注高流动性币种(如 SPY、QQQ、BTC 或 ETH)的周期权最大痛苦点。


