最佳 TradFi 永续合约交易所(2026)
比较 2026 年顶级传统金融永续合约交易所,涵盖股票、ETF、商品、指数及外汇永续合约,覆盖主流中心化及去中心化平台。
披露:Coinperps 可能通过合作伙伴链接获得佣金,您无需额外支付费用。评测基于独立测试,详情请见我们的测试方法。
- 2026年最佳 TradFi 永续合约交易所为2026 Bybit、Hyperliquid、Kraken、Binance、Coinbase 和 OKX,基于产品深度和结构。
- 这些平台将股票、商品、指数、ETF 及外汇 引入加密衍生品风格,支持稳定币结算、资金费率及杠杆敞口。
- 交易者在将任何传统金融永续合约视为可交易前,应比较手续费、市场覆盖范围、杠杆、牌照、预言机设计及区域准入条件。

Bybit
Bybit 成立于 2018 年,总部位于迪拜,是全球交易量第二大的交易所,为 6000 万用户提供 1,800 多种资产,日交易量超过 110 亿美元。
功能
手续费
监管
综合评价
传统金融永续合约是连接加密衍生品与实体市场敞口的桥梁,通过永续合约形式覆盖股票、指数、商品及外汇,支持稳定币保证金、资金费率及延长交易时段。
最强的链上信号来自 HIP-3:Hyperliquid 早期报告持仓量高达10亿美元,24小时成交量达48亿美元,覆盖建设者部署的市场。
以下我们将从市场、手续费、杠杆、结构及准入条件等方面比较最佳传统金融永续合约交易所。🔽
2026年最佳传统金融永续合约交易所
我们根据官方交易所页面及最新产品公告构建了以下表格,核对了各平台的传统金融资产覆盖范围、杠杆、手续费、牌照及市场结构亮点。
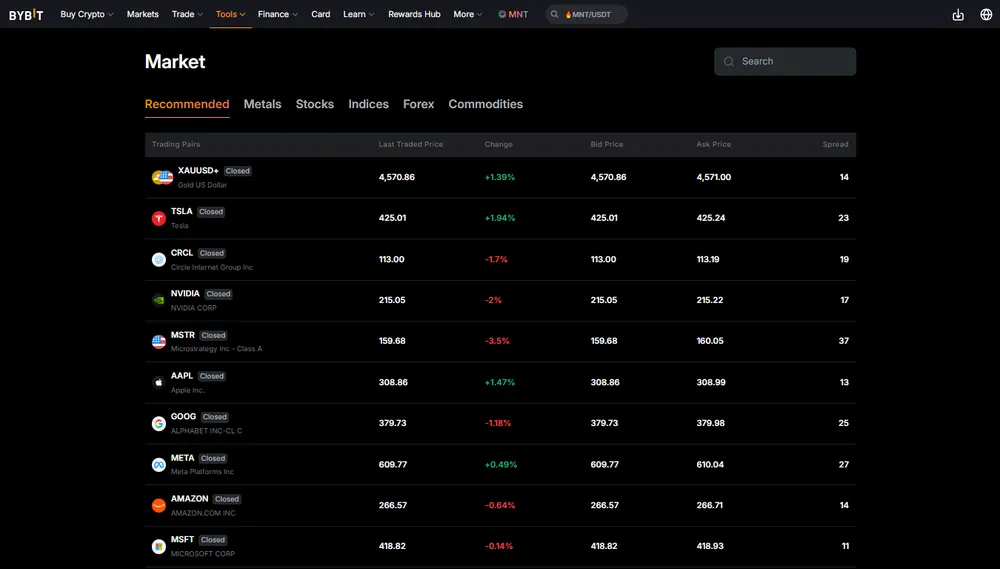
1. Bybit
Bybit是我们为希望在传统金融资产上交易加密风格永续合约的交易者推荐的最佳选择。其传统金融永续合约是以 USDT 为保证金、USDT 结算的产品,追踪股票、ETF 和大宗商品,可通过常规期货界面而非仅 MT5 进行 24/7 交易。
覆盖范围仍在不断扩展,但目前的产品阵容已相当实用:Bybit 在2026年5月上线了20种美股永续合约、三种大宗商品及三种全球 ETF 合约。这些新推出的传统金融永续合约最高支持10x杠杆,对于波动较大的股票关联产品而言,这一设置较为合理。
手续费遵循 Bybit 标准的 USDT 永续合约结构,VIP 0交易者支付0.0200%的 Maker 手续费和0.0550%的 Taker 手续费,更高等级可享受折扣。我们喜欢其熟悉的保证金、资金费率和爆仓机制,但需注意盘后流动性和跳空风险。
优点
- 24/7 可交易股票、ETF 和大宗商品。
- 现有衍生品交易者熟悉的 USDT 保证金流程。
- 每周上新使 TradFi 永续合约菜单保持活跃。
缺点
- TradFi 永续合约覆盖范围仍小于加密衍生品市场。
- 地区限制排除了部分重要用户群体和司法管辖区。
- 盘后点差可能在标的市场收盘时扩大。
2. Hyperliquid
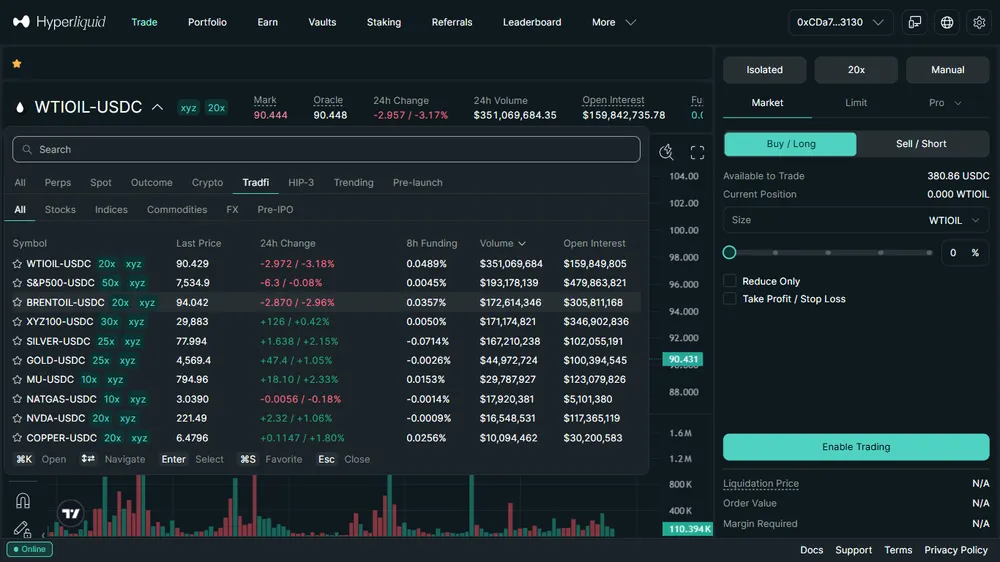
在我们的榜单中排名第二,Hyperliquid是进入传统金融永续合约的最佳去中心化途径,主要通过 HIP-3构建者部署的市场实现。HIP-3允许独立部署者定义永续合约、预言机、杠杆限制和结算规则,同时保持交易在 HyperCore 的链上订单簿上执行。
Trade[XYZ] 是此处的关键协议,因为 XYZ 市场覆盖股票、股指、大宗商品和外汇。我们看好其覆盖范围:股票报价时间为24/5,大宗商品报价时间为23/5,外汇在外部报价暂停期间仍提供周末内部报价。
手续费高于标准的 Hyperliquid 加密永续合约,HIP-3的标准基础费率为0.030%的 Maker 手续费和0.090%的 Taker 手续费,高等级可享受折扣。这一权衡对于在一个界面中获得 SP500、XYZ100、原油、金属、EUR/USD 和 USD/JPY 等受监管市场的交易而言,是公平的。
优点
- 自托管设计将交易所托管从交易流程中移除。
- HIP-3为新 TradFi 市场提供更快的上市路径。
- Trade[XYZ] 文档提供了清晰的预言机和交易时段细节。
缺点
- 标准 HIP-3手续费比原生 Hyperliquid 永续合约更贵。
- 构建者集中使部署者风险更难分散。
- 部分 TradFi 市场仍依赖内部定价窗口。
3. Kraken
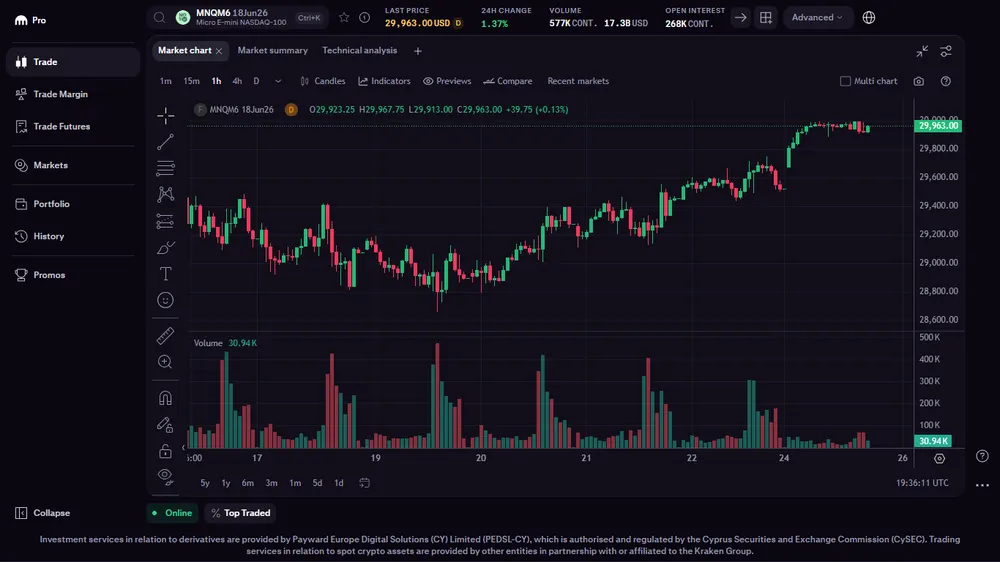
在我们的榜单中位列第三的是Kraken,适合希望在加密原生工作流中获取受监管的传统金融期货的交易者。Kraken Pro 为符合条件的欧盟客户提供70个传统金融期货市场,包括原油、黄金、标普500、纳斯达克100和外汇。
其主要优势在于监管角度。Kraken 表示,欧盟产品符合 CySEC 合规要求,而 PEDSL-CY 持有 CySEC 牌照342/17;Kraken MTF 还通过 Crypto Facilities Ltd 运营,后者是一家获得 FCA 授权的多边交易设施,为符合条件的机构提供受监管的期货合约。
在 NinjaTrader 之后,平台覆盖范围也更广。Kraken 表示,NinjaTrader 的 FCM 牌照支持美国保证金和期货的 CFTC 监管,而 Kraken Pro 和 futures.kraken.com 则在符合条件的地区提供衍生品交易。手续费起始于0.0200%的 Maker 手续费和0.0500%的 Taker 手续费。
优点
- 在加密原生 TradFi 期货平台中监管合规性最强。
- Kraken Pro 将加密和宏观期货整合在一个界面中。
- NinjaTrader 增强了美国期货交易的实力。
缺点
- TradFi 产品为固定期限期货,而非经典永续合约。
- 准入规则使得访问比加密现货交易更为分散。
- 美国和欧盟的产品在不同监管实体下有所不同。
4. Binance
对于偏好最深中心化交易所流动性的交易者,Binance为传统金融永续合约提供了最熟悉的期货布局。其合约于2026年1月推出,支持24/7交易,以USDT结算,并通过一个传统金融标签页覆盖股票、ETF指数及大宗商品。
作为一个新品类,资产列表已相当广泛,Binance Academy重点介绍了覆盖黄金、原油、SPY、QQQ、英伟达、苹果及微软在内的29种传统金融资产。大多数合约提供最高10x杠杆,而部分新上线的ETF相关合约最高可达20x杠杆。
在当前促销活动期间,费用具有竞争力:Binance为传统金融永续合约的普通用户提供0.0000%Maker手续费和0.0400%Taker手续费,使用BNB折扣后Taker手续费可降至0.0360%。我们认可其流动性,但地区准入仍不均衡。
优点
- 在加密交易所中,中心化传统金融永续合约品种最为丰富。
- 24/7交易覆盖股票、ETF及大宗商品。
- 多资产模式可使用BTC等资产作为保证金。
缺点
- 产品准入因国家及账户资格差异较大。
- 盘外定价表现可能与实时市场交易时段不同。
- 平台规模庞大,新手衍生品用户可能会感到复杂。
5. Coinbase
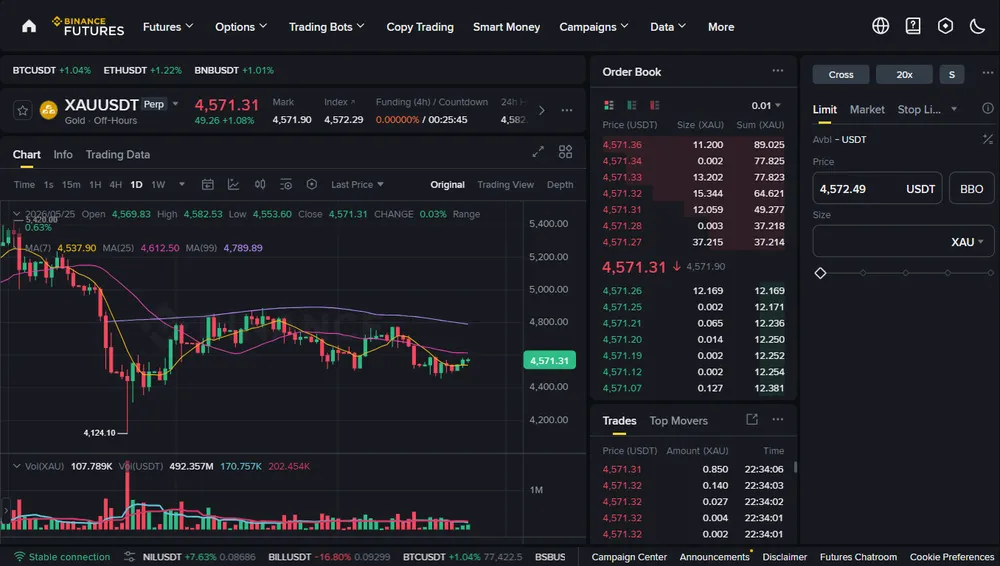
对于希望获得更强合规保障的传统金融永续合约交易者,Coinbase是更简洁的选择。其股票永续合约于2026年3月面向符合条件的非美国交易者推出,通过Coinbase国际交易所提供24/7杠杆化美股合成敞口。
Coinbase的传统金融产品组合现已覆盖股票、黄金及白银永续合约,在Coinbase Advanced上最高可提供25x杠杆。Coinbase还在该页面上提供0%Maker手续费和0.01%Taker手续费,使其在费用方面具有较强竞争力。
许可牌照是我们更信任该平台的主要原因。股票及大宗商品永续合约由Coinbase Bermuda Ltd.提供,该公司是百慕大金融管理局授权的F类实体,而Coinbase Derivatives则覆盖受CFTC监管的美国期货。
优点
- 强大的品牌信任度,适合希望获得合成股票敞口的交易者。
- Coinbase Advanced将现货、永续合约及期货交易整合在一起。
- 百慕大及CFTC实体提升了监管公信力。
缺点
- 股票永续合约在推出时对美国交易者不可用。
- 传统金融永续合约品种不及Binance或Bybit丰富。
- Coinbase的手续费可能因地区、实体及界面而异。
6. OKX
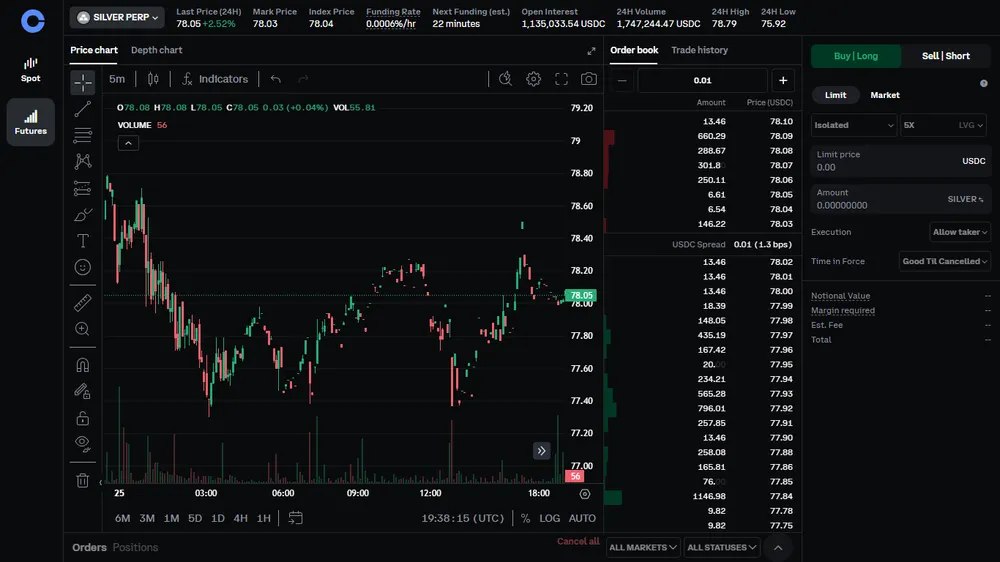
最后一位,OKX以快速发展的传统金融永续合约平台身份收官,凭借强劲的机构势头覆盖该品类。其股票永续掉期合约涵盖20余只股票及指数,全天候交易,采用加密资产组合保证金,面向亚洲、拉美、土耳其及独联体地区的合格市场。
核心股票合约以USDT结算,可通过网页、App及API访问,部分标的杠杆范围为0.01x至5x。早期市场包括TSLA、MSTR、NVDA、GOOGL、MSFT、AAPL、META、QQQ及SPY。
近期与ICE的合作增强了OKX的传统金融数据优势。作为纽约证券交易所母公司,ICE将为新推出的布伦特及WTI原油永续合约提供基准定价,此举基于2026年3月宣布的战略合作关系。我们认可这一举措为大宗商品敞口增添的公信力。
优点
- ICE合作为原油永续合约增添了可靠的基准公信力。
- 股票永续合约覆盖大型股及主要ETF代理。
- 网页、App及API接入适配不同交易工作流。
缺点
- 股票杠杆上限低于Binance或Coinbase。
- 地区及账户类型的准入限制依然存在。
- 大宗商品扩展仍处于早期阶段,与加密市场相比尚有差距。
什么是传统金融永续加密交易所?
传统金融永续加密交易所将传统市场引入加密衍生品体系。交易者通过跟踪参考价格、以稳定币结算的合约,获得股票、ETF、大宗商品、指数或外汇的合成敞口,且通常可在正常股市交易时间之外进行交易。
Robinhood有助于解释这一更广泛的转变,尽管它不在永续合约表格中。作为主流玩家,它率先在Arbitrum上推出股票代币,并说明用户购买的是代币化合约,而非实际股票。
永续合约交易所将这种合成敞口理念引入杠杆化交易模式。永续合约无到期日,交易者可持有多头或空头敞口而无需滚动合约。资金费率、指数价格及预言机规则使市场与标的资产保持一致。
该品类现已分化为中心化交易所、受监管衍生品平台及去中心化协议。Bybit和Coinbase将股票或大宗商品永续合约纳入交易账户,而Hyperliquid的HIP-3则允许开发者自行设计预言机、杠杆及结算机制。
传统金融永续合约如何运作?
传统金融永续合约通过将传统市场包装为加密风格的衍生品运作:指数定价、保证金、杠杆、资金费率支付,以及无固定合约到期的多头或空头敞口。
1. 股票永续合约
股票永续合约跟踪个别公司股票,通常为交易需求较高的美国大型企业。Bybit、Binance、Coinbase、OKX、Ostium 及围绕 Pre-IPO 企业推出的新平台均采用合成敞口,因此交易者可跟踪类股价格,但不享有股东权利。
此类合约通常依赖股市常规交易时段的参考价格,在非交易时段则采用交易所或预言机模型。这实现了 24/7 交易,但盘后价格可能偏离下一正式开盘价,尤其在财报或重大新闻事件期间。
2. 指数与 ETF 永续合约
指数与 ETF 永续合约将更广泛的市场敞口压缩为单一合约。交易者可通过 S&P 500、纳斯达克 100、SPY、QQQ 或合成篮子进行交易,无需开设券商账户,平台通过加密原生基础设施处理抵押品、保证金、爆仓及结算。
此类合约更适合宏观视角而非单一股票投机。Hyperliquid 的 HIP-3 模型 允许开发者推出指数风格市场,而 Ostium 则通过自托管界面支持指数与 ETF。中心化交易所在熟悉的期货仪表盘内提供类似敞口。
3. 商品永续合约
商品永续合约跟踪黄金、白银、原油、铂金和钯等市场。将期货风格的宏观交易引入加密账户,通常采用稳定币保证金并提供连续交易。gTrade、Ostium、Hyperliquid、OKX、Binance、Coinbase 及 Bybit 均符合这一主题。
关键区别在于基础市场的交易时间。原油和金属拥有成熟的传统期货市场,但加密永续合约可能在参考市场交易放缓或休市时继续交易。资金费率、点差、预言机设计及基准质量比杠杆本身更为重要。
注意: 若需深入了解原油相关内容,请阅读我们的指南《原油永续合约》。该指南探讨加密交易者如何通过 Hyperliquid 的 24/7 永续合约机制、资金费率、杠杆及基准驱动定价进入原油市场。
4. 外汇永续合约
外汇永续合约跟踪货币对,如 EUR/USD、GBP/USD、USD/JPY 或与加密相关的美元交叉汇率。去中心化平台如 Ostium 和 gTrade 重点布局此类别,Kraken 也通过受监管的期货架构支持外汇衍生品。
外汇永续合约对加密交易者而言较为熟悉,因外汇市场已接近全天候交易。周末处理成为关键细节:部分平台暂停外部参考价格,采用内部定价、扩大风控范围或调整杠杆,直至流动性恢复。
全球如何监管传统金融永续合约?
监管取决于传统金融永续合约被视为衍生品、差价合约、证券关联产品还是虚拟资产合约,且零售准入通常比专业准入更严格。
主要司法管辖模式在 2026 年大致如下:
- 美国: CFTC 监管商品衍生品,因此杠杆化加密或传统金融永续合约通常需注册为期货或互换基础设施。
- 英国: FCA 禁止向散户提供加密货币衍生品,因此 TradFi 永续合约需经过严格分类、合格客户控制及适当许可后方可在当地发行。
- 欧盟: ESMA 的 MiCA 框架涵盖现有金融服务法之外的加密资产,而衍生品仍需回归成员国的 MiFID 式金融工具分析。
- 新加坡: MAS 认为支付代币衍生品不适合公开推广,推动交易所采用许可制、风险披露及客户资格审查机制,以服务本地用户。
- 香港: SFC 正逐步在持牌平台规则下开放虚拟资产衍生品,并对运营商提出严格的客户准入、托管及产品审批要求。
- 澳大利亚: ASIC 将多种数字资产衍生品视为金融产品,因此提供商在澳大利亚需持有 AFS 牌照,并遵循信息披露、报告及散户保护规定。
- 日本: FSA 将加密资产衍生品纳入金融工具监管范围,对服务日本市场的提供商实施保证金、广告、招揽及用户保护等规则。
- 加拿大: CSA 对加密交易平台实施杠杆限制,主要允许已注册或预注册框架下的合格客户使用保证金交易。
- 瑞士: FINMA 采用技术中立的金融市场规则,因此衍生品、交易系统及中介机构需根据其功能和市场角色获得授权。
- 阿拉伯联合酋长国: 迪拜的 VARA 已出台交易所交易虚拟资产衍生品规则,而 DIFC 企业则在金融中心内遵循 DFSA 的加密代币许可制度。
TradFi 永续合约交易所的风险
TradFi 永续合约可让用户通过加密账户轻松交易股票、商品、指数和外汇,但这种结构同时带来杠杆、资金费率、预言机、流动性、托管及监管风险。
1. 市场与交易风险
这些风险源于合约设计本身:杠杆、合成定价、资金费率支付、爆仓机制,以及可能超出标的市场交易时间的交易时段。
开仓前需检查的关键交易风险:
- 杠杆: 在波动性资产上使用 10x、20x 或更高杠杆时,小幅价格波动可能导致巨额亏损。
- 爆仓: 当保证金低于维持要求时,持仓可能被自动 爆仓,有时交易者甚至来不及手动应对。
- 资金费率: 永续合约通过资金费率支付保持接近指数价格,因此在多头或空头持仓拥挤时,持仓成本可能上升。
- 标记价格: 爆仓通常使用标记价格而非最新成交价,因此指数评测方法会影响账户权益和风险水平。
- 流动性: 股票、外汇和大宗商品的永续合约在标的市场收盘后流动性可能变差,导致点差扩大和滑点加剧。
- 基差风险: 传统金融永续合约在市场收盘后出现重大新闻或预言机更新滞后时,可能会偏离现货或期货基准。
2. 平台与监管风险
这些风险源于合约的交易场所:中心化托管、去中心化做市商、区域许可、法律分类以及运营控制的质量。
平台端风险与价格图表同样值得关注:
- 托管: 中心化平台会让交易者面临偿付能力、安全性及运营风险,尤其是当抵押品存放在交易所控制的账户中时。
- 预言机: 做市商部署的市场可能依赖自定义预言机规则,因此错误数据、延迟或人为干预可能扭曲合约定价。
- 司法管辖: 监管机构如CFTC可能将传统金融永续合约视为衍生品、掉期、差价合约或证券关联产品,从而限制各国散户的准入。
- 准入资格: 部分产品仅面向非美国用户、专业用户或特定区域获批用户,这可能影响账户准入、杠杆及可交易市场。
- 交易对手: 合成敞口依赖于平台的结算、爆仓及保险系统,而非实际持有股票、原油或货币。
- 产品变更: 交易所可在波动性、监管或流动性条件变化时调整杠杆、保证金分级、指数规则或下架市场。
总结
传统金融永续合约交易所正从小众实验转变为重要的衍生品类别,Bybit、Binance、Coinbase、Hyperliquid、Kraken 和 OKX 等平台均通过不同路径涉足股票、大宗商品、指数及外汇市场。
最佳选择取决于准入条件、监管、产品深度及交易风格。中心化平台提供熟悉的仪表盘,而去中心化协议则增加了自托管、做市商主导的市场及自定义预言机设计。
我们应将传统金融永续合约视为高级交易产品,而非股票替代品。杠杆、资金费率、流动性及区域准入条件比宣传中的资产数量或促销手续费更为重要。