加密货币暗池详解:机构隐形交易
了解机构为何使用暗池隐秘交易比特币和以太坊,以及这些私有平台与标准公开加密货币交易所的区别。

非财务建议。
关键要点
- 加密货币中的暗池是私有交易平台,能够隐藏大额数字资产订单,防止滑点和抢先交易机器人。
- Kraken 等主要平台支持这些暗池,而 sFOX 等主经纪商则提供接入多种私有流动性来源的渠道。
- Aster Pro 上的隐藏订单提供了暗池的替代方案,让任何交易者无需巨额机构资金即可实现隐秘执行。
本页内容 10 个章节
如果你需要执行大额交易而不引起市场注意或遭受滑点,暗池是关键。你可能想知道巨鲸如何在不压低价格或面对抢先交易机器人的情况下移动1000万美元。
作为寻求隐私的交易者,你正在寻找提供隐秘执行和资产安全的交易所。本指南解释了这些私有交易所在2026的运作方式,以及如何通过隐藏订单获得类似的优势。
探索私有流动性的运作机制及风险。⬇️
加密货币中的暗池是什么?
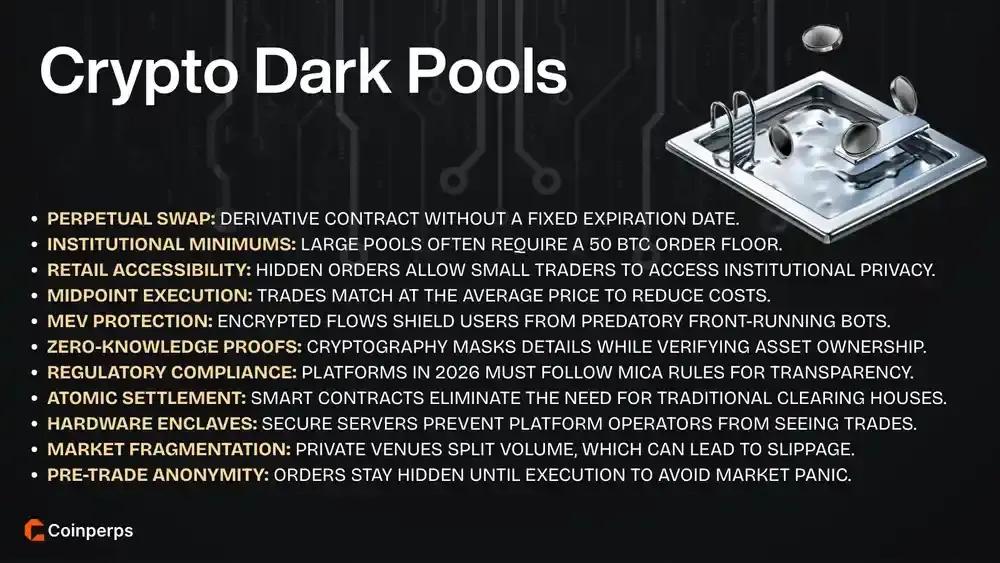
加密货币中的暗池是用于执行大额数字资产交易的私有交易所,无需公开订单簿数据。这些平台允许巨鲸交易价值1000万或5000万美元的资产,同时避免在透明交易所上出现的价格滑点。
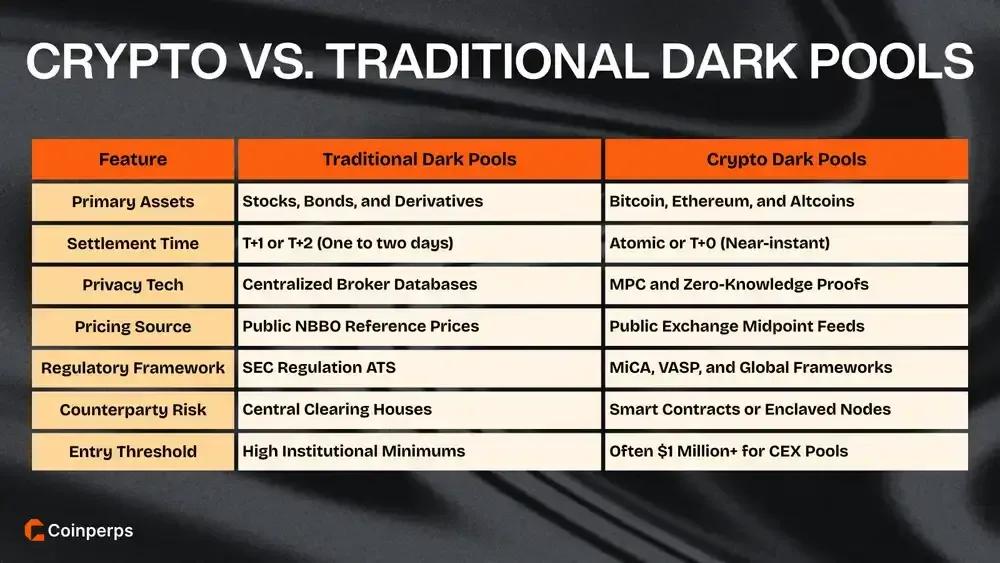
从技术上讲,加密货币暗池利用多方计算(MPC)和零知识证明(ZKPs)来撮合买卖订单。这种加密方法在最终交易在区块链上结算之前,对公众和平台运营商隐藏交易细节。
与公开的去中心化交易所不同,这些系统通过隐藏交易意图来防止抢先交易。虽然传统暗池会向综合报价带报告,但加密货币版本通常使用原子交换来确保即时结算,同时为大额机构投资者保持100%的隐私。
加密货币暗池如何运作?
暗池通过将订单撮合与公共账本分离来运作。加密协议促进交易发现,同时确保敏感交易数据保持加密状态。
暗池通过以下技术流程运作:
- 隐藏提交:机构交易者将加密的订单参数提交给撮合引擎,以防止公开其当前的市场意图。
- 加密验证:零知识证明确认参与者拥有必要的5000万美元资产,而无需披露其完整的链上钱包历史。
- 多方计算:该协议将订单处理分散到多个独立节点,确保没有单一实体能查看交易细节。
- 中点撮合:暗池在公开买卖价差的中点执行交易,确保所有参与者获得公平定价。
- 原子结算:智能合约促进区块链之间的资产同时交换,确保交易仅在双方履行义务时才能成功。
- 订单分割:大额交易被分割成多个较小的部分,分散在多个流动性来源,以掩盖仓位的总规模。
- 交易后报告:已执行交易的详细信息仅在交易完成后广播到账本,为巨鲸保持交易前的隐私。
- 同态加密:平台直接处理加密数据,允许复杂的撮合逻辑,而无需解密敏感输入。
哪些加密货币交易所支持暗池?
加密货币中的暗池通过专业的机构交易所和去中心化协议运作,为价值超过100万美元的交易提供隐秘执行。
以下表格列出了在2026支持加密货币暗池的部分平台:
平台 | 市场类型 | 运营模式 | 目标用户 |
|---|---|---|---|
无信任中心化交易所 | 通过安全硬件飞地进行加密撮合,以保护交易意图。 | 机构 | |
聚合器 | 智能路由同时扫描多个私有和公开流动性来源。 | 专业人士 | |
受监管 | 专为大额比特币和以太坊机构订单提供的隐藏订单簿撮合服务。 | 大宗交易 | |
主经纪商 | 统一接入全球场外流动性及私有机构撮合引擎。 | 机构 | |
机构 | 跨平台流动性聚合,提供深度订单簿,最大程度减少价格冲击。 | 专业人士 |
 Enclave Markets
 sFOX
 Kraken MTF
 FalconX
 WOO X
暗池手续费
暗池采用简化的佣金模式,取代标准的Maker-Taker 手续费结构,专为机构用户设计。以往如 Kraken 等平台会在基本 Taker 费率基础上加收0.10%的溢价,用于私密执行。这种透明度让交易者能在提交大宗交易前预估成本。
主经纪商如 sFOX 提供的暗池服务无需额外费用,仅收取标准经纪手续费。通过聚合私有流动性,这些平台能为1000万美元的订单提供执行服务,避免在公开透明的交易所产生高滑点成本。
暗池的主要财务优势在于中点撮合,能捕捉买卖价差的平均值。对于5000万美元的比特币持仓,这一机制仅通过价差就能节省$250,000的成本,且无滑点。这些节省的费用远超平台官方佣金。
暗池的优缺点
暗池为机构参与者提供专业环境,以执行大额交易。这些平台在隐私保护和价格保障之间取得平衡,但也面临流动性分散和监管风险。
使用暗池进行加密货币交易示例
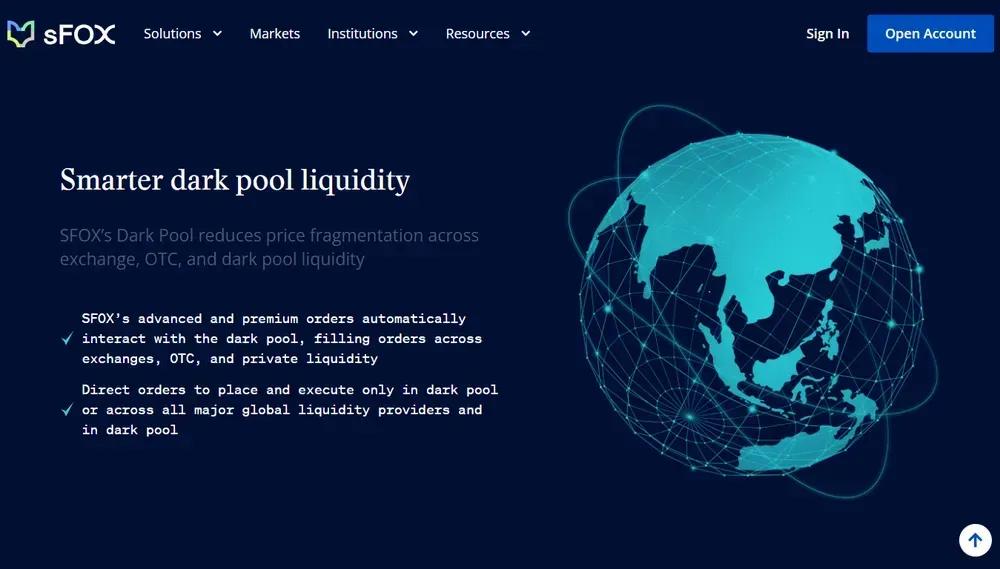
sFOX为执行大宗私密交易提供了强大的环境。在2026年,其暗池服务是机构和专业交易者的领先解决方案之一,他们希望在不暴露交易意图的情况下调整大额持仓。
步骤 1:账户验证与要求
在使用 sFOX 暗池前,必须完成机构或专业账户的入驻和验证流程。这些审核确保只有合格的参与者才能访问深度隐藏的流动性。
通常要求包括:
- 机构或专业账户验证,并提供完整身份文件。
- 完成监管要求的 KYC 和 AML 检查。
- 连接设置,如 API 接入或 FIX 协议集成。
- 基于账户规模和用例的暗池交易资格。
完成上述设置后,您的账户即可处理大额私密交易流程及集成流动性路由。
步骤 2:进入暗池交易环境
账户获批后,您将进入 sFOX 交易平台,该平台提供暗池功能及高级订单类型。您无需在公开订单簿上下单,而是选择将订单发送至其他市场参与者无法看到的隐藏执行层。
该界面的主要功能包括:
- 暗池流动性路由选项,支持纯暗池执行或混合路由。
- 高级执行算法,适用于专业订单策略。
- API 接入,支持自动化执行及与主经纪商的连接。
- 执行质量分析工具,用于跟踪执行效果。
该交易环境为您提供了一个专属空间,可在无公开可见性的情况下指定订单的执行方式和地点。
步骤 3:执行私密订单
设置好交易参数(包括资产类型、数量及执行偏好)后,sFOX 的暗池将尝试私下撮合您的订单。以此方式提交的订单在执行或最终结算前不会出现在主流交易所的订单簿上。
执行选项包括:
- 纯暗池路由,确保整个订单保密。
- 智能路由,检查暗池、场外(OTC)及公开流动性以实现最佳执行。
- 零滑点设置,保护价格并最小化市场冲击。
- 价格保护控制,可设置限价或中点执行偏好。
当您的订单与另一交易对手匹配时,交易完成且无需公开您的交易意图。这为您提供了管理大额交易所需的隐私,避免引发市场波动。
步骤 4:结算与报告
执行完成后,结算流程将确保资产转移和合规报告的完成。尽管交易在执行前保持私密,但必要的交易细节会在事后按法律要求与监管机构或授权报告系统共享。
这一做法在执行过程中保持您的策略私密性,同时满足审计和监管标准。
暗池 vs 隐藏订单
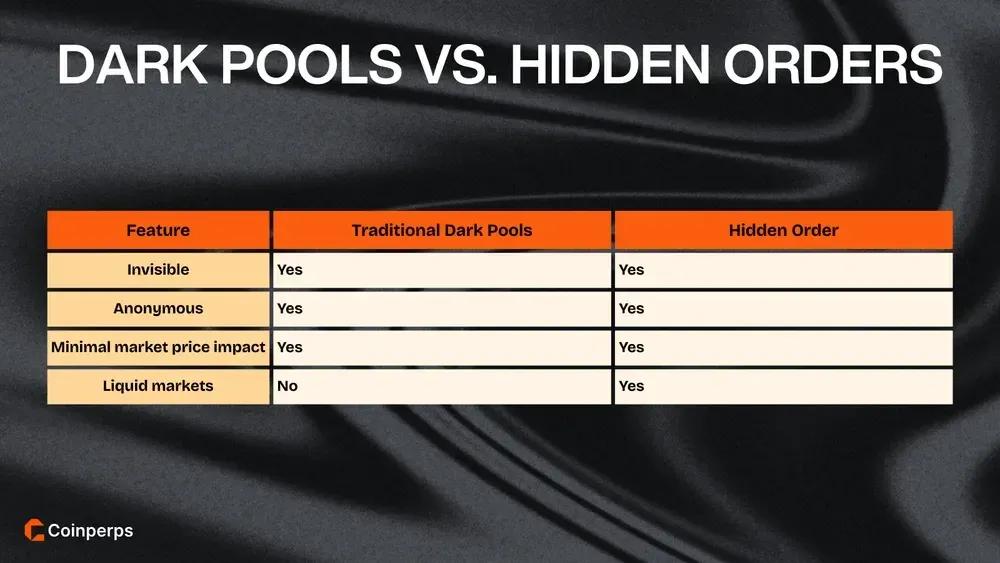
对于希望获得与巨鲸同等隐私和保护,但资金规模不足 1000 万美元的用户,隐藏订单提供了更易获得的替代方案。传统暗池(如 Kraken)通常要求最低订单量为 50 BTC,而隐藏订单则允许任何人在不考虑账户规模的情况下进行完全隐秘的交易。
Aster 通过允许您在任何交易中开启隐藏订单设置,消除了这些高门槛。这确保您的限价订单完全不出现在公开订单簿上,防止机器人看到您的入场价格或数量。它提供了与暗池相同的核心优势——隐秘执行,同时直接整合公开市场的深度流动性,实现更快成交。
区别在于门槛与专业工具。暗池是为机构大宗交易设立的封闭系统,而 Aster 的隐藏订单则将相同的隐私性普及至每一位参与者。您无需拥有机构基金的巨额资金,即可获得零事前曝光的专业优势。
加密货币暗池交易安全吗?
加密货币暗池的安全性取决于平台的监管状态和技术架构。在 2026 年,许多交易所作为 MiCA 或 ATS 框架下的注册实体运营,为机构交易者提供法律和运营安全保障。
技术保障措施(如安全硬件隔离和多方计算)可防止交易数据泄露。这些工具确保即使平台运营方也无法查看订单详情,从而防止内部抢先交易,并保持高水平的交易完整性。
暗池的风险
尽管这些交易场所提供隐私性,但与当今标准的公开加密交易所透明环境相比,它们也带来了独特的挑战。
- 透明度缺失:有限的事前数据使得难以验证交易是否以公开市场的最优价格执行。
- 交易对手风险:用户依赖平台运营方促成结算,形成机构资产托管的单一故障点。
- 信息不对称:能够接触多个私密池的大型参与者可能利用数据差距与信息不足的市场参与者进行交易。
- 监管不确定性:2026 年全球监管框架的变化可能导致平台突然关闭或某些地区用户的访问受限。
- 利益冲突:运营方可能优先考虑自身的自营交易部门而非客户订单,导致私密系统内的不公平执行。
- 流动性分散:将交易量分散至多个暗池可能导致大额持仓无法完全成交。
总结
暗池为管理大额持仓的机构提供了必要的隐私性,确保大宗交易不会立即引发剧烈的价格波动。
Aster Pro 将这一隐私级别普及至所有人,通过提供隐藏订单,在无需巨额资金的情况下实现专业的隐秘执行。
选择这些选项取决于您的总资金规模以及对专属私密订单簿或整合公开市场流动性的需求。
常见问题
在2026,暗池交易是否会向税务机关报告?
是的,根据新的《加密资产报告框架》,交易所必须从2026开始向全球税务机关报告交易数据。虽然您的订单在执行过程中对公众保持隐藏,但最终结算会被记录以用于年度税务合规。
什么是加密暗池中的「探测攻击」?
探测攻击是指高频交易机器人发送微小订单以探测大额隐藏持仓。如果订单被执行,机器人便可确认有「巨鲸」存在,并能在公开交易所抢先交易剩余成交量以获利。
暗池如何影响散户交易者的价格发现?
由于暗池将大额交易隐藏在公开订单簿之外,标准交易所显示的价格可能无法反映真实的市场需求。这种延迟可能导致这些大额私下交易最终链上结算时出现突然的价格波动。
暗池能否防止全市场的闪电崩盘?
暗池有助于防止闪电崩盘,因为它允许「巨鲸」在不引发连锁爆仓效应的情况下平仓大额持仓。通过将这些大额卖单保持在公开订单簿之外,暗池能维持市场稳定,避免散户恐慌性抛售。


